امکان افتتاح حساب الکترونیکی در بانک ملی فراهم می‌شود


امکان افتتاح حساب به صورت کاملا الکترونیکی به زودی در بانک ملی فراهم می‌شود. در این صورت افتتاح کنندگان حساب برای افتتاح حساب دیگر نیازی به مراجعه به شعب بانک ملی ندارند بلکه از طریق اپلیکیشن ایوا و «نشان بانک» می‌توانند اقدام به افتتاح حساب برای خود کنند.
 
  «نشان‌بانک» بخشی در اپلیکیشن ایوا است که مشتری می‌تواند در یک شعبه مجازی، تمام خدمات موردنیاز پرداختی و امور بانکی خود را انجام دهد. شرکت پرداخت الکترونیک سداد مردادماه امسال محصول  «نشان بانک» اپلکیشن ایوا را را به عنوان شعبه مجازی  رونمایی کرد. از مردادماه تاکنون سرویس‌هایی چون «تسهیلات کرونایی»، «امضا الکترونیکی»، «موجودی کارت»،‌ «کارت به کارت» و غیره را عرضه کرده است. به زودی سرویس «افتتاح حساب» هم به این بخش اضافه می‌شود.
 
محمدعلی محمودزاده، مدیرعامل پرداخت الکترونیک سداد با بیان اینکه افتتاح حساب به زودی در نشان‌بانک ایجاد خواهد شد، گفت: «وقتی فردی به شعبه مراجعه می‌کند، می‌خواهد حسابی افتتاح و پس از آن براساس حساب خود کارت بانکی یا دسته چک دریافت کند. همه این موارد را در ایوا پیش‌بینی کردیم و در حال پیاده‌سازی افتتاح حساب در نشان‌بانک ایوا هستیم.»
 
محمودزاده درمورد خدمات دیگر «نشان‌بانک» گفت: «از مردادماه محصول «نشان‌بانک» ایوا به عنوان شعبه مجازی را در وزارت اقتصاد رونمایی کردیم. از مردادماه همچنین در این محصول اعطای تسهیلات به کسب‌وکارهای آسیب‌دیده از شیوع کرونا را به صورت جدی شروع کردیم.یک ماه بعد اعطای تسهیلات با وثیقه قرار دادن سهام عدالت را در چند استان به صورت پایلوت آغاز کردیم و همچنان دوران پایلوت خود را سپری می‌کند. البته گسترش این محصول در سراسر کشور از نظر فنی مشکلی ندارد.»
 
او ادامه داد: «یکسال است که مطالعات درمورد طراحی بانک دیجیتال در بانک ملی را آغازکردیم، برنامه‌ریزی‌ها انجام شده، رایزنی‌ها با سازمان‌های مختلف که سخت‌ترین بخش این فعالیت بود، صورت گرفته است. البته ما زمانی که از طراحی بانک دیجیتال صحبت می‌کنیم، دو بحث احراز هویت و امضای دیجیتال اولین موضوعاتی هستند که باید به آنها توجه کرد.»
 
به گفته محمودزاده از مردادماه هم بحث امضای الکترونیکی را پیاده‌سازی کردند و البته این امضا با باقی امضاهای الکترونیکی تفاوت دارد. او در توضیح این تفاوت بیان کرد: «امضای الکترونیکی «نشان‌بانک» انکارناپذیر است. پیشتر اگر فردی به محاکم قضایی و سازمان‌های نظارتی مراجعه می‌کرد، می‌توانست به راحتی این امضا را انکار کند و عدله کافی برای دفاع از موضوع امضا الکترونیکی وجود نداشت. هم‌اکنون امضای الکترونیکی سداد به خاطر امنیت بالا و روش اخذ امضا جواز و تصدیق نهادهای قضایی و نظارتی را دریافت کرده است.»
 
محمودزاده همچنین بیان کرد: «حالا که امکان احراز هویت و دریافت امضای الکترونیکی به صورت مجازی فراهم شده است، ارائه سرویس‌های دیگر مشکل نیست. مشتری باید برای دریافت یکسری شعبه بانک مراجعه می‌کرد و اسنادی را امضا می‌کرد و احراز هویت می‌شد. حالا ما می‌توانیم این دو سرویس را به صورت غیرحضوری فراهم کنیم.»
 
براساس گفته‌های محمودزاده اعطای تسهیلات یکی از سخت‌ترین و پیچیده‌ترین فعالیت‌ها است که در شعب بانک‌ها انجام می‌گیرد و حالا سداد در «نشان‌بانک» این سرویس را به صورت غیرحضوری ارائه می‌دهد.
 
او همچنین تاکید کرد: «حتی هفته گذشته مصوبه‌ای در هیات مدیره بانک ملی صادر شد تا تسهیلات خرد به روال سابق پرداخت نشود و از طریق نشان‌بانک انجام بگیرد.»
 
 
به گفته مدیرعامل شرکت پرداخت الکترونیکی سداد آنها با شهرداری‌های سه استان در حال مذاکره است تا کیف‌پول آنها را به کیف پول اپلیکیشن ایوا متصل کنند.
 
شعبه‌های مجازی
«نشان‌بانک» شعبه‌های متعدد دیگری هم خواهد داشت که محمودزاده در مورد این شعبه‌ها به پیوست گفت: «ما این سیستم را به صورتی طراحی کردیم تا امکان ایجاد شعبه‌های متعدد «نشان بانک» در اپلیکیشن‌های مختلف بانکی وجود داشته باشد. بانک ملی هم این اختیار را به ما داده است تا این شعبه‌ها را راه‌اندازی کنیم. یعنی در فاز اول در سایر اپلکیشن‌های بانک ملی شعبه‌ای پیاده‌سازی کنیم و سپس در فازهای بعدی در اپلیکیشن‌های بزرگ و پرمخاطب که مورد تایید بانک ملی هستند امکان ارائه سرویس‌های نشان بانک را فراهم خواهیم کرد. این سیستم به شکلی طراحی شده تا سرویس‌ها را متناسب با آن بستر و شرایط اپلکیشن پیاده‌سازی کنیم. ارائه سرویس‌ها در شعبه‌ها هم در اختیار ما خواهد بود یعنی می‌توانیم سرویس‌ها را در شعبه‌ای محدود کنیم یا به برخی از اپلیکیشن‌ها سرویسی را عرضه نکنیم.»
 
او در ادامه اضافه کرد: «از آن رو که شعب بانک ملی درجه‌بندی دارد و همه سرویس‌ها در همه شعب عرضه نمی‌شود. در ایوا هم طراحی ما به این شکل است که امکان دارد همه سرویس‌ها را در همه شعب ایوا یا اپلیکیشن‌های مختلف ارائه نشود.» او در پاسخ به این سوال که فقط این سرویس‌ها را در اختیار مشتریان بانک ملی می‌گذارید یا مشتریان سایر بانک‌ها نیز می‌توانند از این خدمات بهره برند گفت: «در حال حاضر به مشتریان بانک ملی خدمت‌رسانی می‌کنیم و سپس به مشتریان بانک‌های دیگر هم سرویس‌های خود را عرضه خواهیم کرد.»
 
او در مورد تعدد اپلیکیشن‌های بانک ملی و در پاسخ به این سوال که آیا این اپلکیشن‌ها نمی‌توانستند تجمیع شوند، گفت: «فعالیت هیچ‌کدام از این اپلیکیشن‌ها موازی دیگری نیست. بلکه تمام آنها در راستای یکدیگر فعالیت می‌کنند. یک پیام‌رسان داریم که قابلیت بانکی دارد. حتی پیش‌بینی کردیم تا یک شعبه از نشان‌بانک را در بله دایر کنیم. بام بانک ملی سامانه بانکداری الکترونیکی است. قرار است یکسری از سرویس‌ها که نتوانستیم روی بام پیاده‌سازی کنیم در قالب نشان‌بانک راه‌اندازی شود.حتی در اپلکیشن شصت هم می‌خواهیم یک شعبه دایر می‌کنیم.»
 
محمودزاده درپاسخ به این سوال که داده‌‌های تمام این اپلکیشن‌ها در سامانه‌ای متمرکز است، گفت: «تمام سرویس‌ها به کربانک ملی وصل هستند و بانک ملی در لحظه تمام این سرویس‌‌ها را مانتیور می‌کند. این اپلیکیشن‌ها شعب مجازی بانک محسوب می‌شوند. تفاوتی ندارد که مشتری از کدام یک سرویس دریافت می‌کند.»
 
کیف‌پول ایوا
دی ماه سال گذشته شرکت پرداخت الکترونیکی سداد کیف پول خود را در اپلیکیشن «ایوا» فعال کرد. بانک مرکزی نیز شهریورماه ضوابط صدور کیف ‌پول الکترونیکی را ابلاغ کرد. حال مدیرعامل شرکت پرداخت الکترونیکی سداد در گفت‌وگو با پیوست اعلام کرد که در چند ماه اخیر کیف‌ پولشان را توسعه و براساس ضوابط مورد نظر بانک مرکزی تطابق دادند. محمودزاده همچنین بیان کرد که کیف پول ایوا هم در مجموعه «نشان بانک» وجود دارد و همراه سرویس‌های دیگر به سایر اپلیکیشن‌ها عرضه می‌شود.
 
به گفته محمودزاده پیشتر برخی شهرداری‌ها در استان‌های دیگر بحث کیف پول را در دستور کار خود قرار داده‌ بودند و هم‌اکنون سداد در حال مذاکره با سه استان از جمله تهران است تا کیف پول خود را به کیف پول آنها متصل کند. او همچنین افزود:«کیف پول ما قرار است به کیف پول شهرداری‌ها متصل شود و خدمات شهری هم ارائه خواهیم دادیم. حدود ۸۰ درصد از پوزهای ما قابلیت ارائه سرویس کیف پول را هم دارد تا مشتری پرداخت را به جای کارت از طریق کیف پول‌هایی که روی اپلکیشن ایوا است، انجام دهند. البته هرکیف پولی که برای پذیرندگی با ما وارد تعامل شود، روی پوزهای ما هم می‌تواند سرویس خود را عرضه کند.»
او در مورد اینکه آیا با کیف‌پول‌های دیگر وارد تعامل شدند، گفت که با کیف‌پو‌ل‌های دیگر هم تعامل کردند و در حال پیاده‌سازی هستند.

کاهش نرخ سود تسهیلات برای شرکت های دانش بنیان تا ۱۲ درصد


رئیس اداره کل بازاریابی بانک توسعه صادرات ایران از کاهش نرخ تسهیلات تا 12 درصد و افزایش مدت قرارداد سرمایه در گردش تا 2 سال و طرح های سرمایه گذاری تا 7 سال برای شرکت های دانش بنیان خبر داد.
 
به گزارش روابط عمومی بانک توسعه صادرات ایران مسعود عبدیان بر حمایت، پشتیبانی همه جانبه و نگاه ویژه بانک توسعه صادرات ایران به تامین مالی و ارائه خدمات خاص به شرکت های دانش بنیان تاکید کرد و گفت: بر اساس تفاهم نامه با صندوق نو آوری و شکوفایی نرخ سود تسهیلات برای سرمایه در گردش وطرح های سرمایه گذاری تا 12 درصد کاهش و مدت قرار داد سرمایه در گردش تا 2 سال و طرح ها تا 7 سال قابل افزایش است.
به گفته عبدیان برای این منظور باید درخواست تسهیلات شرکت های دانش بنیان در سامانه غزال صندوق نوآوری و شکوفایی ثبت و مجوز لازم برای بانک صادر شود.
وی خاطرنشان کرد: تعیین وثائق برای شرکت های دانش بنیان بر اساس نتایج اعتبار سنجی شرکت ها انجام می پذیرد و علاوه بر وثائق متداول ضمانت نامه های صندوق های نو آوری و شکوفایی استانی تا سقف 400 میلیارد ریال از سوی بانک پذیرفته می شود.
عبدیان اعلام کرد: هریک از مشتریان دانش بنیان می توانند تا سقف 200میلیارد ریال تسهیلات از محل منابع صندوق توسعه ملی و 200 میلیارد ریال از محل منابع بانک دریافت کنند.
رئیس اداره کل بازاریابی بانک توسعه صادرات ایران در ادامه گفت: مشاوره به شرکت های صادراتی برای رفع تعهدات ارزی صادراتی و وارداتی از دیگر خدماتی است که به شرکت های دانش بنیان از طریق شعب بانک توسعه صادرات ایران ارائه می شود.
وی افزود: از صندوق توسعه ملی نیز خواستار تعدیل در برخی از شرایط پرداخت تسهیلات به شرکت های دانش بنیان شده ایم.
عبدیان از مشتریان بانک خواست تا در طول سال و هنگام تنظیم صورت های مالی سالانه خود با حسابرسان مشورت کرده و شرکت را به خاطر مسائل مالیاتی، کوچکتر از حد واقعی نشان ندهند تا دست بانک برای پرداخت تسهیلات به آنها باز باشد.
 

صادرکنندگان چک باید چک‌ها را قبل از صدور الکترونیکی نیز ثبت کنند


فشار مجلس بر بانک مرکزی مبنی بر اجرایی کردن اصلاحیه قانون جدید چک موجب شد تا در نهایت بانک مرکزی شرایط را برای اجرای این مصوبه مجلس در اواخر آذر ماه فراهم کند. طبق این مصوبه مجلس دارندگان دسته چک علاوه بر صدور چک کاغذی باید اطلاعات چک را در سامانه صیاد به صورت الکترونیکی نیز ثبت کنند در غیر این صورت شبکه بانکی آن چک را نقد نخواهد کرد.
 
 طبق اصلاحیه قانون چک، صادرکنندگان چک ملزم شده‌اند تا اطلاعات چک را هنگام صدور چک از طریق اینترنت بانک خود در سامانه صیاد ثبت کنند، این تصمیم در شرایطی به مرحله اجرا گذاشته شده است که بررسی‌های صورت گرفته نشان می‌دهد فقط ۱۰ درصد از مشتریان بانکی از اینترنت بانک برخوردارند.
 
از اواخر اذر ماه فقط برگه کاغذی چک نیست که اصالت خواهد داشت بلکه اصالت الکترونیکی چک کنار اصالت کاغذی قرار خواهد گرفت و ارائه کنندگان چک علاوه بر اینکه موظف می‌شوند برگه چک را تکمیل کنند بلکه باید اطلاعات برگه چک را در سامانه صیاد نیز ثبت کنند، در غیر اینصورت چک اصالت نخواهد داشت و بانک آن را پذیرش و کارسازی نخواهد کرد.
 
طبق ماده ۲۱ مکرر اصلاحیه قانون چک صدور هر برگه چک مستلزم ثبت هویت دارنده، مبلغ و تاریخ مندرج چک برای شناسه یکتای برگه چک توسط صادر کننده در سامانه صیاد خواهد بود همچنین اگر شخصی بخواهد این چک را به شخص دیگری منتقل کند باید هویت گیرنده جدید چک نیز در سامانه صیاد ثبت شود.
 
تغییر در نقد کردن چک
طبق پیش‌بینی‌های صورت گرفته در صورتیکه چک‌های صادر شده از سوی اشخاص در سامانه صیاد ثبت نشده باشند، مراجعه کننده به بانک برای نقد کردن چک با مشکل مواجه خواهد شد و بانک اجازه نقد کردن آن را نخواهد داشت. در واقع قرار گرفتن اصالت کاغذی در کنار اصالت الکترونیکی نه تنها فرایند صدور و نقدشوندگی چک را ساده‌تر نکرده است بلکه آن را پیچیده نیز کرده است.
 
هر چند از ابتدای امسال بانک مرکزی طی ابلاغیه‌هایی کلیه بانک‌های کشوررا ملزم به پیاده‌سازی سامانه‌های لازم برای اتصال به سامانه صیاد و ورود اطلاعات چک‌ها کرده است اما بررسی‌های صورت گرفته از سوی بانک مرکزی نشان می‌دهد که فقط ۱۰ درصد از مشتریان بانک‌ها از اینترنت بانک استفاده می‌کنند، این در حالی است که طبق گفته مدیر اداره نظام‌های پرداخت بانک مرکزی در طول سال، حدود ۱۱۰ میلیون فقره چک بین بانکی با مبلغ مجموعاً بالغ بر ۳ هزار و ۵۰۰ هزار میلیارد تومان ( مجموع چک های عادی و رمزدار) صادر می‌شود که عمدتاً مورد استفاده تجار و بازرگانان قرار می‌گیرد.
 
داوود محمد بیگی در گفت‌وگو با روابط عمومی بانک مرکزی اعلام کرده است که برای گسترش و تسهیل رابط‌های کاربری و ساده‌تر کردن تعاملات مردم با این سامانه، علاوه بر درگاه‌های بانکی، کانال‌های ارتباطی دیگر همچون اپلیکیشن‌های پرداخت را نیز در نظر گرفته‌ایم.
 
هر چند بانک مرکزی استفاده از اپ‌های پرداختی برای پوشش بیشتر دارندگان چک را نیز مد نظر قرار داده است اما تعداد زیادی از صاحبان مشاغل و دارندگان دسته چک از گوشی هوشمند استفاده نمی‌کنند در این شرایط بانک مرکزی در نظر دارد برای استفاده آن دسته از کاربران زیرساخت‌های دیگری مانند پیامک را به کارگیرد.
 
طبق گفته محمد بیگی، آن دسته از هموطنانی که از ابزارهای مدرن نظیر تلفن‌های همراه هوشمند استفاده نمی‌کنند نیز در فرآیند اجرای قانون جدید چک لحاظ شده‌اند و به دنبال آن هستیم که از روش‌هایی نظیر تجهیز دستگاه‌های خودپرداز، تلفن‌بانک‌ها پیامک و کدهای دستوری USSD (مشروط به رعایت امنیت اطلاعات) استفاده کنیم. البته به دلیل چالش‌هایی که وجود دارد، این موارد در دستور کار بانک مرکزی قرار دارد و اجرایی کردن این موارد به صورت گام به گام انجام می‌شود.
 
اگرچه قرار است از اواخر آذر ماه قانون جدید چک در کشور اجرایی شود اما هنوز امکان دسترسی تمامی کسب و کارها به بسترهای لازم برای صدور چک فراهم نیست.
 
چک الکترونیکی
هر چند از ابتدای امسال بانک مرکزی و شبکه بانکی کشور در تلاش بود تا زیرساخت‌های لازم برای اجرایی کردن قانون جدید چک از جمله زیرساخت‌های مورد نیاز برای چک الکترونیکی را فراهم کند اما با توجه به همه‌گیری ویروس کرونا عملا اجرای این قانون و آماده‌سازی زیرساخت‌های لازم برای آن به تعویق افتاد.
 
با وجود اینکه در ۳ ماهه ابتدای سال، بانک مرکزی مصوبات لازم برای صدور چک الکترونیکی را به شبکه بانکی کشور ابلاغ کرده است اما به دلیل اجرایی نشدن امضای الکترونیکی در زیرمجموعه شبکه بانکی کشور هنوز استفاده از چک الکترونیکی در کشور امکان‌پذیر نیست.
 
مدیر اداره نظام‌های پرداخت بانک مرکزی در خصوص نحوه استفاده از چک الکترونیکی می‌گوید: «روال کار با چک الکترونیکی به نحوی پیش بینی شده است که به راحتی و سادگی، چک الکترونیکی توسط بانک‌ها صادر می‌شود و دیگر نیازی به چک کاغذی نخواهد بود. مشتریان بانکی می‌توانند از طریق کارتابلی که در اختیارشان قرار می‌گیرد، اقدام به صدور چک کنند. گیرنده نیز از طریق کارتابل خود می‌تواند چک را مشاهده و از بانک وصول مبلغ آن را درخواست کند و یا اینکه در صورت لزوم، چک الکترونیکی دریافت شده را به دیگری انتقال دهد.»
 
هر چند این مسیر بسیار ساده ترسیم شده است و به نظر می‌رسد از مسیری که قرار است از اواخر آذر ماه اجرایی شود ساده‌تر خواهد بود اما تا زمانی که امضای الکترونیکی در زیرمجموعه شبکه بانکی کشور به صورت کامل اجرا نشود امکان اجرای آن فراهم نخواهد شد.
 

صادرکنندگان چک باید چک‌ها را قبل از صدور الکترونیکی نیز ثبت کنند


فشار مجلس بر بانک مرکزی مبنی بر اجرایی کردن اصلاحیه قانون جدید چک موجب شد تا در نهایت بانک مرکزی شرایط را برای اجرای این مصوبه مجلس در اواخر آذر ماه فراهم کند. طبق این مصوبه مجلس دارندگان دسته چک علاوه بر صدور چک کاغذی باید اطلاعات چک را در سامانه صیاد به صورت الکترونیکی نیز ثبت کنند در غیر این صورت شبکه بانکی آن چک را نقد نخواهد کرد.
 
 طبق اصلاحیه قانون چک، صادرکنندگان چک ملزم شده‌اند تا اطلاعات چک را هنگام صدور چک از طریق اینترنت بانک خود در سامانه صیاد ثبت کنند، این تصمیم در شرایطی به مرحله اجرا گذاشته شده است که بررسی‌های صورت گرفته نشان می‌دهد فقط ۱۰ درصد از مشتریان بانکی از اینترنت بانک برخوردارند.
 
از اواخر اذر ماه فقط برگه کاغذی چک نیست که اصالت خواهد داشت بلکه اصالت الکترونیکی چک کنار اصالت کاغذی قرار خواهد گرفت و ارائه کنندگان چک علاوه بر اینکه موظف می‌شوند برگه چک را تکمیل کنند بلکه باید اطلاعات برگه چک را در سامانه صیاد نیز ثبت کنند، در غیر اینصورت چک اصالت نخواهد داشت و بانک آن را پذیرش و کارسازی نخواهد کرد.
 
طبق ماده ۲۱ مکرر اصلاحیه قانون چک صدور هر برگه چک مستلزم ثبت هویت دارنده، مبلغ و تاریخ مندرج چک برای شناسه یکتای برگه چک توسط صادر کننده در سامانه صیاد خواهد بود همچنین اگر شخصی بخواهد این چک را به شخص دیگری منتقل کند باید هویت گیرنده جدید چک نیز در سامانه صیاد ثبت شود.
 
تغییر در نقد کردن چک
طبق پیش‌بینی‌های صورت گرفته در صورتیکه چک‌های صادر شده از سوی اشخاص در سامانه صیاد ثبت نشده باشند، مراجعه کننده به بانک برای نقد کردن چک با مشکل مواجه خواهد شد و بانک اجازه نقد کردن آن را نخواهد داشت. در واقع قرار گرفتن اصالت کاغذی در کنار اصالت الکترونیکی نه تنها فرایند صدور و نقدشوندگی چک را ساده‌تر نکرده است بلکه آن را پیچیده نیز کرده است.
 
هر چند از ابتدای امسال بانک مرکزی طی ابلاغیه‌هایی کلیه بانک‌های کشوررا ملزم به پیاده‌سازی سامانه‌های لازم برای اتصال به سامانه صیاد و ورود اطلاعات چک‌ها کرده است اما بررسی‌های صورت گرفته از سوی بانک مرکزی نشان می‌دهد که فقط ۱۰ درصد از مشتریان بانک‌ها از اینترنت بانک استفاده می‌کنند، این در حالی است که طبق گفته مدیر اداره نظام‌های پرداخت بانک مرکزی در طول سال، حدود ۱۱۰ میلیون فقره چک بین بانکی با مبلغ مجموعاً بالغ بر ۳ هزار و ۵۰۰ هزار میلیارد تومان ( مجموع چک های عادی و رمزدار) صادر می‌شود که عمدتاً مورد استفاده تجار و بازرگانان قرار می‌گیرد.
 
داوود محمد بیگی در گفت‌وگو با روابط عمومی بانک مرکزی اعلام کرده است که برای گسترش و تسهیل رابط‌های کاربری و ساده‌تر کردن تعاملات مردم با این سامانه، علاوه بر درگاه‌های بانکی، کانال‌های ارتباطی دیگر همچون اپلیکیشن‌های پرداخت را نیز در نظر گرفته‌ایم.
 
هر چند بانک مرکزی استفاده از اپ‌های پرداختی برای پوشش بیشتر دارندگان چک را نیز مد نظر قرار داده است اما تعداد زیادی از صاحبان مشاغل و دارندگان دسته چک از گوشی هوشمند استفاده نمی‌کنند در این شرایط بانک مرکزی در نظر دارد برای استفاده آن دسته از کاربران زیرساخت‌های دیگری مانند پیامک را به کارگیرد.
 
طبق گفته محمد بیگی، آن دسته از هموطنانی که از ابزارهای مدرن نظیر تلفن‌های همراه هوشمند استفاده نمی‌کنند نیز در فرآیند اجرای قانون جدید چک لحاظ شده‌اند و به دنبال آن هستیم که از روش‌هایی نظیر تجهیز دستگاه‌های خودپرداز، تلفن‌بانک‌ها پیامک و کدهای دستوری USSD (مشروط به رعایت امنیت اطلاعات) استفاده کنیم. البته به دلیل چالش‌هایی که وجود دارد، این موارد در دستور کار بانک مرکزی قرار دارد و اجرایی کردن این موارد به صورت گام به گام انجام می‌شود.
 
اگرچه قرار است از اواخر آذر ماه قانون جدید چک در کشور اجرایی شود اما هنوز امکان دسترسی تمامی کسب و کارها به بسترهای لازم برای صدور چک فراهم نیست.
 
چک الکترونیکی
هر چند از ابتدای امسال بانک مرکزی و شبکه بانکی کشور در تلاش بود تا زیرساخت‌های لازم برای اجرایی کردن قانون جدید چک از جمله زیرساخت‌های مورد نیاز برای چک الکترونیکی را فراهم کند اما با توجه به همه‌گیری ویروس کرونا عملا اجرای این قانون و آماده‌سازی زیرساخت‌های لازم برای آن به تعویق افتاد.
 
با وجود اینکه در ۳ ماهه ابتدای سال، بانک مرکزی مصوبات لازم برای صدور چک الکترونیکی را به شبکه بانکی کشور ابلاغ کرده است اما به دلیل اجرایی نشدن امضای الکترونیکی در زیرمجموعه شبکه بانکی کشور هنوز استفاده از چک الکترونیکی در کشور امکان‌پذیر نیست.
 
مدیر اداره نظام‌های پرداخت بانک مرکزی در خصوص نحوه استفاده از چک الکترونیکی می‌گوید: «روال کار با چک الکترونیکی به نحوی پیش بینی شده است که به راحتی و سادگی، چک الکترونیکی توسط بانک‌ها صادر می‌شود و دیگر نیازی به چک کاغذی نخواهد بود. مشتریان بانکی می‌توانند از طریق کارتابلی که در اختیارشان قرار می‌گیرد، اقدام به صدور چک کنند. گیرنده نیز از طریق کارتابل خود می‌تواند چک را مشاهده و از بانک وصول مبلغ آن را درخواست کند و یا اینکه در صورت لزوم، چک الکترونیکی دریافت شده را به دیگری انتقال دهد.»
 
هر چند این مسیر بسیار ساده ترسیم شده است و به نظر می‌رسد از مسیری که قرار است از اواخر آذر ماه اجرایی شود ساده‌تر خواهد بود اما تا زمانی که امضای الکترونیکی در زیرمجموعه شبکه بانکی کشور به صورت کامل اجرا نشود امکان اجرای آن فراهم نخواهد شد.
 

دستورالعمل شناسایی الکترونیکی مشتریان بانکی در انتظار تصویب


«دستورالعمل شناسایی الکترونیکی مشتریان در ثبت نام غیرحضوری خدمات نظام بانکی» از سوی کارگروه بانکداری دیجیتال بانک مرکزی نهایی شده وبرای تصویب به معاونت فناوری‌های نوین بانک مرکزی ارسال شده است.
 
در شرایط فعلی مشتریان و کاربران شبکه بانکی کشور برای دریافت هر سرویس جدیدی باید به بانک مراجعه کنند و یکبار احراز هویت شوند، اما در این مستند شرایطی فراهم شده است که امکان ارائه این خدمات به‌صورت غیر حضوری نیز وجود داشته باشد.
 
در این مستند پیش‌بینی شده که تحت چه شرایطی امکان احراز هویت الکترونیکی افراد برای افتتاح حساب وجود دارد و اگر بخواهند خدمات تسهیلاتی به مشتریان خود ارائه دهند باید چگونه آنان را دیجیتالی احراز هویت کنند.
 
یکی از مشخصه‌های خاص این دستورالعمل اجرایی شدن تصدیق هویت هم پیمان یا federated Authentication در شبکه بانکی کشور خواهد بود. طبق این پیش‌بینی به بانک‌های کشور اجازه داده خواهد شد تا تحت شرایط خاصی احراز هویت بانک‌های دیگر را بپذیرند و اگر یک نفر در یکی از بانک‌های کشور احراز هویت شده بود دیگر نیازی به احراز هویت مجدد فرد در بانک دیگری نباشد.
 
نهایی شدن و ابلاغ این دستورالعمل نیازمند اعمال تغییراتی در برخی از مقررات بانک مرکزی در خصوص نحوه احراز هویت بانک‌ها و همچنین تغییراتی در قانون مبارزه با پولشویی است.
 
هر چند پیشتر پیشنهاد اعمال تغییرات در تبصره سه اصلاحیه قانون مبارزه با پولشویی مبنی بر لزوم احراز هویت حضوری در بانک‌های کشور ارائه شده بود اما هنوز این تغییرات درقانون اعمال نشده است. شورای عالی مبارزه با پولشویی برای امکان‌پذیر شدن احراز هویت مجازی افراد، بند مربوط به دریافت مدارک هویتی معتبر و رویت آن را از آیین‌نامه اجرایی این قانون حذف کرد؛ اما برای اجرایی شدن این بند باید هیات وزیران و رئیس قوه قضائیه نیز با آن موافقت کنند.
 
همه‌گیری ویروس کرونا و الزام مردم به حفظ فاصله اجتماعی از سویی و الزام دستگاه‌های دولتی به ارائه خدمات غیر حضوری به مردم، لزوم احراز هویت به صورت دیجیتالی و غیر حضوری را بیش از پیش پررنگ کرده است. از همین رو به نظر می‌رسد شبکه بانکی کشور نیز برای ارائه هر چه بهتر خدمات خود باید به سمت ارائه خدمات غیر حضوری پیش رود. البته شبکه بانکی کشور پیش از سایر بخش‌های کشور ملزومات لازم برای احراز هویت دیجیتالی را فراهم کرده بود اما به نظر می‌رسد به دلیل موانع قانونی که پیش رویش قرار داد و به دلیل حساسیت‌های بیشتر این بخش، پیاده‌سازی این پروژه‌ها کمی طولانی شده است.
 
تصویب «دستورالعمل شناسایی الکترونیکی مشتریان در ثبت نام غیرحضوری خدمات نظام بانکی» در کنار دستورالعملی که کارگروه نظام‌های پرداخت برای احراز هویت دیجیتالی کاربران شبکه بانکی تنظیم می‌کند می‌تواند حلقه احراز هویت کاربران را تکمیل کند.
 
کارگروه نظام‌های پرداخت به صورت خاص روی موضوع احراز هویت غیرحضوری مشتریان بانک‌ها تمرکز کرده است. این کارگروه در حال تهیه سندی است که طبق آن مشخص خواهد شد بانک به صورت مشخص چه نوع خدمات غیرحضوری‌ای را می‌تواند به مشتریان خود ارائه دهند و برای احراز هویت این خدمات به مشتریان چه سازوکارها و استانداردهایی را اجرایی کند. تاکنون بیشترین تمرکز بانک مرکزی و شبکه بانکی برای احراز هویت مشتریان بر شبکه پرداخت و کارت بانکی بوده است. حال بانک مرکزی سعی می‌کند این تمرکز را از روی کارت بانکی به سمت شماره حساب سوق دهد.

دستورالعمل شناسایی الکترونیکی مشتریان بانکی در انتظار تصویب


«دستورالعمل شناسایی الکترونیکی مشتریان در ثبت نام غیرحضوری خدمات نظام بانکی» از سوی کارگروه بانکداری دیجیتال بانک مرکزی نهایی شده وبرای تصویب به معاونت فناوری‌های نوین بانک مرکزی ارسال شده است.
 
در شرایط فعلی مشتریان و کاربران شبکه بانکی کشور برای دریافت هر سرویس جدیدی باید به بانک مراجعه کنند و یکبار احراز هویت شوند، اما در این مستند شرایطی فراهم شده است که امکان ارائه این خدمات به‌صورت غیر حضوری نیز وجود داشته باشد.
 
در این مستند پیش‌بینی شده که تحت چه شرایطی امکان احراز هویت الکترونیکی افراد برای افتتاح حساب وجود دارد و اگر بخواهند خدمات تسهیلاتی به مشتریان خود ارائه دهند باید چگونه آنان را دیجیتالی احراز هویت کنند.
 
یکی از مشخصه‌های خاص این دستورالعمل اجرایی شدن تصدیق هویت هم پیمان یا federated Authentication در شبکه بانکی کشور خواهد بود. طبق این پیش‌بینی به بانک‌های کشور اجازه داده خواهد شد تا تحت شرایط خاصی احراز هویت بانک‌های دیگر را بپذیرند و اگر یک نفر در یکی از بانک‌های کشور احراز هویت شده بود دیگر نیازی به احراز هویت مجدد فرد در بانک دیگری نباشد.
 
نهایی شدن و ابلاغ این دستورالعمل نیازمند اعمال تغییراتی در برخی از مقررات بانک مرکزی در خصوص نحوه احراز هویت بانک‌ها و همچنین تغییراتی در قانون مبارزه با پولشویی است.
 
هر چند پیشتر پیشنهاد اعمال تغییرات در تبصره سه اصلاحیه قانون مبارزه با پولشویی مبنی بر لزوم احراز هویت حضوری در بانک‌های کشور ارائه شده بود اما هنوز این تغییرات درقانون اعمال نشده است. شورای عالی مبارزه با پولشویی برای امکان‌پذیر شدن احراز هویت مجازی افراد، بند مربوط به دریافت مدارک هویتی معتبر و رویت آن را از آیین‌نامه اجرایی این قانون حذف کرد؛ اما برای اجرایی شدن این بند باید هیات وزیران و رئیس قوه قضائیه نیز با آن موافقت کنند.
 
همه‌گیری ویروس کرونا و الزام مردم به حفظ فاصله اجتماعی از سویی و الزام دستگاه‌های دولتی به ارائه خدمات غیر حضوری به مردم، لزوم احراز هویت به صورت دیجیتالی و غیر حضوری را بیش از پیش پررنگ کرده است. از همین رو به نظر می‌رسد شبکه بانکی کشور نیز برای ارائه هر چه بهتر خدمات خود باید به سمت ارائه خدمات غیر حضوری پیش رود. البته شبکه بانکی کشور پیش از سایر بخش‌های کشور ملزومات لازم برای احراز هویت دیجیتالی را فراهم کرده بود اما به نظر می‌رسد به دلیل موانع قانونی که پیش رویش قرار داد و به دلیل حساسیت‌های بیشتر این بخش، پیاده‌سازی این پروژه‌ها کمی طولانی شده است.
 
تصویب «دستورالعمل شناسایی الکترونیکی مشتریان در ثبت نام غیرحضوری خدمات نظام بانکی» در کنار دستورالعملی که کارگروه نظام‌های پرداخت برای احراز هویت دیجیتالی کاربران شبکه بانکی تنظیم می‌کند می‌تواند حلقه احراز هویت کاربران را تکمیل کند.
 
کارگروه نظام‌های پرداخت به صورت خاص روی موضوع احراز هویت غیرحضوری مشتریان بانک‌ها تمرکز کرده است. این کارگروه در حال تهیه سندی است که طبق آن مشخص خواهد شد بانک به صورت مشخص چه نوع خدمات غیرحضوری‌ای را می‌تواند به مشتریان خود ارائه دهند و برای احراز هویت این خدمات به مشتریان چه سازوکارها و استانداردهایی را اجرایی کند. تاکنون بیشترین تمرکز بانک مرکزی و شبکه بانکی برای احراز هویت مشتریان بر شبکه پرداخت و کارت بانکی بوده است. حال بانک مرکزی سعی می‌کند این تمرکز را از روی کارت بانکی به سمت شماره حساب سوق دهد.

صاحبان امضا می‌توانند با اپلیکیشن «هم‌آفرین» روی گوشی تلفن‌همراه دستور پرداخت دهند

 
اپلیکیشن هم‌آفرین  بانک کارآفرین برای حساب‌هایی که بیش از یک امضا دارند امکانی را فراهم کرده تا صاحبان امضا بتوانند از طریق گوشی تلفن همراه خود اسناد مالی و تراکنش‌ها را امضا کنند.
 
ناصر محمدی، مدیر بانکداری دیجیتال شرکت نگاه بانک، در گفت‌وگو با پیوست اعلام کرد: «بانک کارآفرین از حدود ۱۰ سال پیش از طریق اینترنت بانک خود کارتابل حساب‌های مشترک را ایجاد کرده بود و امکان امضای تراکنش‌ها و حساب‌های چند امضا را برای مشتریان خود از طریق اینترنت بانک فراهم بود؛ اما با گسترش استفاده از تلفن همراه تقاضا به سمت استفاده از گوشی حرکت کرد حال این بانک امکانی را در اختیار مشتریان خود قرار داده است تا بتوانند از طریق اپلیکیشن هم‌آفرین حساب‌های چند امضا را امضا کنند و دستور انجام تراکنش را بدهند.»
 
 
ناصر محمدی، مدیر بانکداری دیجیتال شرکت نگاه بانک
محمدی افزود: «یکی از خصوصیات اصلی این اپلیکیشن کاربری ساده آن برای کاربران است، به سادگی می‌توانند از طریق آن تراکنش‌ها را امضا کنند و دستور پرداخت دهند.»
 
اپلیکیشن «هم آفرین» برای حساب‌هایی که بیش از یک امضا دارند این امکان را فراهم می‌کند تا هر صاحب امضا بتواند از طریق تلفن همراه خود درخواست‌های پرداخت را تایید و امضا کند. به این ترتیب، «هم‌آفرین» مشکلات دریافت و جمع آوری حضوری امضای صاحبان امضا را برطرف کرده  و امضاداران حساب‌های حقوقی و کارتابلی می‌توانند از طریق تلفن همراه خود در هر زمان و هر مکان نسبت به امضای اسناد پرداختی خود اقدام کنند، همچنین امضای اسناد پرداختی با بهره‌گیری از پارامترهای بایومتریک نظیر اثر انگشت و تشخیص چهره صورت می گیرد که خطر جعل یا تقلب را از میان برده‌ است.
 
محمدی گفت: «در اجرایی کردن این طرح امضای دیجیتال را پیاده‌سازی کرده‌ایم، کاربران هنگام نصب این اپلیکیشن روی گوشی‌های تلفن همراه خود کلید خصوصی امضای خود را روی دستگاهشان ذخیره می‌کنند و پس از آن کلید عمومی در اختیار آنان قرار می‌گیرد و آنان نیز باید کلید عمومی را در اختیار بانک قرار دهند.» او افزود: «به زودی امکانی فراهم می‌شود که برای ارائه کلید عمومی به بانک دیگر نیازی به مراجعه به شعب بانک نباشد.»
 
 
مراسم رونمایی از اپلیکیشن «هم‌آفرین»
در ابتدای مراسم رونمایی از این اپلیکیشن حسین اسلامی، مدیر عامل هلدینگ فناوری نگاه، ورود به عرصه کسب کار بانک از طریق محصولاتی همچون «هم آفرین» را نقطه آغاز حرکت این مجموعه دانست و با بیان این نکته که بسیاری از تراکنش‌های مالی از طریق سامانه‌های تلفن همراه صورت می‌گیرد، استفاده از ظرفیت‌های این حوزه را بسیار مهم خواند. او هدف هلدینگ نگاه را نه فقط ارائه خدمات موجود، بلکه ایجاد تحول در سطح کسب و کار بانک اعلام کرد و «هم‌آفرین» را به عنوان نمونه ای نوآورانه ذکر کرد که باعث جذب مشتریان و منابع مالی جدید می شود.
 

بانک ملی شعبه تمام دیجیتال ایجاد می‌کند

 
پیاده‌سازی امضای دیجیتالی از سوی بانک ملی ایران با همکاری شرکت اعتماد هوشمند آینده به عنوان مرکز میانی ارائه دهنده این خدمات قفل چند ساله احراز هویت از طریق امضای دیجیتالی را در نظام بانکی کشور گشود و حال می‌توان امیدوار بود تا در ماه‌های آتی سایر بانک‌ها نیز با پیاده‌سازی امضای دیجیتال در زیرمجموعه خود امکان احرازهویت غیر حضوری و ارائه سرویس‌های غیرحضوری را در زیرمجموعه خود فراهم کنند. عضوهیات مدیره بانک ملی ایران پس از اجرایی شدن امضای دیجیتال در زیرمجموعه این بانک نوید از ایجاد شعبه تمام دیجیتالی تا چند ماه آینده را می‌دهد.
 
مسعود خاتونی، عضو هیات مدیره بانک ملی و معاون فناوری اطلاعات بانک ملی ایران در گفت‌وگو با پیوست اعلام کرد که این بانک تا چند ماه آینده تمامی زیرساخت‌های لازم را برای ایجاد شعبه تمام دیجیتالی فراهم خواهد کرد.
 
او گفت: «در نظر داریم ارائه تمامی خدمات درون شعبه را در فضای دیجیتالی امکان‌پذیر کنیم، خدماتی نظیر تعریف مشتری، افتتاح حساب، اعطا، برداشت و تسویه تسهیلات و تمامی خدماتی که از طریق شعبه ارائه می‌شود به زودی به صورت کاملا دیجیتالی ارائه خواهد شد.»
 
 
مسعود خاتونی، معاون فناوری اطلاعات بانک ملی
 
خاتونی با اشاره به پیاده‌سازی امضای دیجیتالی در بخش ارائه تسهیلات برای کسب و کارهای آسیب دیده از کرونا گفت: «در طول یک ماهی که این فضا مهیا شده، بیش از ۵۰ هزار امضا برای مشتریان صادر شده است و با این شیوه تا پایان شهریور ماه از ۱۰۰ هزار امضا رد خواهیم شد.» او افزود: «ما بیش از ۸ هزار پرونده تسهیلاتی را بدون اینکه افراد نیازی به مراجعه به شعب بانکی ملی پیدا کنند تکمیل و تسهیلات‌شان را پرداخت کردیم.»
 
او ادامه داد: «در شرایط فعلی از صفر تا ۱۰۰ پرونده تسهیلاتی را مشتری انجام می‌دهد، اگر نیاز باشد سفته الکترونیکی تهیه می‌کنند، پای آن تمبر الکترونیکی الصاق می‌کنند و در پایان نیز پیام‌های لازم رد و بدل می‌شود و شخص متقاضی تسهیلات را دریافت می‌کند.»
 
به عقیده او اگر کسی که با فضای دیجیتالی آشنا باشد در کمتر از دو دقیقه می‌تواند تسهیلات خود را دریافت کند و برای کسی که آشنایی کمتری دارد در طول ۱۰ دقیقه تکمیل می‌شود.
 
او تاکید کرد که در کنار صدور امضای دیجیتالی برای پرداخت تسهیلات مربوط به کسب و کارهای آسیب دیده از کرونا تاکنون بیش از ۲۰ هزار فقره سفته و بیش از ۳۰ هزار قطع تمبر به صورت دیجیتالی صادر شده است.
 
خاتونی اعلام کرد زمانی که این بانک موفق شد تا امضا را برای اعطای تسهیلات صادر کند مشخص شد که امکان بکارگیری امضا برای ارائه سرویس در سایر بخش‌ها نیز وجود خواهد داشت. او تاکید کرد که بانک ملی در حال بررسی امکان صدور امضا در سطوح بالاتر است.
 
همچنین محمد رضا پورحسن مدیرعامل شرکت اعتماد هوشمند یکی از مراکز میانی خصوصی مجاز به ارائه خدمات و زیرساخت لازم برای ارائه امضای دیجیتالی در گفت‌وگو با پیوست با اشاره به اینکه سرویس بانک ملی روی اپلیکیشن‌‌های این بانک ارائه می‌شود گفت: «هم‌اکنون امضای سطح یکی که ارائه می‌شود بیشتر برای احراز هویت مورد استفاده قرار می‌گیرد.»
 
 
محمدرضا پورحسن، مدیرعامل اعتماد هوشمند – عکس از راه پرداخت
 
او با اشاره به اینکه در حال آماده کردن مقدمات صدور امضا برای سطوح بالاتر ۲ و ۳ هستیم گفت: « در شرایط فعلی صدور امضای دیجیتالی برای سطوح بالاتر نیازمند احراز هویت حضوری است، هر چند احراز هویت به صورت دیجیتالی در بورس پذیرفته شده است برای اینکه این امکان برای صدور امضای دیجیتالی نیز فراهم شود نیاز به تعاملات بیشتری با مرکز ریشه است.»
 
او ادامه داد: « برای انجام تراکنش‌های مالی نیازمند صدور امضا در سطح ۲ یا ۳ هستیم از همین رو این امکان را فراهم کرده‌ایم تا امکان صدور امضا روی سیم‌کارت فراهم شود.»
 
او با اشاره به اینکه امضای سطح ۲ و ۳ باید حتما روی ابزارهای خاص صادر شود تا دسترسی به آن قابل کنترل و همچنین از امنیت بیشتری برخوردار باشد گفت: « هم‌اکنون امضای دیجیتال روی توکن یا سیم‌کارت صادر می‌شود؛ ما با مذاکراتی که با رایتل و همراه اول انجام داده‌ایم به زودی امضای دیجیتالی را روی سیم کارت صادر خواهیم کرد.»
 
او تاکید کرد که افرادی که خواهان امضای سطح بالاتر هستند باید سیم کارت خود را عوض کنند و از سیم‌کارتی استفاده کنند که قابلیت صدور امضا و ذخیره آن را داشته باشد.

حمایت ویژه از شرکت های دانش بنیان

رئیس شعبه اهواز بانک توسعه صادرات ایران از اعلام آمادگی برای حمایت از شرکت های دانش بنیان در استان خوزستان خبر داد.
 
به گزارش روابط عمومی بانک توسعه صادرات ایران، فریبا نادریان، رئیس شعبه اهواز بانک توسعه صادرات درخصوص ظرفیت­های شرکت­های دانش بنیان در استان خوزستان، گفت: این استان ازنظر نیروی انسانی متخصص در حوزه فناوری­های دانش بنیان و حضور سیستم­های دولتی مانند صنایع نفت و گاز بستری غنی و مناسب برای رشد و توسعه اقتصاد دانش بنیان است.
وی خاطر نشان کرد: طی توافق انجام شده بین بانک توسعه صادرات ایران با صندوق نوآوری و شکوفایی و صندوق توسعه ملی، اعطای تسهیلات صادراتی با حداقل نرخ سود از اولویت‌های ما طی دو سال اخیر بوده است.
وی با اشاره به ارائه تسهیلات به شرکت­های دانش بنیان، اظهارداشت: نرخ سود تسهیلات بانک برای این شرکت­ها بین ۱۶ تا ۱۸ درصد و منابعی که از طریق صندوق توسعه ملی تامین می شود، معادل ۱۱ درصد است.
به گفته نادریان، براساس بسته حمایت از صادرات غیرنفتی که سال گذشته ابلاغ شد، تسهیلاتی که از طریق تلفیق منابع بانک و صندوق توسعه ملی پرداخت می‌شود با نرخ سود میانگین ۱۴.۵ درصد به مشتریان دانش بنیان پرداخت می شود.
رئیس شعبه اهواز بانک توسعه صادرات ایران با اشاره به پتانسیل خاص و تفاوت چشمگیر حوزه های اقتصادی استان خوزستان با سایر استان ها، گفت: تلاش می کنیم تا به صورت جدی این ظرفیت­ها شکوفا شوند وبه این منظور آماده معرفی خدمات و تسهیلات در قالب ارائه مشاوره برای شرکت­های دانش بنیان هستیم.

آیا غول‌های تکنولوژی بانک‌ها را تهدید می‌کنند

صنعت پرداخت در سال‌های اخیر صحنه نوآوری‌های بسیاری بوده و بازیگران مختلف به دنبال افزایش سهم خود از این بازار هستند. حاکمان سنتی این صنعت یعنی بانک‌ها حالا در مواجهه‌ با بازیگران جدید احساس خطر می‌کنند. فین‌تک‌ها و غول‌های تکنولوژی با نوآوری و ابتکارعمل در عرصه پرداخت تجربه متفاوت و آسانی را برای مشتریان خود فراهم کرده‌اند و با معرفی راهکارهای جدید، روش‌های تازه‌ای برای کسب درآمد نیز امکان پذیر شده است، البته نباید از یاد برد که نقش آفرینان جوان این صنعت را نمی‌توان مستقل از بانک‌ها دانست و آنها هنوز به نحوی به بانک وابسته خواهند بود.
 
 بانک‌هایی که پیش از این هیچ‌گاه بازار خود را با کسی سهیم نشده‌اند حالا با ظهور این بازیگران یا باید قید بخش عمده‌ای از سود خود را بزنند و یا اینکه خود را با شرایط جدید وفق داده و با ابتکار عمل سهم خود را در بازار حال حاضر افزایش دهند. کاپژمینی(Capgemini) شرکت مشاره فناوری اطلاعات فرانسوی در گزارش از وضعیت پرداخت در سال ۲۰۱۹ منتشر کرده و در آن به چالش‌های پیش روی صنعت بانکداری پرداخته که خلاصه این گزارش را در ادامه می‌خوانید.
 
غول‌های تکنولوژی تهدیدی برای بانک‌ها
غول‌های تکنولوژی که به تازگی به عرصه امورمالی روی آورده‌اند با تکیه بر کاربران بی‌شمار خود تهدید مهمی برای بانک‌ها محسوب می‌شوند. با توجه به پتانسیل بالای این صنعت، شرکت‌های بزرگ تکنولوژی به دنبال سرمایه گذاری و افزایش سهم خود در حوزه پرداخت‌ها هستند و با ارائه قابلیت‌های جدید این صنعت را متحول کرده‌اند و البته این تنها ابتدای راه نوآوری است.
 
ارائه راه‌حل‌های جدید باعث تغییر انتظارات مشتریان شده، به گونه‌ای که امروزه کاربران روش‌های دیجیتال را در اولویت قرار می‌دهند. با گذار به دوره دیجیتال جایگاه محکم بانک‌ها در حوزه پرداخت متزلزل شده است و سلاطین سنتی این عرصه برای حفظ جایگاه خود نیاز به رویکرد‌های تازه خواهند داشت.
 
تکنولوژی دفترکل توزیعی (DLT)، API (رابط نرم افزاری)، هوش مصنوعی و بانکداری به عنوان یک خدمت (BaaS) چند رویکرد تازه سیستم بانکی به مسئله پرداخت محسوب می‌شود که با وجود مشکلات متعدد به عرصه رقابت بانک‌ها با شرکت‌های دیگر تبدیل شده است و لزوم سرمایه‌گذاری بیشتر در روش‌های تازه و خلاقانه و همکاری در این زمینه‌ها را نشان می‌دهد.
 
مسئله مهم دیگری که بانک‌ها و سایر فعالان حوزه پرداخت با آن مواجه هستند قانونگذاری است. یکی از دلایلی که فین‌تک‌ها و شرکت‌های بزرگ تکنولوژی گرایش چندانی به تاسیس بانک و استقلال کامل ندارند، پیچیدگی‌ها و مسائل قانونی است. به دلیل حساسیت مسئله و اهمیت بالای مسائل مالی قوانین سفت و سختی را در این صنعت شاهد هستیم. با این وجود حتی قانون‌گذاران نیز نیاز به تغییر را حس می‌کنند و حتی در برخی مناطق به دنبال قوانینی هستند که گذار به بانکداری باز را برای بانک‌ها اجباری کند و البته به دلیل پیچیدگی‌های موجود بانک‌ها در برابر این الزامات مقاومت کرده‌اند.
 
تصمیمات استراتژیک و اجرایی بانک‌ها تحت تاثیر مشتریان
رویکرد تازه مشتریان و نگاه تازه آنها به مسائل مالی بانک‌ها را مجبور به تغییر کرده است. بانکداری نوین در پاسخ به انتظارات جدید مشتریان خدمات تازه‌ای از جمله روش‌های جدید پرداخت، پرداخت خودکار، ارتباط لحظه‌ای با بانک مثلا از طریق خودرو یا حتی ساعت‌های هوشمند، پاداش وفاداری و دسترسی آسان را برای آنها فراهم کرده‌اند. همچنین شفافیت پرداخت نیز به یکی از فاکتورهای مهم برای مشتریان حقیقی و حقوقی تبدیل شده است. مشتریان می‌خواهند در لحظه تراکنش خود را دنبال کرده و از تمام مراحل و هزینه‌ها مطلع باشند. در فضای جدید تجاری که رفته رفته پرداخت‌های لحظه‌ای و نرم‌افزاری به یک روتین تبدیل می‌شود، شرکت‌ها انتظار دارند که در کنار پرداخت لحظه‌ای امکان مدیریت نقدینگی لحظه‌ای نیز فراهم گردد. همچنین از آنجایی که تراکنش‌های تجاری یکی از مسائل مهم و پرارزش فرایند کاری این شرکت‌ها محسوب می‌شود مطمئنا قابلیت ردیابی تراکنش نیز اهمیت بالایی خواهد داشت و بانک‌ها به دنبال ارائه راه حلی هستند که بتواند تمامی این قابلیت‌ها را برای مشتریان فراهم سازد.
 
بانکداری باز ارائه این خدمات را برای بانک‌ها امکان‌پذیر خواهد ساخت. از مزایای اصلی بانکداری باز برای مشتریان حقیقی بهبود تجربه و ساخت مدل‌های خدماتی پایدار است و البته پتانسیل ارائه همین خدمات در بخش تجاری نیز وجود دارد. بخش برنامه‌ریزی منابع تجاری در شرکت‌ها با استفاده از رابط کاربری نرم‌افزاری (API) می‌تواند به خوبی با سیستم‌های بانکی ارتباط برقرار کند و در نتیجه شاهد پردازش سریع داده و صرفه جویی در زمان خواهیم بود.
 
ظهور نرم‌افزار‌های متعدد باعث شده تا بانک‌ها برای سهم خود از بازار خود نگران شوند. براساس تحقیق Capgemini بیش از نیمی از بانک‌ها تمایلی به ارائه داده‌های مشتریان خود ندارند و در نتیجه API هایی معدودی ارائه و کسب اطلاعات را به صورت همزمان انجام می‌دهند. همچنین خدمات پرداخت لحظه‌ای هنوز جایگاه خود را در بین شرکت‌ها و ترکانش‌های بین شرکتی تثبیت نکرده‌اند. با اینکه بیش از ۶۰ درصد از بخش خرده فروشی از پرداخت‌های لحظه‌ای استفاده می‌کنند تنها ۲۰ درصد از شرکت ها و موسسات به این قابلیت روی آورده‌اند و این رقم در بخش بازرگانی به ۱۰ درصد کاهش می‌یابد.
 
پیشی گرفتن صنعت پرداخت از بانکداری باز
با اینکه بانکداری باز هنوز در سطح جهانی پذیرفته شده نیست؛ اما این صنعت وارد مرحله‌ای تازه شده است، تلفیق قابلیت‌ها و خدمات از طریق ایجاد اکوسیستم‌ و همکاری که در نتیجه بازار تازه‌ای را برای ارائه خدمات زندگی و همچنین خدمات مالی و محصولات ایجاد می‌کند. فعالان این زمینه در راستای آمادگی برای این تحول باید مدل تجاری اکوسیستم-محور را به اولویت بانکداری خود تبیدل کنند. نود درصد از پاسخ دهندگان ۲۰۱۹ WPR عقیده دارند که بانک‌ها باید با نگرشی استراتژیک در آینده به بخشی از یک اکوسیستم تبدیل شوند.
 
اکثر بانک‌ها به فکر ساخت یک بازار/پلتفرم خاص هستند تا کنترل سهام خود را در دیگر پلتفورم‌ها به کار گیرند و به نظر نمی‌رسد که مشارکت در اکوسیستم‌هایی که در مالکیت دیگر بازیگران قرار دارد در دستور کار این بانک‌ها قرار گیرد. البته یک سری بانک‌ها نیز با رویکردی متفاوت به دنبال ایجاد ارزش در دیگر اکوسیستم‌ها و درآمدزایی از آن هستند. شبکه‌های متصل و اشتراک اطلاعات میان-صنعتی از عوامل ضروری برای ساخت یک اکوسیستم محسوب می‌شوند و بانکداری باز می‌تواند داده‌های بانکی و غیربانکی را در یک محیط یکپارچه تلفیق کند.
 
مشکلات بانک‌ها در بانکداری باز
بانک‌ها هنوز در زمینه‌های سنتی با مشکل مواجه هستند و برای همپایی با غول‌های تکنولوژی باید قابلیت‌های پردازش پرداخت خود را بهبود بخشند. بانک‌ها برای افزایش قابلیت‌های خود با مشکل مواجه هستند که در نتیجه باعث افزایش ناکارآمدی، افزایش هزینه و رشد آهسته و کاهش چابکی بانک‌ها می‌شود. البته بانک‌ها می‌توانند برای افزایش بازدهی فرایند‌های خود با فین‌تک‌ها همکاری کنند.
 
بانک‌ها در خدمات بازرگانی می‌توانند به پیشنهادات تازه‌ای در زمینه زیرساخت، راه‌حل‌های PoS (درگاه‌های نرم افزاری جدید) و خدمات ارزش افزوده رجوع کنند. بانک‌ها با رویکردی نوین به زیرساخت‌های خود باید از خدمات API استفاده کنند، زیرساختی ترکیبی که استراتژی کاملی در اختیار آنها قرار خواهد داد. درصورتی که APIها با زیرساخت سنتی فعلی همخوانی نداشته باشند به ویژه زمانی که ضروریات تکنولوژی از جمله فضاهای ابری در میان باشد، باید به فکر جایگزینی بود. همچنین با استفاده از پرداخت لحظه‌ای در پیشنهادات اصلی بانکی، بانک‌ها می‌توانند پیغام رسانی را استاندارد کرده، ابزار‌های جمع آوری اطلاعات بهتری داشته و دسترسی میان-کانالی را بهبود بخشند و این تحول باید در موازای بانکداری باز انجام گیرد. بانک‌ها باید پرداخت‌های لحظه‌ای را یک استراتژی مکمل برای بانکداری باز قلمداد کنند و از پیشرفت تکنولوژی برای غلبه بر چالش‌های اجرایی و زیرساختی استفاده کنند.
 
رشد و فرصت جدید در راه است
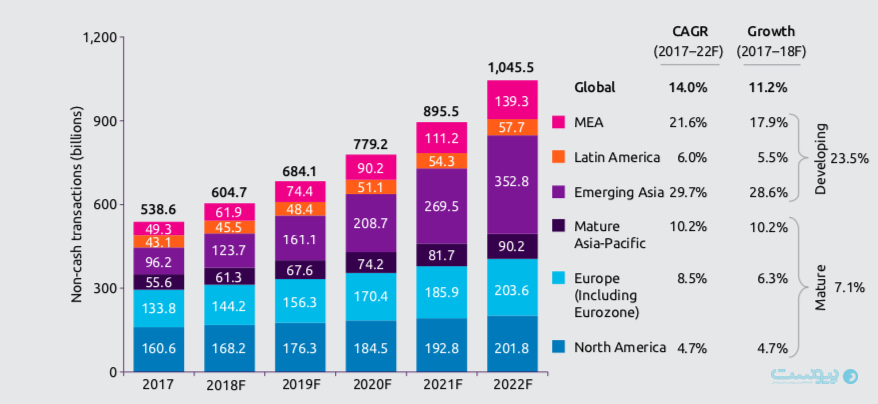
حجم معاملات غیرنقدی جهان با رشد ۱۲ درصدی از ۲۰۱۶ تا ۲۰۱۷ به ۵۳۹ میلیارد دلار رسیده است. بازارهای در حال توسعه با سهمی ۳۵ درصدی در سال ۲۰۱۷ درصورت ادامه روند رشد خود نزدیک به نیمی از تراکنش‌های غیرنقدی جهان را تشکیل خواهند داد. بازار نوظهور آسیا (۳۲درصد) کمک زیادی به رشد حجم تراکنش‌های نقدی کرده است. اروپای مرکزی، خاورمیانه و افریقا رشدی ثابت و در حدود ۱۹ درصد داشتند و کشور‌هایی همچون روسیه، ترکیه و نیجریه بیشترین رشد را نشان داده‌اند. در آمریکای لاتین نیز با وجود رشد ۸ درصد در طول ۲۰۱۶-۲۰۱۷، بازگشت ثبات سیاسی باعث احیای بازار شده است.
 
به تفکیک کشور هنوز هم آمریکا در لیست ۱۰ بازار غیرنقدی جهان جایگاه اول را دارد و پس از آن منطقه یورو جایگاه دوم را در اختیار دارد و نوآوری‌هایی سرویس‌هایی همچون علی‌پی و وی‌چت باعث شده تا چین جایگاه خود را به عنوان سومین بازار تراکنش‌های غیرنقدی حفظ کند. از لحاظ تراکنش‌های غیرنقدی در ازای جمعیت، نروژ رده اول را در اختیار دارد و پس از آن هم کشور‌های کره جنوبی و استرالیا قرار دارند.
 
با اینکه پرداخت کارتی در سال ۲۰۱۷ هم پرکاربردترین روش پرداخت غیرنقدی محسوب بود و سهم خود را نسبت به سال قبل در بازار تراکنش‌های غیرنقدی ۲ درصد نیز افزایش داد اما کشورهای پیشتاز جهان از لحاظ پرداخت غیرنقدی روش‌های دیگری را نیز اتخاذ کرده اند.
 
نروژ به شهروندان خود اجازه می‌دهد که از کارت یا اپلیکیشنی استفاده کنند که به جای حساب بانکی از آنها شماره تلفن می‌خواهد و گسترش پرداخت موبایلی-آنلاین و آفلاین- باعث شد تا کره جنوبی به رتبه دوم تراکنش‌های غیرنقدی در ازای جمعیت صعود کند. با این وجود هنوز راه درازی در زمینه پرداخت‌های غیرنقدی در پیش است و تکنولوژی‌ها و خدمات جدید می‌توانند به بهبود شرایط کمک کنند.
 
گام بعدی برای بازار‌های غیرنقدی چیست؟
 
روش پرداخت دیجیتال با پشتوانه قانونی و به لطف پیشرفت تکنولوژی در بازارهای بالغ و در حال توسعه به رشد خود ادامه خواهد داد. برای بازار نوظهور آسیا نرخ رشد مرکب سالانه‌ای ۳۰ درصدی برای دوره ۲۰۱۷ تا ۲۰۲۲ پیش‌بینی می‌شود و اروپا نیز با نرخ رشد مرکب ۷ درصدی در این دوره رشد از آمریکا پیشی خواهد گرفت.
 
پیش بینی می‌شود که تغییر گرایشات مشتریان، رشد تجارت الکترونیکی و کمک‌های دولتی باعث افزایش ۲۱ درصدی تراکنش‌های غیر نقدی در خاورمیانه و منطقه آفریقا در دوره ۲۰۱۷ تا ۲۰۲۲ شود. با این همه در آمریکای لاتین حتی با وجود روند رو به رشد اقتصادی، افزایش تراکنش‌های غیرنقدی روند رشد ثابتی خواهد داشت.
 
اما با وجود روند رو به رشد پرداخت‌های غیرنقدی و با اینکه سهم پرداخت‌های نقدی در اکثر کشورها رو به کاهش است، نقدینگی در گردش در پنج سال گذشته ثابت بوده و در برخی موارد حتی افزایش یافته است. با وجود حمایت قانون‌گذاران از تراکنش‌های غیرنقدی، میزان نقدینگی جهانی از ۴ درصد به ۷ درصد از موجودی مالی جهان افزایش یافته است و جالب اینکه کشور‌هایی که بیشترین تراکنش‌های غیرنقدی دارند به پول نقد نیز وابستگی بالایی دارند.
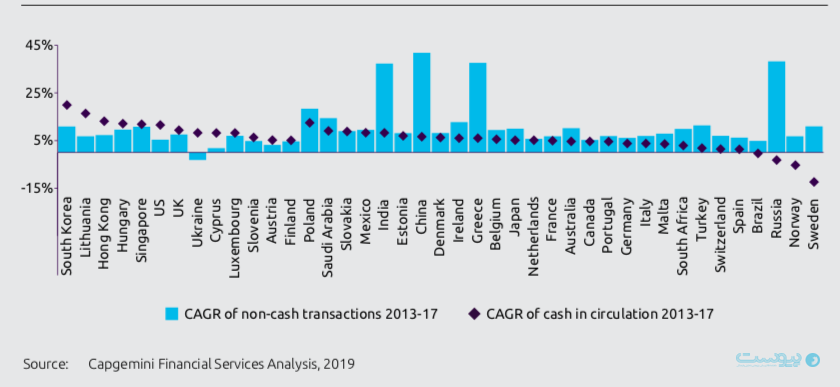
 
 
با وجود حمایت قانون‌گذاران از تراکنش‌های غیرنقدی، میزان نقدینگی جهانی از ۴ درصد به ۷ درصد از موجودی مالی جهان افزایش یافته است
 
قابلیت‌های خاص پول نقد باعث شده تا کنارگذاشتن آن دشوار شود برای مثال حتی در کشورهای پیشرفته‌ای همچون آمریکا، فنلاند، کره جنوبی، سنگاپور و انگلستان نقدینگی در گردش روند رشد ثابتی دارد و با وجود اینکه در چندین کشور جهان از جمله استرالیا و سوئد با افزایش پرداخت‌های دیجیتال میزان نقدینگی در گردش کاهش پیدا کرده است؛ اما به طور کلی به نظر نمی‌رسد که فعلا میزان نقدینگی جهان روند نزولی به خود بگیرد و در سال ۲۰۱۶ تا ۲۰۱۷، میزان نقدینگی جهانی تقریبا ۴ درصد افزایش یافت.
 
 
این جدول روند رشد نقدینگی در کشورهای مختلف را نشان می‌دهد
 
به دنبال اکوسیستمی منعطف
با وجود استاندارد‌ها، سیستم و موضوعات قانونی سیستم مالی جهان به دنبال ارتباط و یکپارچه‌سازی است. بسیاری از فعالان این حوزه در راستای این مسئله تلاش کرده‌اند و سعی آنها بر این است که با اکوسیستمی یکپارچه و در هم آمیخته به سمت پیشرفت گام بردارند.  البته قانون‌گذاران نیز بیکار ننشسته‌اند، با وجود اینکه بانکداری باز و پرداخت‌های لحظه‌ای امور مالی را ساده‌تر کرده‌اند؛ اما قانون‌گذاران به دنبال کاهش خطر هستند. قانون‌گذاران از بانک‌ها و موسسات انتظار دارند که به عنوان دروازه‌بان‌ این اکوسیستم عمل کنند و در مبارزه با کلاهبرداری، پولشویی، پشتیبانی مالی از تروریسم و جرایم سایبری فعال باشند.
 
اداره حسابرسی ارزی آمریکا، هیات فرمانداران سیستم خزانه فدرال، موسسه بیمه سپرده‌های فدرال، اتحادیه اعتبارات ملی و شبکه مبارزه با جرایم ملی آمریکا به اتفاق رویکردی خطر-محور را برای برنامه‌ریزی و اجرای آزمایش‌های BSA/AML (قانون رازداری بانکی و قانون مبارزه با پولشویی) انتخاب کرده‌اند. سوئیس و ژاپن نیز اقداماتی را در راستای تغییر قوانین مبارزه با پول‌شویی خود آغاز کرده‌اند. این موارد و اقدامات دیگر کشورها حاکی از اهمیت بالای قوانین جدید و رویکرد تازه قانونگذاران و البته توجه این بخش از دولت‌ها به صنعت پرداخت و امور مالی است.
 
برای آینده‌ای بهتر، فعالان صنعت پرداخت و قانونگذاران باید برای تضمین امنیت و همچنین ارائه خدمات به بهترین نحو با یکدیگر همکاری داشته باشند. صنعت پرداخت مطمئنا به پیشرفت در زمینه پرداخت‌های غیر نقدی ادامه خواهد داد و فعالان این حوزه از جمله بانک‌ها برای باقی ماندن به نوآوری و همکاری با دیگر بازیگران این عرصه نیاز دارند. با اینکه هرساله ممکن است تکنولوژی و بازیگر تازه‌ای وارد این عرصه پرسود شود اما مطمئنا آنهایی پیروز میدان خواهند بود که بهترین خدمات را به کاربران خود ارائه دهند.