نسخه آتی همراه کارت به سمت کیف پول الکترونیکی می‌رود

نیما نامداری، معاون طرح و توسعه شرکت ارتباط فردا و رئیس هیئت‌مدیره شرکت پیدا با بیان اینکه نسخه آتی همراه کارت به سمت کیف پول الکترونیکی می‌رود، در مراسم قرعه‌کشی جشنواره تپش در هر تراکنش اعلام کرد: «این جشنواره می‌تواند نقطه پایان و آغازی جدید برای همراه کارت باشد.»
 
نیما نامداری تأکید کرد: «ارتباط فردا همیشه می‌خواهد یک گام جلوتر از صنعت حرکت کند. البته یک گام جلوتر بودن همیشه ساده نیست، زمانی که ما اجرای طرح همراه کارت را آغاز کردیم هیچ‌کس این سرویس‌ها را روی برنامک‌های (اپلیکیشن) بانکی خود ارائه نمی‌داد این در حالی است که هم‌اکنون تمام شرکت‌های PSP برای ارائه این خدمات با یکدیگر رقابت می‌کنند، این به معنای آن است که ما باید مسیر خود را در این بخش تغییر داده و یک سطح بالاتر برویم. روی موضوعی که همه ایستاده‌اند ما نمی‌ایستیم.»
 
او اعلام کردد: «به زودی (شهریورماه) نسخه جدید همراه کارت ارائه می‌شود و سرویس‌هایی که روی این برنامک جدید یا نسخه جدید همراه کارت ارائه می‌شود با سرویس‌هایی که هم‌اکنون ارائه می‌شود متفاوت خواهد بود.»
 
او ادامه داد: «نسخه آتی همراه کارت به سمت کیف پول الکترونیکی خواهد رفت و به گونه خواهد بود که با شرایط جدید پرداخت الکترونیکی کشور سازگار باشد. محصول جدید همراه کارت تجربه کاربری جدیدی ایجاد خواهد کرد.»
 
نامداری گفت: «یکی از برنامه‌های شرکت ارتباط فردا حرکت به سمت بانکداری باز است، ما می‌خواهیم یک پارادایم شیفت در فضای بانکداری ایجاد کنیم به‌گونه‌ای که بتوان از خدمات بانکی در حوزه‌های دیگر نیز بهره برد.»
 
او با اشاره به سایر پروژه‌هایی که برای اجرا در دستور کاری شرکت ارتباط فردا قرار دارد گفت: «سوپرمارکت‌های مالی از برنامه‌های آتی ما به شمار می‌آیند، مراکزی که نام بانک، بیمه یا بورس بر سر در خود ندارند اما به‌گونه‌ای طراحی شده‌اند که تمامی خدمات مالی را ارائه خواهند داد.»
 
در مراسم قرعه‌کشی جشنواره تپش در هر تراکنش ۶ نفر به‌قیدقرعه انتخاب شدند و جوایز متفاوت این برندگان نشان از تفاوت دیدگاه برگزارکنندگان این همایش می‌دهد. جایزه سفر به قطب شمال جایزه اول این جشنواره است. ۵ جایزه دیگر مربوط به سفر به جنگل‌های آمازون و سفر به آفریقا است. برگزارکنندگان این جشنواره سعی کردند همان‌طور که با همراه کارت توانستند تغییری در فعالیت‌های بانکی ایجاد کنند، با این جشنواره و هدایا نیز بتوانند تفاوتی در زندگی افراد ایجاد کنند، چرا که سفر تغییر در بطن زندگی افراد ایجاد می‌کند.
 
مدیرعامل شرکت پیدا، شرکت زیرمجموعه شرکت ارتباط فردا و ارائه‌دهنده خدمات پرداخت موبایلی در ابتدای این مراسم با اشاره به پیشینه همراه کارت گفت: «نسخه اولیه این برنامک در سال ۹۳ روی سیستم‌عامل‌های رایج بازار، اندروید، ویندوز و iOS ارائه شد همین باعث شد تا استقبال گسترده‌ای از آن صورت گیرد.»
 
رضا شکیبانیا افزود: «از ویژگی‌های اصلی همراه کارت این است که برای استفاده از آن لازم نیست حتماً مشتری یک بانک باشند، تمامی دارندگان کارت‌های بانکی می‌توانند از همراه کارت بهره برند.»
 
او با اشاره به کارکردهای نسخه آتی همراه کارت گفت: «با توجه به گسترده‌تر شدن موبایل سرویس‌های آتی، همراه کارت بیشتر مبتنی بر کیف پول الکترونیکی خواهد بود. تلاش خواهیم کرد همراه کارت را به کیف پول موبایل تبدیل کنیم..»
 
او ادامه داد: «البته تا زمان ارائه نسخه جدید مشتریان فعلی خود را تنها نخواهیم گذاشت و سرویس‌های جدیدی به همراه کارت اضافه خواهد شد به طور مثال اگر تاکنون فقط می‌توانستند شارژ ایرانسل خریداری کنند به زودی شارژ سایر اپراتورها را نیز می‌توانند از طریق این برنامه خریداری کنند.»

تنزل ۷۴ پله‌ای رتبه دولت الکترونیک ایران در گزارشات بین‌المللی

در حالی که تحقق دولت الکترونیک یکی از برنامه‌های اصلی دولت یازدهم بوده و مسئولان گزارش‌های متعددی از اقدامات در این باره ارائه می‌کنند اما از سال ۲۰۱۲ تا ۲۰۱۶ رتبه‌ جهانی ایران در دولت الکترونیک ۷۴رتبه تنزل یافته است.
 
در حالیکه سازمان فناوری اطلاعات ایران از چند سال پیش متولی انحصاری دولت الکترونیک در کشور شده و اقدامات متعددی را در این باره انجام می‌دهد اما در گزارشات جهانی سازمان ملل متحد، رتبه‌ جهانی ایران با 74 رتبه تنزل در مشارکت الکترونیکی از سال 2012 تا 2016 در دولت الکترونیک و 6 رتبه سقوط EGDI از رتبه‌ 100 در سال 2012 به رتبه‌ی 106 در سال 2016 مواجه بوده است.
 
این در حالی است در چهار سال دولت یازدهم، اینترنت ثابت و همراه در کشور رشد چشم‌گیری داشته است. به طوری که در بخش پهنای باند داخلی ظرفیت حدود 600 گیگابیت در ثانیه در سال 92 به 10 ترابیت بر ثانیه (بیش از 10 هزار گیگابیت بر ثانیه) در سال 96 رسیده و در بخش بین الملل نیز پنهای باند حدود 70 گیگابیت برثانیه‌ای در سال 92 به پهنای باند بین المللی حدود 800 گیگابیت بر ثانیه در سال 96 رسیده است.
 
با توسعه اینترنت همراه از سوی اپراتورهای همراه زمینه‌ خوبی برای اجرای دولت الکترونیک، دولت همراه و شهر هوشمند فراهم شده است . هم‌اکنون خدمات نسل چهارم و چهار و نیم تلفن همراه در 700 شهر و و خدمات نسل سوم تلفن همراه در هزار شهر و روستا ارائه‌ می‌شود و 27 هزار روستای کشور نیز از خدمات اینترنت پر سرعت ثابت استفاده می‌کنند.
 
علاوه بر توسعه دسترسی به اینترنت، اجرای پایلوت های شهر هوشمند توسط برخی نهادهای وابسته به دولت و ریاست جمهوری در مناطق آزاد، نشان می‌دهد فرصت‌های خوبی برای راه‌اندازی مناسب دولت الکترونیک و همراه وجود دارد.
 
کندی پیشرفت اجرای شبکه ملی اطلاعات مانند کندی پیشرفت دولت الکترونیک تا پیش از سال 1395 مشهود بود تا اینکه وزیر ارتباطات مسئولیت شبکه ملی اطلاعات را از سازمان فناوری اطلاعات به شرکت ارتباطات زیرساخت با مدیریت جوان محول کرد و از آن پس شاهد افتتاح دو فاز اولیه از این شبکه‌ در کشور بودیم.
 
اکنون با توجه به کندی پیشرفت دولت الکترونیک به نظر می رسد بهتر است سیاست‌های زودبازده و تأثیرگذاری در بخش دولت الکترونیک در دولت اتخاذ شود تا جایگاه واقعی ایران در بخش دولت الکترونیک و مشارکت الکترونیک زودتر محقق شود.

پرداخت همراه بدون سیم‌کارت آمد

درست زمانی که همه منتظر رونمایی پرداخت همراه از طریق سیم‌کارت و نتیجه دادن همکاری همراه اول و شرکت خدمات انفورماتیک بودند بانک مرکزی از محصول جدیدی درزمینه پرداخت همراه رونمایی کرد و از طرح قبلی به‌عنوان یک رقیب نام برد که با راه‌اندازی آن شهروندان می‌توانند به انتخاب خود از هرکدام از سرویس‌های پرداخت همراه بهره ببرند.
 
Mobile-payment-1000-way2pay-1396-04-10-810x454.jpg
اوایل اردیبهشت‌ماه بانک مرکزی از سرویسی رونمایی کرد که سال‌هاست از طرح اولیه برای اجرایی شدنش می‌گذرد: پرداخت همراه و درنهایت کیف پول الکترونیکی. این سرویس که بر پایه فناوری ابری برنامه‌ریزی شده است، به کاربر یا دارنده هر کارت بانکی اجازه می‌دهد با استفاده از یکی از برنامه‌های پرداخت همراه شماره کارت خود را روی آن تعریف کند و ازآن‌پس تلفن همراه نقش کارت بانکی را ایفا خواهد کرد.
 
دیگر دارنده کارت نیازی به کشیدن کارت روی دستگاه کارت‌خوان ندارد، بلکه به‌سادگی می‌تواند با نزدیک کردن تلفن همراه خود به پایانه فروش و واردکردن رمز کارت پرداخت را انجام دهد. هرچند امکان پرداخت وجه با استفاده از این سرویس بدون واردکردن رمز و به‌صورت بزن و برو (Tap & Go) نیز وجود دارد.
 
تمام این سرویس‌ها که هم‌اکنون از طریق فناوری ابری و درنهایت NFC در اختیار دارندگان کارت قرار می‌گیرد، قرار بود از طریق سیم‌کارت تلفن همراه و پیش‌تر از آن نیز از طریق کارت‌های بانکی ارائه شود.
 
سیم‌کارت چه زمانی آمد؟
زمانی بحث ارائه سرویس پرداخت همراه از طریق سیم‌کارت‌های بانکی مطرح شد که اپل‌پی و سامسونگ‌پی سرویس پرداخت خود را در سطح بین‌المللی راه‌اندازی کردند. دارندگان این گوشی‌های تلفن همراه می‌توانستند با تعریف کارت خود روی تلفن همراه و با استفاده از حافظه گوشی پرداخت را به‌سادگی به انتها برسانند؛ اما استفاده از این سرویس برای دارندگان کارت‌های بانکی ایران به‌سادگی دارندگان کارت‌های اعتباری مستر و ویزا و سایر بانک‌های اروپایی نبود.
 
قرار گرفتن ایران در شرایط خاص سیاسی اقتصادی امکان بهره‌برداری از این سرویس را تقریباً به صفر می‌رساند، از همین رو مدیران بانکی به این نتیجه رسیدند که برای بهره‌برداری از این سرویس، فضای حافظه‌ای موردنیاز برای انجام یک تراکنش بانکی و همچنین شناسایی فرد را با استفاده از فضای حافظه‌ای سیم‌کارت انجام دهند، چراکه برخلاف گوشی‌های تلفن همراه که تولیدش در اختیار ایران نیست اپراتورهای فعال در کشور ایرانی هستند و در فضای داخلی ایران فعالیت می‌کنند.
 
از سویی محدود بودن تعداد آن‌ها موجب می‌شود که کنترل عملکردشان ساده‌تر باشد. تمامی موارد سبب شد طرح پیاده‌سازی عنصر امن یا سکیور المنت روی سیم‌کارت اجرایی شود.
 
سپاس رفت
تصمیم برای اجرایی شدن این پروژه زمانی گرفته شد که سامانه سپاس در حال نهایی شدن بود و شورای پول و اعتبار موافقت خود را با اجرای سپاس اعلام کرده بود؛ اما ورود فناوری جدید موجب شد بانک مرکزی در مورداجرای سپاس به تردید بیفتد و پرداخت همراه را به‌گونه‌ای دیگر تعریف کند.
 
این بار باید اپراتورهای تلفن همراه به کارزار فعالیت بانکی وارد می‌شدند، زیرا قرار بود شبکه بانکی از بستر حافظه‌ای سیم‌کارت بهره برد و شناسایی افراد و احراز هویتشان از طریق آن انجام پذیرد. برای اجرایی شدن این طرح همراه اول و شرکت خدمات انفورماتیک مهرماه ۹۴ قراردادی منعقد کردند تا زمینه اجرای این طرح را فراهم کنند؛ اما این طرح گنگ‌تر از آن بود که اجرایی شدنش در یک دوره یک‌ساله به نتیجه برسد.
 
این تفاهم‌نامه در مهرماه ۹۵ بار دیگر به امضا رسید و قرار شد این بار ظرف یک دوره کوتاه ابتدا امضای همراه روی سیم‌کارت تعریف و پس‌ازآن پرداخت همراه یا کیف پول الکترونیکی روی سیم‌کارت پیاده شود.
 
امضای همراه با پرداخت همراه گره خورد. درست زمانی که بانک مرکزی با اجرایی شدن «کیوا» مخالفت کرد و آن را تکنولوژی مرده با توجه به ورود نسل جدید از تکنولوژی‌های پرداخت عنوان کرد، از «سکیور المنت» یا عنصر امن و تعریف کیف پول روی سیم‌کارت گفت و پس‌ازآن نیز موضوع امضای همراه مطرح شد.
 
این درهم‌آمیختگی موضوع همیشه موجب شد امضای همراه همان کیف پول به نظر برسد و همه منتظر باشند با نهایی شدن امضای همراه پروژه کیف پول الکترونیکی نیز به نتیجه برسد، اما هر چه زمان به بهره‌برداری رسیدن سرویس امضای همراه نزدیک‌تر می‌شد، مدیران بانکی و مخابراتی بیشتر روی تمایز این دو تمرکز می‌کردند، تمایزی که تا پیش‌ازاین به آن اشاره‌ای نمی‌شد.
 
در اصل انجام عملیات امضای دیجیتال روی یک تراکنش از طریق کانال ارتباطی مانند شبکه تلفن همراه و با استفاده از گوشی تلفن همراه، امضای همراه نامیده می‌شود. فناوری امضای همراه به شهروندان اجازه می‌دهد از راه دور و به‌صورت غیرحضوری امکان تأیید یک تراکنش الکترونیکی را داشته باشند.
 
امضای همراه می‌تواند اطلاعات احراز هویتی را از طریق شبکه تلفن همراه در اختیار یک ارائه‌کننده خدمات آنلاین که برای ارائه خدمات به احراز هویت شهروندان نیاز دارد، قرار دهد. این امضا باید تضمین کند اطلاعات امضاشده توسط شهروند همان تراکنشی است که در پیام درخواست امضا مطرح شده و این به‌عنوان یک اصل مهم در امضای همراه پذیرفته شده است.
 
طبق توافقات اولیه قرار بود امضای همراه در دهه فجر ۹۵ به نتیجه برسد و رونمایی شود، اما این طرح نیز در آن دوره زمانی به نتیجه نرسید و امکان بهره‌برداری و رونمایی از امضای همراه در بهمن‌ماه گذشته میسر نشد.
 
یکی از زیرساخت‌های موردنیاز پیاده‌سازی امضای همراه، به بهره‌برداری رسیدن پروژه نماد بود. قرار بود این طرح از سوی یک پیمانکار داخلی نهایی شود و در اختیار مجریان امضای همراه قرار گیرد، این طرح قرار بود تابستان گذشته اجرایی شود تا بر اساس آن نیز امضای همراه اجرا شود، اما این طرح به‌تازگی نهایی شده و نتیجه آن نیز به بهره‌برداری رسیدن امضای همراه طی ماه‌های آینده است.
 
طولانی شدن روند اجرای امضای همراه و درنهایت پرداخت همراه یا کیف پول همراه موجب شد بانک مرکزی سراغ مسیر کوتاه‌تر یا سریع‌تری رود. این مسیر را بانک مرکزی نشانه‌گذاری یا تکونیزیشن نام‌گذاری کرده است.
 
طبق گفته مدیرکل فناوری اطلاعات بانک مرکزی نشانه‌گذاری پرداخت منحصر برای تلفن هوشمند نیست بلکه از تمامی ابزارهای هوشمند ازجمله ابزارهای پوشیدنی می‌توان برای انجام تراکنش با استفاده از این فناوری بهره برد.
 
بنابراین درصورتی‌که مشتری کیف پول خود را فراموش کرده باشد یا نخواهد آن را همراه خود بردارد، می‌تواند از تلفن همراه یا ساعت هوشمند خود به‌جای کیف پول استفاده کند.
 
به بیان ساده، با استفاده از نشانه‌گذاری می‌توان داده‌های حساسی را که بدون قرار دادن در ابزار واسطه خاصی همچون کارت بانکی نمی‌توان در اختیار متقاضی قرار داد، به یک رقم رمزگذاری شده خاص تبدیل کرد که تنها در همان فرایند پرداخت کاربرد دارد و اگر هم افشا شود، قابلیت استفاده مجدد نخواهد داشت.
 
تراکنش‌ها نشانه‌گذاری می‌شوند
فرایند نشانه‌گذاری از نصب نرم‌افزار نشانه‌گذار و نرم‌افزار پرداخت در تلفن هوشمند آغاز می‌شود. در مرحله بعد فرایند نشانه‌گذاری کارت بانکی توسط خود بانک صورت خواهد گرفت. پس از تبادل نشانه از طریق نزدیک کردن تلفن هوشمند به پایانه فروش، پیام نشانه‌گذاری به مرکز شتاب برای تشخیص آن ارسال می‌شود.
 
در مسیر تراکنش نشانه‌گذاری شده، دو نهاد جدید با عناوین مانا (مرکز ارائه نشانه‌های الکترونیکی) و سهند (سامانه هدایت نشانه‌های دیجیتالی) تعریف شده است. نقش مانا نشانه‌گذاری شماره کارت و کدگشایی از آن است و با رعایت مختصات فنی موردنیاز محدودیتی در تعداد ماناها وجود ندارد.
 
سهند نیز نقش هدایت نشانه به مانا، تهیه‌کننده آن نشانه و دریافت شماره کارت از آن را دارد؛ به‌عبارت‌دیگر سهند برای معرفی ماناها به شتاب تعریف شده است. سهند در مرکز شتاب مستقر خواهد شد، اما ماناها می‌توانند خارج از زیرساخت ملی پرداخت و در بانک‌ها یا شرکت‌های طرف قرارداد آن‌ها که روال‌های امنیتی و ارتباطی را طی کنند قرار گیرند.
 
پرداخت همراه در شرایطی به بهره رسید که پیشینه ۱۲ ساله را پشت سر گذاشته و تقریباً سه نسل فناوری را به خود دیده است. زمانی که قرار بود طرح کیف پول همراه در کشور اجرایی شود در ابتدا قرار بود این طرح روی کارت‌ها پیاده شود، اما تنها نمونه موفق از کل آن طرح، کارت بلیت اتوبوس بود.
 
هرچند بسیاری از بانک‌ها به سمت تعریف کیف پول روی کارت‌های بانکی خود رفتند، اما هیچ‌گاه گسترده نشد.
 
پس‌ازآن جیرینگ سعی کرد با استفاده از USD کیف پول همراه را پیاده کند که آن نیز با موافقت بانک مرکزی مواجه نشد و شکل طرح اولیه تغییر کرد و به شکلی دیگر به مسیر خود ادامه داد.
 
پس‌ازآن با گسترده‌تر شدن تلفن همراه در کشور و گسترش بیشتر گوشی‌های هوشمند، برنامه برای پیاده‌سازی سامانه سپاس در دستور کار قرار گرفت. در طرح اولیه این سامانه امکان تعریف کیف پول الکترونیکی روی کارت بانکی و تلفن همراه وجود داشت، اما درست تا پیش از نهایی شدن آن و اجرای نهایی‌اش فناوری پرداخت همراه مجدداً تغییر کرد و به‌صورت کامل روی تلفن همراه منتقل شد.
 
با اجرایی شدن پرداخت همراه و مشخص و نهایی شدن انجام عملیات در ابتدا این تصور شکل گرفت که احتمال دارد پرداخت همراه از طریق سیم‌کارت متوقف شود و آن نیز به سرنوشت سپاس دچار شود، اما با توجه به مشترک بودن زیرساخت‌های این دو بستر و آماده شدن آن‌ها (در پرداخت همراه از طریق سیم‌کارت نیز از فرایند نشانه‌گذاری استفاده می‌شود و زیرساخت‌های تعریف‌شده در آن مانند مانا و سهند در پرداخت از طریق سیم‌کارت نیز کاربرد دارد) این چشم‌انداز وجود دارد که این بسترها در کنار یکدیگر خدمات پرداخت ارائه دهند.
 
همچنین با توجه به امکان تعریف قابلیت امضای همراه روی سیم‌کارت، ممکن است در آینده سیم‌کارت بستری شود برای انتقال وجه در مبالغ بالا و پرداخت همراه فقط برای پرداخت‌های خرد مورد بهره‌برداری قرار گیرد.
 
اما تفاوت کاربردها و استقبال مردم از هرکدام از این سرویس‌ها را نوع کارمزدهای تعریف‌شده روی آن‌ها مشخص خواهد کرد. در شرایط فعلی کارمزدهایی که برای پرداخت همراه تعریف شده است هیچ تفاوتی با کارمزدهای فعلی پرداخت کارتی ندارد، اما مدیران بانک مرکزی اعلام کرده‌اند با توجه به نوع تراکنش‌هایی که احتمال انجام آن روی این بستر وجود دارد، طی شش ماه آینده کارمزدهای آن موردبازنگری قرار خواهد گرفت.
 
پرداخت همراه کجا اجرایی شد؟
اگر پرداخت همراه یک تفاوت با سایر پروژه‌های مشابه داشته باشد، آن تفاوت زمان معرفی این سرویس است. این سرویس تقریباً دو روز قبل از نمایشگاه کتاب رونمایی شد و در آن زمان اعلام شد پایلوت طرح در نمایشگاه کتاب اجرا می‌شود.
 
در دوره برگزاری نمایشگاه کتاب نیز این امکان برای دارندگان بن‌کارت‌های خرید کتاب فراهم بود که به‌جای استفاده از بن‌کارت از کارت مجازی استفاده کنند. برای استفاده از کارت مجازی باید برنامه «همراه شهر» را نصب می‌کردند، هرچند بسیاری به دلیل ناآشنا بودن با این سرویس ترجیح می‌دادند از فیزیک «بن‌کارت» بهره برند.
 
به نظر می‌رسد با رونمایی از این سرویس بانک مرکزی توپ پرداخت همراه را از زمین خود به زمین بانک‌ها و شرکت‌های PSP انداخت، چراکه ازاین‌پس بانک‌ها و شرکت‌ها هستند که باید برای ارائه این سرویس به مشتریان خود تلاش کنند و بسترهای لازم در زیرمجموعه خود را فراهم آورند

خرید اینترنتی در چین رکورد زد

آمارهای موجود نشان می دهد که خریدهای اینترنتی مردم چین در نیم سال اول سالجاری میلادی به رقم قابل توجهی رسیده و از مرز 440 میلیارد دلار فراتر رفته است.
 
اعلام این رقم یک رکورد تازه در فروش از طریق اینترنت و به صورت آنلاین محسوب می شود و نشان دهنده آن است که مردم چین هر روز اشتیاق بیشتری به خرید کالا و مایحتاج خود از این طریق دارند.
 
از دلایل اصلی گرایش مردم به خرید اینترنتی، در دسترس بودن اینترنت پر سرعت و تلفن های هوشمند و آسانی خرید از این طریق و ارسال بسته های پستی با سرعت بالا است که سبب شده کالاهای مورد نیاز خود را با سهولت بیشتری بدست آورند.
 
اداره ملی آمار چین علت چنین استقبالی را هماهنگی و یکپارچه شدن فروشگا‌های محلی با کانال‌های تجارت اینترنتی می‌داند.
 
در همین حال گزارش ها از جمله گزارش روز جمعه تارنمای «یی سی» چین نشان می دهد که بزرگترین نگرانی مسوولان و مشتریان همچنان تقلبی بودن برخی از کالاهای خریداری شده است.
 
برخی از کالاهایی که مردم از این طریق خرید می کنند تقلبی بوده و نفوذ هکرهای اینترنتی نیز برای مشتریان مشکل ساز شده است و بزرگترین چالش امروز برای سایت گردان های آنلاین در چین تولید و فروش اینترنتی، کالاهای تقلبی است.
 
ارزش کل خرده ‌فروشی اینترنتی در چین در سال 2016 میلادی، ۷۵۲ میلیارد دلار بود که نسبت به یک سال قبل، 26.2 درصد رشد داشته‌ است.

پرداخت موبایلی قبض تلفن ثابت با ورود پیش‌شماره و شماره تلفن توسط تاپ

مدیرعامل پککو از راه‌اندازی سرویس پرداخت قبض تلفن ثابت فقط با ورود پیش‌شماره و شماره تلفن در سراسر کشور در اپلیکیشن پرداخت تاپ خبر داد.
 
عبدالعظیم قنبریان مدیرعامل این شرکت ضمن اعلام این خبر گفت: «با این خدمت جدید، کاربران تاپ با مراجعه به بخش پرداخت قبوض و سپس تلفن ثابت، پیش‌شماره و شماره تلفن ثابت موردنظر را وارد نموده و در همان لحظه ضمن استعلام بدهی می‌توانند به‌راحتی نسبت به پرداخت آن اقدام کنند.»
 
قنبریان امکان وصل آنی تلفن قطع‌شده، امکان پرداخت میان‌دوره و پایان دوره خط تلفن ثابت، عدم نیاز به ورود شناسه قبض و پرداخت توسط کاربر، عدم نیاز به دریافت قبض کاغذی و … را از مزایای سرویس جدید ایجاد شده بر روی تاپ برشمرد.
 
کاربران تاپ برای بهره‌مندی از این سرویس می‌بایست نسخه جدید تاپ را از مارکت‌های نرم‌افزاری مثل کافه بازار، ایران اپس، مایکت و …به‌روزرسانی کنند.
 
گفتنی است کاربران iOS هم به‌زودی نسخه جدید تاپ را دریافت خواهند کرد. تاپ تاکنون توانسته ۲ میلیون کاربر جذب کند.

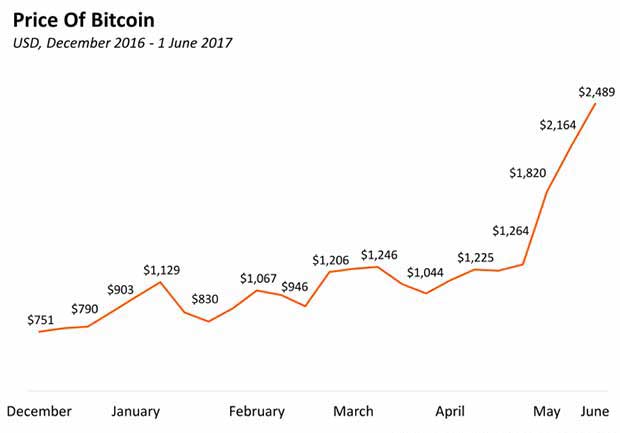
اینجاست که باید رگولاتورها موضوع بیت‌کوین را جدی‌تر بگیرند

درست از زمانی‌که قیمت بیت‌کوین سربه‌فلک کشید و درخواست‌های عمومی هم برای این ارز افزایش پیدا کرد، برخی از بزرگ‌ترین شرکت‌های مدیریت ثروت در دنیا به مشتریان خود امکان سرمایه‌گذاری بر روی این دارایی دیجیتال را دادند.
 
برای مثال به‌تازگی شرکت خدمات مالی چندملیتی Fidelity واقع در بوستون امکان سرمایه‌گذاری بر روی دارایی دیجیتال را برای مشتریانش فراهم کرده است و بعد از آن هم شرکت انگلستانی Hargreaves وارد این حوزه شد.
 
 
شرکت Hargreaves Lansdown درحال حاضر به مشتریانش امکان سرمایه‌گذاری در ETN را داده است که قیمت‌های روزانه بیت‌کوین را دنبال می‌کند. ETN یک ابزار سرمایه‌گذاری است که معمولا هم جزو تبادلات عمده سهام قرار دارد و می‌توان آن را مانند دیگر سهام خرید و فروش کرد.
 
بنابراین باتوجه به اینکه شرکت‌های شناخته‌شده‌ای در دنیا امکان سرمایه‌گذاری بر بیت‌کوین را فراهم کرده‌اند، پس بدون شک تمایل و علاقه سرمایه‌گذاران هم به این ارز روزبه‌روز افزایش پیدا می‌کند.
 
از طرفی باید به این نکته هم توجه داشت که این شرکت‌ها با این کار، مصرف‌کنندگان را وارد مسائل حل‌نشده رگولاتوری با بیت‌کوین نیز می‌کنند.
 
بیت‌کوین هنوز هم جزو موضوعات حل‌نشده قانون‌گذاری است و همین موضوع آن را با دیگر دارایی‌ها متفاوت می‌کند. در اکثر حوزه‌های قضایی، ارز بیت‌کوین ازنظر قانونی، نه یک دارایی امنیتی است و نه یک دارایی قابل لمس و تحت اختیار هیچ رگولاتوری نیست.
 
خیلی از سرمایه‌گذاران هیچ دید خاصی نسبت به ذات این دارایی ندارند. این گنگی و ابهام همراه با تازگی و نوظهوری بیت‌کوین به این معنی است که سرمایه‌گذاری‌هایی که روز این ارز رمزنگاری‌شده انجام می‌شود، جزو موارد خاص هستند و بهتر است از جانب رگولاتورهای موجود در حوزه مالی فکری به حالشان شود.
 
در غیر این صورت این موضوع نامشخص و حل‌نشده باقی می‌ماند و معلوم نمی‌شود که کدام رگولاتور مسئول حفاظت از دارایی‌ها و سرمایه سرمایه‌گذار خواهد بود.
 
این مسئولیت بر دوش رگولاتورها است که بیت‌کوین را طبقه‌بندی کنند و ترمکزشان را بر آموزش مشتری قرار دهند. در حال حاضر، تعداد انگشت‌شماری از کشورها هستند که رگولاتوری‌َشان اقدامات جدی جهت تنظیم چهارچوب‌های قانونی مشخص برای بیت‌کوین انجام داده‌اند.
 
دراین‌بین، آن‌هایی هم که استارت کار را زده‌اند، روش‌های متفاوتی را نسبت به هم دنبال می‌کنند.
 
اتفاقی که باید بیفتد این است که رگولاتورها باید با یکدیگر هماهنگ باشند و به یک وضعیت واضح و روشنی نسبت به اینکه بیت‌کوین جزو اختیارات کدام رگولاتوری باشد، برسند.
 
علاوه‌بر این، رگولاتورها باید همزمان بخشی از توجه‌شان را به آموزش مشتری اختصاص دهند.
 
اکنون دیگر تقریبا تمام بانک‌های دنیا از فناوری زنجیره‌بلوک استفاده می‌کنند تا بتوانند هم در هزینه‌هایشان صرفه‌جویی کنند و هم همان اثربخشی را که مشتریانشان از آن‌ها انتظار دارد را ارائه دهند.
 
بانک‌ها به شیوه‌های مختلفی در این تکنولوژی جستجو و کندوکاو می‌کنند. برای مثال با فین‌تک‌ها وارد تعامل و همکاری می‌شوند، به عضویت کنسرسیوم‌های جهانی درمی‌آیند و راهکارهای داخلی خودشان را می‌سازند.
 
سارا کنسیانسکی (Sarah Kocianski)، تحلیل‌گر ارشد BI Intellingence، گزارش مفصلی با عنوان «زنجیره ‌بلوک در بانکداری» ارائه کرد و به این موضوع می‌پردازد که چرا و چگونه بانک‌ها از فناوری زنجیره بلوک استفاده می‌کنند.
 
همچنین او در گزارش خود به روند‌هایی که به احتمال خیلی زیاد تا چندی سال بعد به‌کار گرفته می‌شود و به عواملی مهمی می‌پردازد که موجب موفقیت راهکارهای مبتنی بر زنجیره بلوکی که توسط بانک‌ها به‌کار گرفته می‌شود.
 
در ادامه برخی بخش‌های مطرح‌شده در گزارش را به شما می‌گوییم:
 
بسیاری از بانک‌ها به‌منظور ساده‌تر کردن فرایندهایشان و همینطور کاهش هزینه‌ها از فناوری زنجیره بلوک استفاده می‌کنند. البته این تنها موارد استفاده از این فناوری برای بانک‌ها نیست و آن‌ها به‌دنبال استفاده از مزیت‌های دیگری این تکنولوژی مانند امکان افزایش رقابت‌پذیری با فین‌تک‌ها و ایجاد مدل‌های جدید کسب‌وکار نیز هستند.
 
بانک‌ها تمرکز خودشان را روی استفاده‌های ملموس‌تری از تکنولوژی زنجیره بلوک برای حل مشکلات واقعی که کسب‌وکارشان با آن‌ها مواجه است، گذاشته‌اند.
علاقه رگولاتورها هم کم‌کم دارند به فناوری زنجیره بلوک علاقه‌مند می‌شوند و برای بهتر کردن چهارچوب‌های رگولاتوری خود، درکنار بانک‌های بزرگ کار می‌کنند.
 
راهکارهای مبتنی بر زنجیره بلوک نیز وارد دیگر حوزه‌های خدمات مالی نیز خواهد شد. موفق‌ترین راهکارها، مشکلات مهمی از بانک‌ها را حل خواهد کرد و برای ایجاد منافع گسترده‌تری برای بانک‌ها می‌تواند شبکه‌های بزرگ‌تری را جذب کند.

سه دروغ درباره EMV که همه باور کردند

این روزها دیگر کارت‌های غیرتماسی در سرتاسر دنیا استفاده می‌شود باعث شده تا تجربه‌های سریع پرداختی را به مشتریان ارائه بدهد اما در ایالت متحده این کارت‌ها هنوز زیاد شناخته‌شده نیستند.
 
باتوجه به زیرساخت‌های قابل‌توجهی که برای پرداخت‌های غیرتماسی وجود دارد (یک سوم فروشندگان مجهز به دستگاه‌های غیرتماسی هستند) اما خیلی از مردم هنوز این کارت‌های غیرتماسی را ندارند و یا تا به حال به عمرشان ندیده‌اند. با این حال رشد سریعی برای صدور هرچه بیشتر این کارت‌ها پیش‌بینی شده است.
 
اما شاید یکی از مهم‌ترین نکاتی که برای تضمین موفقیت این کارت‌ها در بازار باید در نظر گرفته شود، جلب اعتماد دارندگان کارت‌های غیرتماسی درباره امنیت این کارت‌ها است.
 
تعدادی گفته‌های غیرواقعی و به عبارتی افسانه درخصوص موضوع امنیت EMV بین افراد وجود دارد که علی‌رغم مزیت‌هایی که برای مصرف‌کنندگان به همراه دارد، باز هم مانع استفاده از این کارت‌ها می‌شود.
 
شرکت جمالتو مقاله‌ای با عنوان «چرا دزدی و تقلب و در پرداخت‌های غیرتماسی غیرممکن است» ارائه داده است که در آن این شک و تردیدها را نامعتبر و غیرواقعی می‌داند و اطمینان را به امنیت پرداخت‌های غیرتماسی EMV برمی‌گرداند.
 
این هم از چند افسانه شایع در میان مردم و البته واقعیت‌های موجود درباره آن‌ها:
 
افسانه: امکان سرقت از فاصله دور
 
این افسانه درواقع این موضوع را بیان می‌کند که کلاه‌بردارها می‌توانند از فاصله دور و با استفاده از RFID (شناسایی فرکانس رادیویی)، اطلاعات و داده‌های موجود روی کارت‌های غیرتماسی را استخراج کنند و به کمک این داده‌ها می‌توانند به حساب دارنده کارت دسترسی داشته باشند و پول بدزدند.
 
واقعیت: امکان استفاده از ریدر RFID برای استخراج داده‌های کارت از فاصله دور غیرممکن است. فناوری NFC به کار رفته در این کارت‌های غیرتماسی از فرکانس رادیویی ۱۳.۵۶ Mhz استفاده کرده که قادر به انتقال داده‌های دیجیتال در برد و محدوده‌های بسیار کوتاه است (۴ سانتی‌متر یا کمتر). پس امکان برقراری هیچ ارتباطی در فاصله دورتر نیست.
 
افسانه: دزدی اطلاعات
 
طبق این افسانه، یک کلاه‌بردار می‌تواند با در دست داشتن یک دستگاه دیدر NFC می‌تواند به کارت غیرتماسی فرد، حتی اگر در جیب و یا کیفش هم باشد، دسترسی پیدا کند. پس کلاه‌بردار می‌تواند در مکان‌های عمومی هم به‌راحتی داده‌ها را استخراج کند و یک کارت تقلبی برای خودش بسازد.
 
واقعیت: فقط یک دستگاه کارت‌خوان واقعی و اصلی که توسط بانک پذیرنده ارائه می‌شود قادر به برقراری ارتباط با کارت است. در حالت غیرتماسی، داده‌های اصلی مانند اسم دارنده کارت قفل‌شده است، به عبارتی اگر تراکنشی به‌صورت غیرتماسی انجام شود، امکان سرقت داده‌های کمتری نسبت به تراکنش‌های معمولی وجود دارد.
 
افسانه: خرج کردن، خرج کردن، خرج کردن
 
به دلیل اینکه تراکنش‌های غیرتماسی کم‌ارزش را می‌شود بدون درخواست پین هم انجام داد، پس این امکان برای دزدها فراهم می‌شود تا از طریق انجام چندین پرداخت کوچک، مبلغ‌های کلانی را سرقت کنند.
 
واقعیت: حتی اگر کارت شما دزدیده و یا گم شود، کل مبلغی که می‌توان از آن سرقت کرد بسیار کم است. در کشورهایی مانند فرانسه و انگلستان، که تراکنش‌های کم‌ارزش غیرتماسی به‌صورت آفلاین انجام می‌شود، به همین دلیل تعداد تراکنش‌های غیرتماسی که از طریق EMV انجام می‌شود بسیار محدود است. همچنین در حالت تماسی، بعد از انجام چندین تراکنش، شما می‌بایست حتماً پین خود را مجدداً وارد کنید و یا در حالت غیرتماسی، کارت به‌طور خودکار از فعالیت باز می‌ایستد.

۵۰ سال با عابر بانک

امسال ۵۰ سال است که از ورود دستگاه‌های عابر بانک یا آن‌طور که در ایران معروف شده، دستگاه‌های خودپرداز می‌گذرد. در دنیا، نماد بانکداری الکترونیکی خودپرداز است.
 
برخی تصور می‌کنند با توسعه ابزارهای جدید مثل تلفن همراه، دوره عمر دستگاه‌های عابر بانک تمام‌شده، ولی کارشناسان و تولیدکننده‌های خودپرداز نظر دیگری دارند. مهم‌ترین استدلال آن‌ها این است تا زمانی که مردم می‌خواهند از اسکناس استفاده کنند، دستگاه‌های خودپرداز هم کنار ما خواهند بود و نکته مهم اینجاست که نشانه‌ها و آمارها می‌گویند حذف اسکناس از فعالیت‌های روزمره حتی در کشورهای توسعه‌یافته هم به‌کندی پیش می‌رود.
 
در این گزارش نگاهی می‌اندازیم به روزهای ابتدایی ورود خودپرداز به زندگی ما، منتها پیش از آن هفت ویژگی دستگاه‌های خودپرداز جدید را که به نفع محیط‌زیست است، اعلام می‌کنیم.
 
۷ ویژگی زیست‌محیطی خودپردازهای جدید
اول: برخی دستگاه‌های عابر بانک به‌جای رسید کاغذی، رسید الکترونیکی می‌دهند. این موضوع نه‌تنها یعنی قطع درختان کمتر، بلکه یعنی استفاده کمتر از آب، روغن و انرژی برای تولید کاغذ.
 
دوم: در برخی روستاهای هند که تا شهرهای بزرگ یک نصف روز فاصله دارند از خودپرداز هایی استفاده می‌کنند که باانرژی خورشیدی کار می‌کنند. استفاده از انرژی‌های تجدید پذیر و پاک اخیراً موردتوجه جدی قرار گرفته است.
 
سوم: در دستگاه‌های خودپرداز از ابزارهایی به نام Cash Recycling استفاده می‌شود. کار این دستگاه این است که اگر مشتریان اسکناس‌های خود را به دستگاه سپردند، آن را به فرد دیگری بدهند که از دستگاه اسکناس می‌خواهد.
 
استفاده از نرم‌افزارهای مدیریت اسکناس هم باعث شده مدیریت داشتن اسکناس کافی در دستگاه‌های خودپرداز ساده‌تر شود و به جابه‌جایی کمتری برای اطمینان از خالی نبودن دستگاه‌های خودپرداز نیاز باشد.
 
چهارم: همان‌طور که فناوری پیشرفت می‌کند، صفحه‌نمایش‌ها جمع‌وجور تر و باهوش‌تر می‌شود. پردازنده‌های قوی‌تر و روش‌های تولید پیشرفته‌تر باعث شده دستگاه‌های خودپرداز کوچک‌تری تولید شود که هزینه‌های جابه‌جایی را کاهش می‌دهد.
 
پنجم: سیستم‌های مدیریت خودپرداز در این سال‌ها رشد کرده که این موضوع نیاز به حضور کارشناسان نگهداری خودپرداز ها را کمتر می‌کند و باعث می‌شود زمان در دسترس نبودن خودپرداز کاهش یابد. جابه‌جایی کمتر کارشناس‌ها یعنی اتلاف کمتر انرژی.
 
ششم: اخیراً دستگاه‌هایی به نام VTM معرفی شده که این دستگاه‌ها به کمک فردی که از راه دور با مشتری ارتباط برقرار می‌کند، می‌تواند همه خدماتی را که در شعبه به مشتری داده می‌شود، ارائه کند. این موضوع نیاز به استفاده از شعبه‌های فیزیکی را کمتر می‌کند. مردم هم در هر ساعت از شبانه‌روز می‌توانند از خدمات بانکداری استفاده کنند.
 
هفتم: این روزها با توسعه فناوری و افزایش توانایی نگهداری از دستگاه‌های عابر بانک، طول عمر این دستگاه‌ها هم افزایش یافته است. به‌طورکلی زمان سرویس‌دهی دستگاه‌های عابر بانک افزایش یافته است.
 
روزهای اول خودپرداز
دستگاه‌های عابر بانک هم مانند برخی اکتشافات و اختراعات که چند نفر هم‌زمان به آن فکر و آن را عملیاتی کردند، چنین پیشینه‌ای دارد. سال ۱۹۶۷ دو شرکت به‌صورت هم‌زمان از دستگاهی رونمایی کردند که پدر خودپرداز های امروزی بودند. اولی در بانک بارکلیز عملیاتی شد و دومی در سوئد و در بانکومات (Bankomat).
 
منتها هر دو دستگاه به‌صورت آفلاین کار می‌کردند؛ یعنی نه شبکه‌ای وجود داشت و نه ارتباطی. هر فرد می‌توانست از یک دستگاه خاص با واردکردن یک کارت مقدار مشخصی پول بگیرد.
 
بانک بارکلیز اولین بانک در جهان بود که برای نخستین بار از دستگاه‌های خودپرداز استفاده کرد. اولین خودپرداز جهان در ۲۷ ژوئن ۱۹۶۷ میلادی دریکی از شعب بانک بارکلیز در شهر انفیلد تاون در شمال لندن نصب شد.
 
در تاریخ بانک بارکلیز برجسته‌تر است و کمتر به نقش شرکت سوئدی پرداخته می‌شود. شرکت سوئدی که خودپرداز را ساخت شرکت متیور (Metior) بود. این شرکت برای اولین بار از رمز عبور عددی استفاده کرد و سعی کردند در پمپ‌بنزین‌ها این ابزار را عملیاتی کنند.
 
روزهای ابتدایی خودپرداز در ایران
تا چند سال پیش، نه تصویر و نه متنی خاص درباره ورود اولین خودپرداز‌ ها به ایران در فضای وب وجود نداشت. یکی از دوستانم پیشنهاد داد به آرشیو کیهان سری بزنیم و بعدازآن احتمالاً برای اولین بار تصاویری از اولین دستگاه‌های خودپرداز در ایران را منتشر کردیم.
 
آن تصاویر و متن‌ها به‌صورت گسترده در وب منتشر شد. درواقع اولین خودپرداز به‌صورت امروزی که مبتنی بر شبکه بود توسط بانک سپه در دهه ۷۰ وارد ایران شد و همین کلمه عابر بانک را هم بانک سپه به کار برد.
 
سعید عسکری انارکی، فردی بود که در بانک سپه در آن زمان تلاش‌های زیادی برای راه‌اندازی خودپرداز در ایران انجام داد. بعداً بانک‌های دیگر برای این که متفاوت باشند از واژه اشتباه خودپرداز استفاده کردند که مورد اقبال مردم قرار گرفت.
 
منتها اولین دستگاه‌های خودپرداز آفلاین در ایران در دهه ۵۰ وارد ایران شد. ۱۶ بهمن ۱۳۵۱ روزنامه کیهان نوشت «اولین باجه اتوماتیک کامپیوتری شروع به کار کرد». درهرحال در سال‌های گذشته دستگاه‌های عابر بانک یک‌بار قبل از انقلاب و یک‌بار هم بعد از انقلاب وارد ایران شد و این روزها بخشی جدایی‌ناپذیر از سیستم بانکی ایران شده‌اند.
 
آینده دستگاه‌های خودپرداز
در آینده این دستگاه‌ها از بین نمی‌روند؛ حداقل ۲۰ سال دیگر کنار ما خواهند ماند، اما سروشکل آن‌ها تغییر می‌کند. دایبولد نیکسدورف، یکی از معروف‌ترین و بزرگ‌ترین شرکت‌های تولید خودپرداز در جهان است. این شرکت اخیراً از عابر بانکی رونمایی کرده که دیگر به کارت پلاستیکی نیاز ندارد.
 
افراد برای استفاده از این دستگاه انگشتشان را در محل مخصوص قرار می‌دهند و بعد رمز عبورشان را وارد می‌کنند و از تمام خدمات یک دستگاه خودپرداز استفاده می‌کنند. این یعنی شما برای استفاده از دستگاه عابر بانک به حمل کارت‌های پلاستیکی نیاز ندارید. تغییر و تحول در دستگاه‌های عابر بانک تازه شروع شده است.

Mahindra Comviva و Rambus هم به جمع ۱۳ شرکت ارائه‌دهنده خدمات توکن ویزا اضافه شد

دو شرکت Mahindra Comviva و Rambus هم به جمع ۱۳ شرکت ارائه‌دهنده خدمات توکن ویزا (TSP) اضافه شدند.
 
شرکت Mahindra Comviva قصد دارد تا با استفاده از برنامه TSP، به بانک‌ها، صادرکنندگان و دیگر ارائه‌دهندگان خدمات کیف پول کمک کند تا بتوانند با سرعت بیشتری کیف پول را روی تلفن‌های هوشمند، ساعت هوشمند و دیگر وسایل هوشمند مصرف‌کنندگانشان راه‌اندازی کنند.
 
این کار باعث می‌شود تا سهولت استفاده از پرداخت‌های دیجیتال هم برای مصرف‌کنندگان و هم برای فروشندگان بیشتر شود.
 
از این پس، صادرکنندگان می‌توانند پرداخت‌های OEM (Original Equipment Manufacturer) و همین‌طور کیف پول‌های خودشان را تنها از طریق یک راهکار مدیریت کنند.

ضوابط انتقال کارت به کارت اعلام شد

بانک مرکزی در ابلاغیه ای ضوابط و شرایط ارائه خدمت "انتقال کارت به کارت دوجانبه بدون حضور کارت " را به تمامی بانک ها و موسسات مالی مجاز ابلاغ کرد که نشان از ورود نسل جدیدی از فعالان به حوزه پرداخت دارد.
 
بانک مرکزی ابلاغیه‌ای را با امضای ناصر حکیمی مدیرکل فناوری اطلاعات بانک مرکزی به تمام بانک‌ها و مؤسسات اعتباری مجاز ابلاغ کرد که در آن ضوابط و شرایط ارائه خدمت "انتقال کارت به کارت دوجانبه بدون حضور کارت" تعیین‌شده است. از آنجایی که امکان انتقال وجه بدون حضور کارت از طریق اینترنت و در محیط  "اینترنت بانک‌ها" سال‌هاست امکان پذیر است بنابر این آنچه در ابلاغیه اخیر بانک مرکزی مورد توجه قرار گرفته، فراهم کردن امکان انتقال وجه با ابزارهایی مانند اپلیکیشن‌های موبایلی است.
 
بانک مرکزی تا کنون جرائم سختگیرانه ای را برای شرکت‌های پی‌اس‌پی برای برقراری سرویس انتقال وجه اعمال می‌کرد. از همین رو، شرکت‌هایی که بستر چنین خدماتی را تحت عنوان سرویس‌هایی مانند تله‌پرداز، تله‌کارت و... فراهم کرده بودند از تبلیغ و معرفی آن پرهیز داشتند.
اکنون اما ابلاغ ضوابط و شرایط ارائه خدمت "انتقال کارت به کارت دوجانبه بدون حضور کارت" نشان‌می‌دهد بانک‌مرکزی به دنبال ضابطه‌مند کردن آن است.
 
علاوه بر این، استفاده از واژه "پرداخت‌سازان" در ابلاغیه بانک مرکزی، پرسش‌هایی را برای فعالان و کارشناسان حوزه پرداخت بوجودآورده‌است که آیا قرار است بزودی شاهد ورود نسل جدید از فعالان به حوزه پرداخت الکترونیک کشور باشیم؟
 
این پرسش از آن رو پررنگ شده که چندی قبل و پیش از ابلاغ ضوابط و شرایط ارائه خدمت "انتقال کارت به کارت دوجانبه بدون حضور کارت" شاهد ارائه محدود و موقت این سرویس توسط برخی شرکت‌های پی‌اس‌پی بودیم. از آنجایی که این اقدام با مقررات ناظر بر ارائه‌دهندگان خدمات پرداخت که دربند ۱۳ مغایر بود، خیلی زود متوقف شد. در بند ۱۳ مقررات آمده است"اتصال سوییچ "موسسه" صرفا به سوییچ "شاپرک" مجاز بوده و اتصال به هر سوییچ دیگری، اعم از "بانک" و غیر "بانک"، مگر با مجوز کتبی "بانک مرکزی"ممنوع است.
 
به همین دلیل برخی تحلیلگران اعتقاددارند شاید استفاده از عنوان پرداخت سازان دربرگیرنده تمامی شرکت‌های پرداخت الکترونیک و استارت آپ هایی است که با اپلیکیشن های مختلف در حوزه خدمات مالی و بانکی فعالیت دارند. البته هنوز هم فعالیت فین تک ها و استارت آپ هادر کشور متولی مشخصی ندارد و برای فعالیت آن‌ها از سوی نهادهای ناظر ضوابط مشخصی تعیین نشده است. اگر چنین نظریه‌ای درست باشد فصل جدیدی از ارائه خدمات پرداخت الکترونیک در کشور رقم خورده است و بانک مرکزی با ارائه اختیارات بیشتر به شرکت‌های پرداخت الکترونیک و همچنین باز کردن فضا برای فعالیت استارت آپ ها قصد دارد زمینه تحول و شکوفایی در صنعت پرداخت کشور را فراهم کند.
 
برخی دیگر از کارشناسان نیز اعتقاددارند با توجه به ابهام واژه پرداخت سازان و مجوزی که بانک مرکزی به بانک‌ها و مؤسسات مجاز برای برون‌سپاری خدمت کارت به کارت دوجانبه به این شرکت‌ها بر اساس ضوابط این ابلاغیه صادر کرده، قرار است به‌زودی شاهد ورود نسل جدیدی از فعالان به حوزه پرداخت کشور باشیم که این خود با ابهامات و سؤالات فراوانی همراه است. زیرا نهادهای نظارتی هنوز برای فعالیت استارت آپ ها و فین تک ها که این روزها شمار آن‌ها روبه فزونی است  نه متولی و نه قواعد مشخصی تعیین نکرده است و با این وضعیت معلوم نیست قرار است  چه اتفاقی برای نسل جدیدی که قرار است به حوزه پرداخت کشور افزوده شوند، بیفتد. آیا از اکنون متولی برای آن‌ها پیش‌بینی‌شده یا قرار است فعالیت آن‌ها در هاله‌ای از ابهام و آزمایش و خطا استمرار پیدا کند؟
 
متن ابلاغیه بانک مرکزی به‌تمامی بانک‌ها و مؤسسات مجاز در خصوص ضوابط و شرایط ارائه خدمت انتقال کارت به کارت
بانک مرکزی باهدف توسعه خدمات بانکداری الکترونیک و ایجاد زمینه برای گسترش نظام‌مند فناوری‌های مالی در نظام بانکی، با همکاری عوامل ذی‌ربط اقدام به بررسی و تعیین ضوابط و شرایط ارائه خدمت (انتقال وجه کارت به کارت دوجانبه بدون حضور کارت) کرد.
 
معرفی این خدمت که می‌تواند از طریق پرداخت سازان نیز در قالب‌هایی نظیر پیامک برنامک‌های همراه به مردم ارائه شود، گامی مهم برای ایجاد بستر بانکداری باز و تعمیق خدمات مبتنی بر فناوری‌های مالی در کشور است.
 
ارائه این خدمت، مستلزم رعایت الزامات تعیین‌شده در سند (الزامات خدمت انتقال کارت به کارت دوجانبه دون حضور کارت) از سوی بانک‌ها و مؤسسات اعتباری است.
 
شرایط و ضوابط ارائه آن خدمت به شرح زیر است:
انتقال کارت به کارت دوجانبه توسط برنامک‌های بانک‌ها و یا مؤسسات اعتباری یا پرداخت سازان طرف قرارداد با آن‌ها، از تاریخ این نامه با رعایت الزامات پیش‌گفته امکان‌پذیر است.
 
بانک یا موسسه اعتباری می‌تواند با پذیرش تمامی مسئولیت‌های مترتب به ارائه خدمت مزبور، عملیات آغاز و تجمیع تراکنش‌های مرتبط با خدمت را به اشخاص حقوقی تحت عنوان پرداخت ساز برون‌سپاری کند البته این برون‌سپاری نافی هیچ‌کدام از وظایف قانونی و مقرراتی بانک و یا موسسه اعتباری نبوده و مسئولیت رعایت تمامی دستورالعمل‌ها و استاندارد مرتبط بر عهده بانک یا موسسه اعتباری است.
 
ارائه خدمات فوق از طریق برنامه‌های مختلف و متعدد، با رعایت شروط و ضوابط پیش گفت، از سوی بانک یا موسسه اعتباری امکان‌پذیر است.
 
در صورت تجمیع خدمات چند بانک، برنامک پرداخت ساز باید امکان انتخاب بانک یا موسسه اعتباری ارائه‌دهنده خدمات را برای مشتری فراهم کند.
برنامک پرداخت ساز نمی‌تواند به‌صورت خودکار، بانک ارائه‌دهنده خدمت را انتخاب کند و این انتخاب باید از سوی مشتری انجام شود.
 
پس از دریافت درخواست از سوی برنامک پرداخت ساز، تراکنش انتقال وجه باید تحت کنترل بانک یا موسسه اعتباری ارائه‌دهنده خدمت و توسط زیرساخت‌های آن صورت پذیرد.
 
ارائه این خدمت و هرگونه خدمت دیگری که منجر به انتقال وجه بین‌بانکی شود، باید به‌طور انحصاری از طریق زیرساخت‌های ملی پرداخت و تسویه موجود صورت پذیرد.
 
ضوابط کارت به کارت
 
ضوابط کارت به کارت
 
ضوابط کارت به کارت