کدام بانکهای ایرانی فناوری NFC ارایه می دهند؟

با توجه به اهمیت در حال افزایش این تکنولوژی دردنیا، NFC در صنعت پرداخت الکترونیک توسط اپراتورهای تلفن همراه در كشور ما هم رونمايی شد و در حال حاضر نیز كاربران ایرانسل، همراه اول و رایتل به میزان زیادی از این تکنولوژی در پرداخت‌های خود استفاده می‌کنند
 
NFC مخفف کلمه Near Field Communication است و همان طور که از اسم آن بر می آید مجموعه‌ای از استانداردهای مخابرات بی سیم در فاصله های بسته و کوتاه است. در حال حاضر پرداخت پول از طریق گوشی‌های هوشمند موجب افزایش تعداد کاربران NFC  در ایران شده است؛ تكنولوژی كه هم می تواند موبایل شما را به كیف پول الكترونیكی تبدیل كند و هم سایر قابلیت‌های دیگر را نیز به آن اضافه کند.
 
با توجه به اهمیت در حال افزایش این تکنولوژی دردنیا، NFC در صنعت پرداخت الکترونیک توسط اپراتورهای تلفن همراه در كشور ما هم رونمایی شد و در حال حاضر نیز كاربران ایرانسل، همراه اول و رایتل به میزان زیادی از این تکنولوژی در پرداخت‌های خود استفاده می‌کنند.
 
گفته می شود که در آینده نزدیک NFC بیشترین تاثیر را در نحوه و میزان استفاده ما از موبایل‌های همراه خواهد داشت از خرید تا برقراری ارتباط با دوستان و یا قفل کردن وسیله نقلیه‌ همه به نوعی وابسته به این تکنولوژی خواهند بود.
 
در حال حاضر بانک شهر و بانک پارسیان به عنوان دو بانک اصلی ارائه‌دهنده خدمات NFC در ایران محسوب می‌شوند.
 
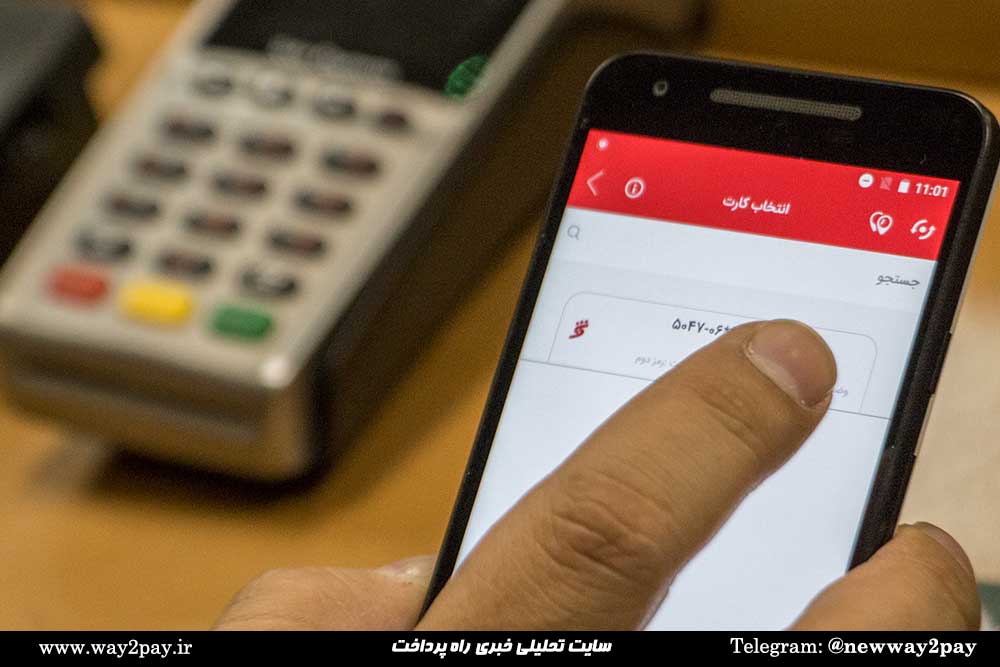
دراین راستا، کاربر اطلاعات مرتبط با کارت اعتباری خود را در گوشی ذخیره کرده و در زمان خرید، گوشی را به دستگاه NFC ‌خوان نزدیک می‌کند تا پرداخت انجام شود. از مزایای اصلی این تکنولوژی این است که مشتریان می‌توانند بدون نیاز به شماره‌حساب و کار با نرم‌افزارهای گوناگون و پیچیده‌ بانکی پرداخت خود را انجام دهند.
 
گفتنی است، در این خدمت نوین بانکی همراه داشتن کارت‌های اعتباری الزامی نداشته و یادآوری رمز عبور نیز دراین راستا کاربردی ندارد. از مهم‌ترین مزایای استفاده از NFCاین است که کاربران دیگر برای انجام خدمات بانکی و پرداختی خود نیازی به همراه داشتن کارت بانکی ندارند و تنها با داشتن تلفن همراه هوشمند می‌توانند در هر ساعت از شبانه‌روز و حتی روزهای تعطیل که شعبات بانکی آماده ارائه خدمات بانکی نیستند، خدمات بانکی خود را به آسانی انجام دهند.
 
به این ترتیب نیاز دیگری به محافظت از کارت‌های بانکی وجود ندارد و از طرف دیگر موارد امنیتی بیشتری در استفاده از این نرم‌افزار لحاظ شده است به گونه‌ای که مشتریان می‌توانند برای امنیت بیشتر خود در این زمینه شماره پین ویژه خود را برای تایید نهایی در نظر بگیرند و این تکنولوژی از امنیت بسیار بالایی نسبت به کارت‌های بانکی برخوردار است. به‌طوری که اگر کارت‌های بانکی دارای یک رمز هستند استفاده از این فناوری سه لایه امنیتی را به همراه خواهند داشت و در جریان نشانه‌گذاری که براساس این نرم‌افزار انجام می‌شود اول باید طرف استفاده‌کننده رمز گوشی موبایل را باز کند، دوم رمز برنامه نشانه‌گذاری و سوم رمز کارت خواهد بود که خود امنیت آن را به شدت افزایش می‌دهد.
 
علاوه برایران روش پرداخت الکترونیک NFC مدت‌ها است در بسیاری از کشورهای دنیا متداول شده است و حوزه گسترده‌ای از نقل و انتقالات پولی و خدمات بانکی را در دست دارد با وجود این میزان گستردگی و رواج استفاده از ابزارها و روش‌های پرداخت الکترونیک در کشور ما، جای این روش پرداخت مبتنی بر موبایل در ایران خالی بود. به عنوان مثال شرکت NPX به عنوان نماینده اصلی تولید تراشه‌های NFC است و شرکت‌های اپل و سامسونگ به عنوان مهم‌ترین خریداران این تراشه از این شرکت محسوب می‌شوند که آمارها نشان می‌دهد بنابه افزایش میزان مشتریان، سالانه تعداد زیادی از این محصول را برای برندهای تلفن همراه مذکور تهیه و استفاده می‌کنند.
 
حمایت‌های گسترده شاپرک و بانک مرکزی از این تکنولوژی پیشرفته روز دنیا نشان دهنده میزان اهمیت آن در فعالیت‌های بانکی است. به نظر می‌رسد استفاده از NFC  می‌تواند تا اندازه زیادی حرکت به سمت استانداردهای جهانی، پیاده‌سازی و رعایت آن‌ها در حوزه پرداخت و همچنین افزایش امنیت را ارتقا و توسعه بخشد.
 
به این ترتیب شرایط کنونی ایجاب می‌‎کند که همانند دو بانک یاد شده، سایر بانک‌های دولتی و خصوصی داخل کشور به منظور افزایش میزان رضایتمندی مشتریان بانکی خود و ارتقای فعالیت‌های خود در این حوزه به وارد کردن این فناوری و فناوری‌هایی از این قبیل مبادرت ورزند.
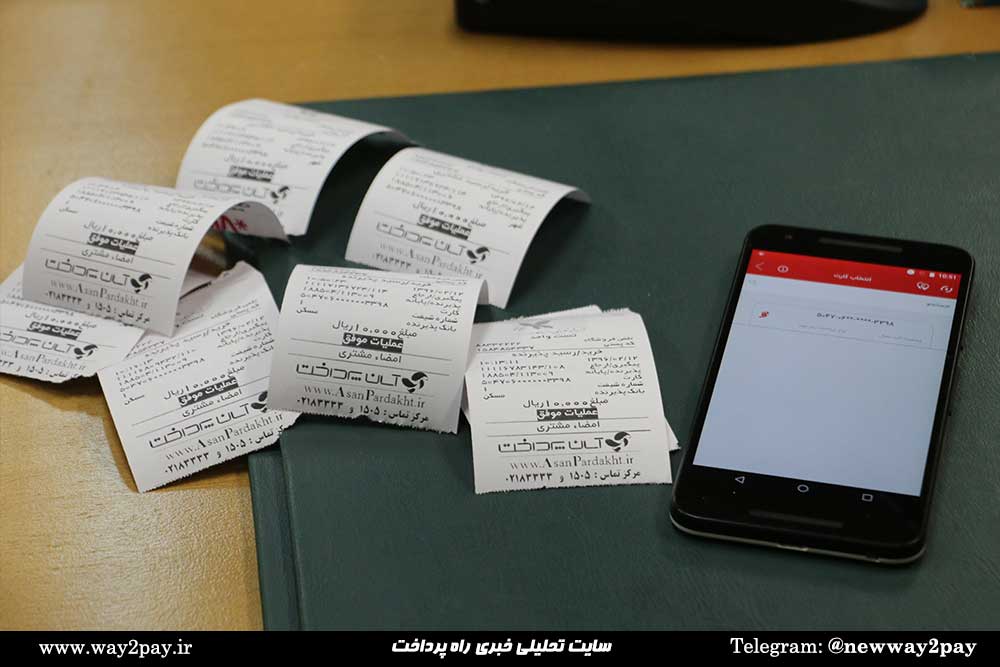
ورود گام به گام فناوری «ان اف سی» در بانک‌های ایرانی

با توجه به اهمیت در حال افزایش این تکنولوژی دردنیا، NFC در صنعت پرداخت الکترونیک از سوی اپراتورهاي تلفن همراه در كشورمان رونمايي شد و در حال حاضر نیز كاربران اپراتورهای سیار به میزان زیادی از این تکنولوژی در پرداخت‌های خود استفاده می‌کنند.
 
NFC مخفف کلمه Near Field Communication است و همان‌طور که از اسم آن پیداست مجموعه‌ای از استانداردهای مخابرات بی‌سیم در فاصله‌های بسته و کوتاه است. در حال حاضر پرداخت پول از طریق گوشی‌های هوشمند موجب افزایش تعداد کاربران NFC در ایران شده است؛ تكنولوژي‌ای كه هم مي‌تواند موبايل شما را به كيف پول الكترونيكي تبديل كند و هم سایر قابليت‌هاي ديگر را نیز به آن اضافه کند.
 
گفته می‌شود در آینده نزدیک NFC بیشترین تاثیر را در نحوه و میزان استفاده ما از موبایل‌های همراه خواهد داشت از خرید تا برقراری ارتباط با دوستان یا قفل کردن وسیله نقلیه‌، همه به نوعی وابسته به این تکنولوژی خواهند بود.
 
در حال حاضر بانک شهر و بانک پارسیان دو بانک اصلی ارائه‌دهنده خدمات NFC در ایران محسوب می‌شوند. با استفاده از این خدمت کاربر اطلاعات مرتبط با کارت اعتباری خود را در گوشی ذخیره کرده و در زمان خرید، گوشی را به دستگاه NFCخوان نزدیک می‌کند تا پرداخت انجام شود. از مزایای اصلی این تکنولوژی این است که مشتریان می‌توانند بدون نیاز به شماره‌حساب و کار با نرم‌افزارهای گوناگون و پیچیده‌ بانکی، پرداخت خود را انجام دهند. در این خدمت نوین بانکی همراه داشتن کارت‌های اعتباری الزامی نداشته و یادآوری رمز عبور نیز کاربردی ندارد. از مهم‌ترین مزایای استفاده از NFC این است که کاربران دیگر برای انجام خدمات بانکی و پرداختی خود نیازی به همراه داشتن کارت بانکی ندارند و تنها با داشتن تلفن همراه هوشمند می‌توانند در هر ساعت از شبانه‌روز و حتی روزهای تعطیل که شعب بانکی آماده ارائه خدمات بانکی نیستند، خدمات بانکی خود را به آسانی انجام دهند.
 
به این ترتیب نیازی به محافظت از کارت‌های بانکی وجود ندارد و از طرف دیگر موارد امنیتی بیشتری در استفاده از این نرم‌افزار لحاظ شده است به گونه‌ای که مشتریان می‌توانند برای امنیت بیشتر خود در این زمینه شماره پین ویژه خود را برای تایید نهایی در نظر بگیرند. این تکنولوژی نسبت به دیگر کارت‌های بانکی از امنیت بسیار بالایی برخوردار است. به‌طوری که اگر کارت‌های بانکی دارای یک رمز هستند استفاده از این فناوری سه لایه امنیتی را به همراه خواهد داشت و در جریان نشانه‌گذاری که براساس این نرم‌افزار انجام می‌شود اول باید طرف استفاده‌کننده رمز گوشی موبایل را باز کند، دوم رمز برنامه نشانه‌گذاری و سوم رمز کارت خواهد بود که این امر امنیت آن را به شدت افزایش می‌دهد. علاوه برایران روش پرداخت الکترونیک NFC مدت‌ها است در بسیاری از کشورهای دنیا متداول شده است و حوزه گسترده‌ای از نقل و انتقالات پولی و خدمات بانکی را در دست دارد.
 
با وجود این میزان گستردگی و رواج استفاده از ابزارها و روش‌های پرداخت الکترونیک در کشور ما، جای این روش پرداخت مبتنی بر موبایل در ایران خالی بود. به عنوان مثال شرکت NPX به عنوان نماینده اصلی تولید تراشه‌های NFC است و شرکت‌های اپل و سامسونگ به عنوان مهم‌ترین خریداران این تراشه از این شرکت محسوب می‌شوند که آمارها نشان می‌دهد بنابه افزایش میزان مشتریان، سالانه تعداد زیادی از این محصول را برای برندهای تلفن همراه مذکور تهیه و استفاده می‌کنند. حمایت‌های گسترده شاپرک و بانک مرکزی از این تکنولوژی پیشرفته روز دنیا نشان‌دهنده میزان اهمیت آن در فعالیت‌های بانکی است.
 
به نظر می‌رسد استفاده از NFC می‌تواند تا اندازه زیادی حرکت به سمت استانداردهای جهانی، پیاده‌سازی و رعایت آنها را در حوزه پرداخت و همچنین افزایش امنیت ارتقا و توسعه بخشد. به این ترتیب شرایط کنونی ایجاب می‌‎کند مانند دو بانک یاد شده، سایر بانک‌های دولتی و خصوصی داخل کشور برای افزایش میزان رضایتمندی مشتریان بانکی و ارتقای فعالیت‌های خود در این حوزه به وارد کردن این فناوری و فناوری‌هایی از این قبیل مبادرت ورزند

معاون سازمان فناوری اطلاعات: تمامی معاملات دولتی الکترونیکی می شود

معاون سازمان فناوری اطلاعات از الکترونیکی شدن تمامی فرآیندهای مربوط به معاملات دولتی مطابق با مصوبه هیات دولت برای اجرای پروژه دولت الکترونیکی در کشور خبر داد.
رضا باقری اصل در گفتگو با مهر، با اشاره به جزئیات این مصوبه اظهار داشت: در جهت پیاده سازی کامل پروژه دولت الکترونیک در کشور، شورای اجرایی فناوری اطلاعات متولی نظارت بر ۳ پروژه اساسی و مهم سلامت الکترونیک، مالیات الکترونیک و معاملات الکترونیکی دولت شده است.
 
وی با بیان اینکه این ۳ پروژه بزرگ در راستای نقشه جامع دولت الکترونیکی تعریف شده و در حال اجرا است، گفت: در این راستا، مقرر شده است که سامانه تدارکات الکترونیکی دولت (سامانه تاد) با هدف الکترونیکی شدن تمامی فرآیندهای معاملات دولتی راه اندازی شود.
 
باقری اصل گفت: مطابق با این پروژه باید سامانه الکترونیکی معاملات دولت، ایجاد و تمام اسناد در آن الکترونیکی شده و قابلیت پرداخت و دریافت الکترونیکی نیز ایجاد شود.
 
معاون دولت الکترونیک سازمان فناوری اطلاعات ایران، تاکید کرد: برمبنای این مصوبه، در معاملات الکترونیکی دولت، باید تمامی اسنادی که به صورت الکترونیکی ارائه می شود و نیز پرداختهایی که به صورت الکترونیکی انجام می شود به تایید دیوان محاسبات و خزانه داری کل کشور برسد.
 
باقری اصل با اشاره به الزام این مصوبه برای تایید معاملات الکترونیکی توسط نهادهای نظارتی، اضافه کرد: این مصوبه با همراهی نهادهای نظارتی مانند سازمان بازرسی کل کشور و دیوان محاسبات تنظیم شده است.
 
وی با بیان اینکه نزدیک به ۳۰ درصد GDP کشور از طریق معاملات دولتی به دست می آید، تاکید کرد: تمامی هزینه کرد بودجه دولتی مبتنی بر معاملات است و با راه اندازی سامانه تدارکات الکترونیکی دولت (تاد) ، تمامی مزایده ها و مناقصه ها و خریدهای دولتی به صورت الکترونیکی و شفاف انجام خواهد شد.
 
معاون سازمان فناوری اطلاعات ادامه داد: این مصوبه از سوی دولت ابلاغ شده و مرکز توسعه تجارت الکترونیکی وزارت صنعت و معدن، متولی انجام این سامانه است و بنابر ماده ۶۸ قانون برنامه، شورای اجرایی فناوری اطلاعات نیز ناظر انجام درست این مصوبه خواهد بود.
 
وی با تاکید براینکه پذیرش اسناد به صورت الکترونیکی، باعث روان شدن و شفاف شدن معاملات دولت می شود، ادامه داد: درخصوص پرداخت آنلاین نیز زیرساختها از سوی بانک مرکزی آماده است و مشکلی از بابت زیرساختها وجود ندارد. در این راستا بانک مرکزی هم باید شرایط انتقال حسابهای دولت به بانک مرکزی را با سرعت بیشتری دنبال کند.
 
باقری اصل گفت: با اجرای این طرح، آگهی مناقصه و مزایده در سامانه «تاد» درج شده و استعلامات و خریداری اسناد نیز به صورت الکترونیکی انجام شده و در نهایت مابقی فرآیندهای معاملات دولتی نیز الکترونیکی می شود.

تفاهم نامه راه اندازی مرکز تجمیع محتوی الکترونیکی ایرانسل در همدان امضا شد

در نخستین جلسه کارگروه نوآوری فناوری و کارآفرینی تفاهم نامه سه جانبه همکاری بین استانداری همدان، شرکت خدمات ارتباطی ایرانسل و جهاد دانشگاهی واحد همدان جهت راه اندازی مرکز تجمیع محتوی الکترونیکی ایرانسل به امضا رسید.
 
در نخستین جلسه کارگروه نوآوری فناوری و کارآفرینی تفاهم نامه سه جانبه همکاری بین استانداری همدان، شرکت خدمات ارتباطی ایرانسل و جهاد دانشگاهی واحد همدان جهت راه اندازی مرکز تجمیع محتوی الکترونیکی ایرانسل به امضا رسید.
 
همچنین بر اساس بسته اشتغال ابلاغی به وزارت ارتباطات از اعضای جلسه درخواست شد طرح ها و پروژه های مرتبط خود را به اداره کل ارتباطات ارسال کنند.

گفته‌های حکیمی درباره جنبه‌های مختلف بخشنامه پرداخت‌های دیجیتال و همراه از جمله مدل کارمزدی پرداخت‌های همراه

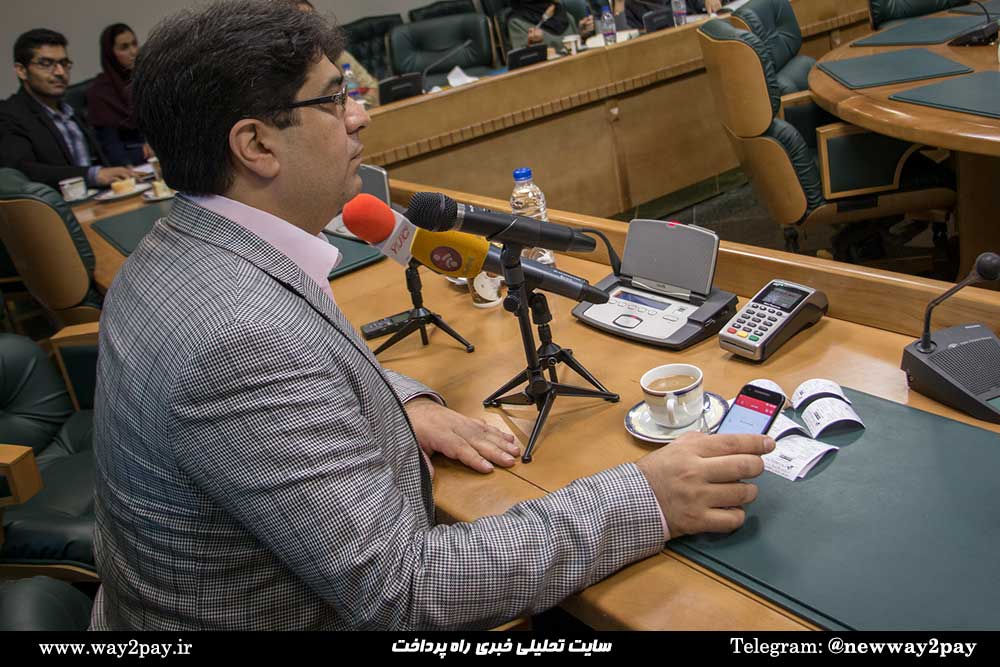
تقریباً یک هفته پیش بود که بانک مرکزی بخشنامه‌ای را با عنوان «ضوابط پرداخت‌های دیجیتال و همراه» به شبکه بانکی ابلاغ کرد که در نوع خودش نقاط قوت و ضعفی داشت. در همین راستا، بانک مرکزی در یک نشست خبری با حضور مهندس ناصر حکیمی مدیرکل فناوری اطلاعات بانکی مرکزی، ضمن اعلام توضیحات بیشتر درباره این بخشنامه، خبر از امکان استفاده از پرداخت‌های همراه در نمایشگاه کتاب به‌عنوان اولین پروژه رسمی در این راستا داد.
 
 
مدیرکل فناوری اطلاعات بانک مرکزی با اشاره به نفوذ تلفن‌ها و ابزارهای همراه هوشمند در زندگی روزمره مردم گفت: «با زمینه و بسترسازی کنونی که با همکاری کارشناسان شرکت خدمات انفورماتیک، شرکت شاپرک، بانک‌ها، ارائه‌دهندگان خدمات پرداخت و با هماهنگی بانک مرکزی صورت گرفته است، امیدواریم متناسب با آخرین فناوری‌های جهانی، در ایران نیز استفاده از تلفن‌های همراه و دیگر ابزارهای هوشمند در حوزه پرداخت بانکی نیز به‌سرعت رواج یافته و بخشی از فعالیت‌های روزمره مردم تسهیل شود.»
 
 
فازی جدید در پرداخت‌های درون‌برنامه‌ای
وی گفت: «همچنین در خصوص پرداخت از طریق شبکه‌های اجتماعی باید گفت که زیرساخت فعلی ارائه شده توسط بانک مرکزی، زمینه‌ساز ارائه خدمات پرداخت درون برنامه‌ای در این شبکه‌ها بوده و فصل جدیدی را در تجربه کاربری پرداخت رقم خواهد زد.»
 
گفته‌های حکیمی درباره جنبه‌های مختلف بخشنامه پرداخت‌های دیجیتال و همراه از جمله مدل کارمزدی پرداخت‌های همراه
 
حکیمی با تأکید بر اهمیت امنیت اطلاعات در حوزه پرداخت گفت: «استفاده از ابزارهای هوشمند برای پرداخت مستلزم بهره‌گیری از روش‌هایی است که در آن ملاحظات امنیتی رعایت شده باشد؛ بنابراین باید زیرساخت لازم برای مدیریت مباحث امنیتی ایجاد می‌شد.»
 
 
استفاده از نشان‌گذاری در فرآیند پرداخت همراه
این مقام مسئول با اشاره به استفاده از نشان‌گذاری (Tokenization) در پرداخت‌های همراه، گفت: «استفاده از نشان‌گذاری در پرداخت تنها منحصر به تلفن‌های همراه هوشمند نمی‌شود و در ابزارهایی همچون ساعت‌های هوشمند نیز قابل‌استفاده خواهند بود.
 
پرداخت با تلفن‌های هوشمند محدود به تناظر یک‌به‌یک میان ابزار پرداخت (کارت‌بانکی)‌ و ابزار هوشمند نیست؛ به‌عبارت‌دیگر ابزار هوشمند محدود به یک ابزار پرداخت خاص مانند کارت بانکی نمی‌شود و از این طریق می‌توان انواع ابزارهای پرداخت را به آن معرفی کرد. بنابراین درصورتی‌که مشتری کیف پول خود را فراموش کرده و یا نخواهد آن را همراه خود داشته باشد، می‌تواند از تلفن همراه و یا ساعت هوشمند خود به جای کیف پول برای انجام پرداخت‌هایش استفاده کند.»


روش کار این خدمت نوین بانکی به‌این‌ترتیب است که فرایند کشیده شدن کارت‌بانکی با نزدیک شدن تلفن و یا ساعت هوشمند به دستگاه کارت‌خوان شبیه‌سازی می‌شود. به تعبیری دیگر، برای پرداخت با استفاده از ابزار هوشمند تنها کافیست ابزار هوشمند خود را به دستگاه کارت‌خوان و یا حتی دستگاه خودپرداز نزدیک کرد.
 
 
دو تغییر مهم پیش روی
مدیرکل فناوری اطلاعات بانک مرکزی در ادامه گفت: «از این پس دو نوع تغییر اتفاق خواهد افتاد؛ اول اینکه با توجه به ایجاد زیرساخت جدید، امکان معرفی انواع شیوه‌های پرداخت جدید فراهم می‌شود. ازجمله می‌توان به پرداخت‌های بزن و برو (Tap&Go) اشاره کرد که گرچه رقم و سقف آن محدود خواهد بود، ولی به علت اینکه نیاز به ورود رمز ندارد، سریع و بدون اتلاف وقت هستند.»
 
پیش از این به علت محدودیت فناوری‌های کارت‌های مغناطیسی، امکان پرداخت به شیوه بزن و برو فراهم نبود؛ بنابراین طبیعی است که پس از این بسیاری از فرایندهای روزمره و عادی خرید تغییر کند. همچنین با زیرساخت مورد اشاره، زمینه برای کیف پول الکترونیکی که بدون رمز و با سرعت زیاد، تراکنش‌های مشتری را انجام می‌دهد، فراهم خواهد شد.
 
حکیمی درخصوص تغییر بعدی گفت: «تغییر بعدی در فرایند پرداخت‌های مجازی خواهد بود. با توجه به شکل‌گیری نمونه‌های موفق فروشگاه‌های مجازی، بخش بزرگی از فروشندگان به دنبال ایجاد فروشگاه با استفاده از اپلیکیشن‌های موبایلی هستند و فرایند نشان‌گذاری امکاناتی را در اختیار توسعه‌دهندگان نرم‌افزارهای کاربردی خواهد گذاشت تا مشتریان آن‌ها بتوانند از طریق همان اپلیکیشن بدون اینکه خارج شوند به شکل درون برنامه‌ای پرداخت را به انجام برسانند. تاکنون امکان این وجود نداشت که اطلاعات بانکی مشتریان را در اختیار این اپلیکیشن‌ها قرار دهیم که با فرایند نشان‌گذاری این مشکل رفع شده است و توسعه‌دهندگان می‌توانند امکان پرداخت درون برنامه‌ای را نیز در نرم‌افزارهای خود لحاظ کنند. چراکه با توجه به نشان‌گذاری شدن اطلاعات کارت بانکی، هیچ اطلاعاتی در اختیار این اپلیکیشن‌ها قرار نخواهد گرفت که بعداً بتواند دستمایه سوءاستفاده قرار بگیرد.»
 
حکیمی به ایجاد بازاری جدید در عرصه نرم‌افزارهای استفاده‌کننده از نشان‌گذاری اشاره کرد و افزود: «با توجه به اینکه یکی از مسائل اصلی فین‌تک‌ها (استارت‌آپ‌های حوزه فناوری‌های مالی) دسترسی محدود آن‌ها به عملیات پرداخت است، بر همین اساس یکی از اهداف ما در بانک مرکزی فراهم کردن فضای مناسب برای اشخاصی بود که به دنبال ارائه خدمات مالی گسترده‌تر از بانک‌ها هستند که در ادامه مسیر،‌ زمینه برای ایجاد این امکانات نیز فراهم خواهد شد.»
 
 
نشان‌گذاری چیست؟
حکیمی در ادامه درباره فرایند نشان‌گذاری گفت: «به بیان ساده، با استفاده از نشان‌گذاری می‌توان داده‌های حساسی را که نمی‌توان بدون قرار دادن در ابزار واسطه خاصی همچون کارت‌بانکی در اختیار متقاضی قرار داد، به یک رقم رمزگذاری شده خاص تبدیل کرد که تنها در همان فرایند پرداخت کاربرد دارد و اگر هم افشا شود، قابلیت استفاده مجدد نخواهد داشت.»
 
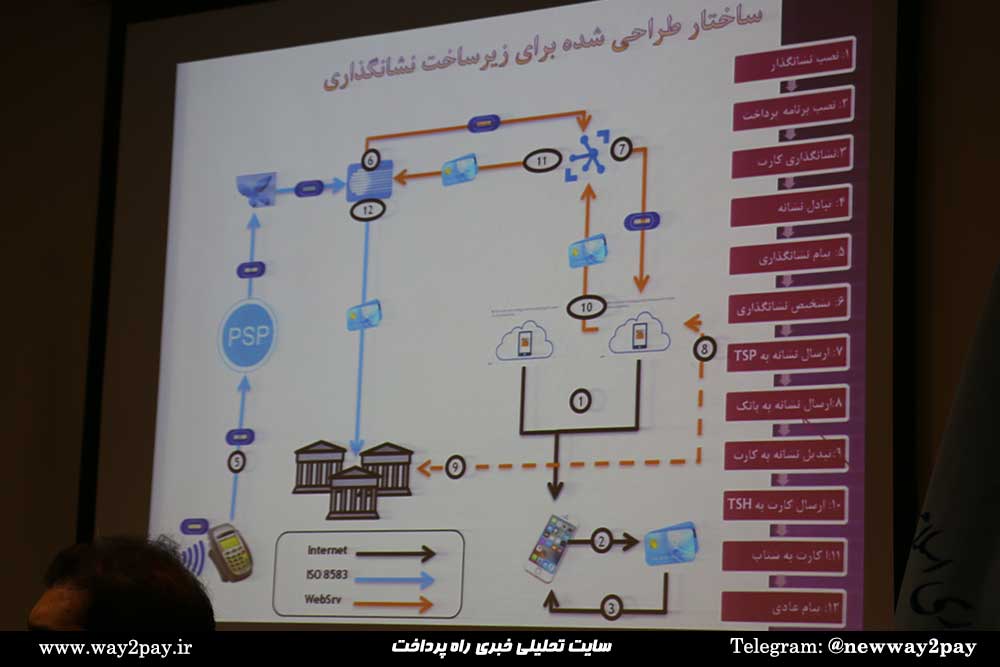
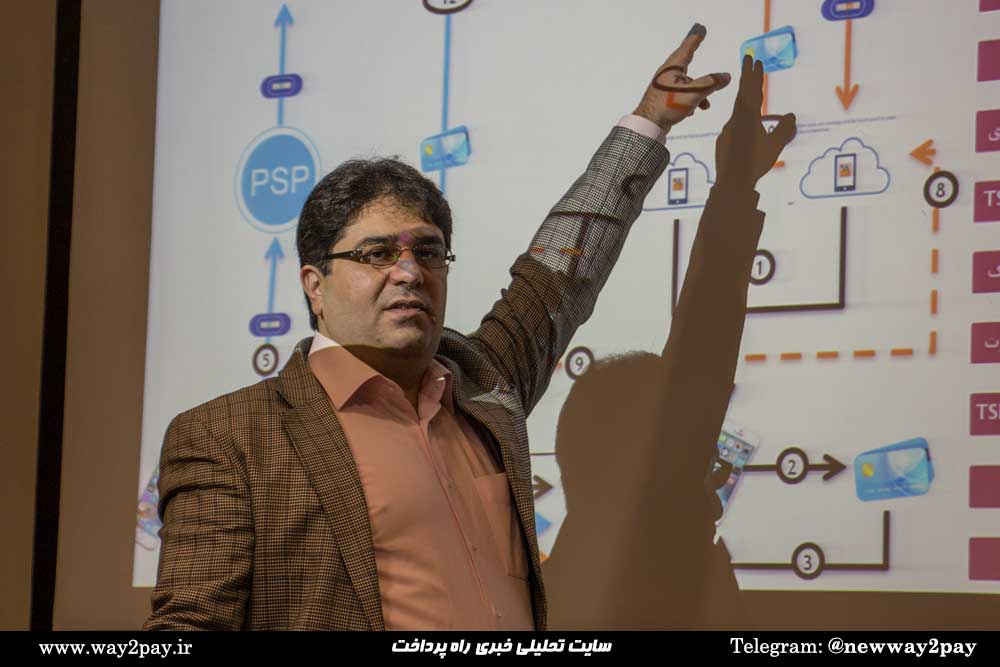
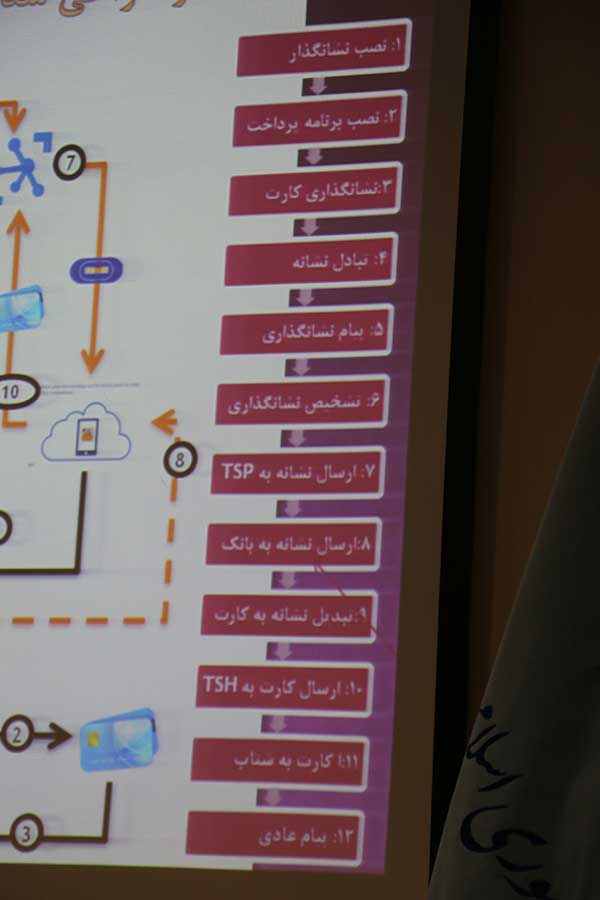
به گفته حکیمی، فرایند نشان‌گذاری از نصب نرم‌افزار پرداخت – هر اپلیکیشنی که به این شیوه بخواهد پرداخت داشته باشید – در تلفن هوشمند آغاز می‌شود. در مرحله بعد فرایند نشان‌گذاری کارت‌بانکی توسط خود بانک صورت خواهد گرفت. پس از تبادل نشانه از طریق نزدیک کردن تلفن هوشمند به دستگاه کارت‌خوان، پیام نشان‌گذاری شده برای رمزگشایی به مرکز شتاب ارسال می‌شود.


حکیمی در ادامه گفت: «در مسیرِ تراکنشِ نشان‌گذاری شده، ما دو نهاد جدید با عناوین مانا (مرکز ارائه نشانه‌های الکترونیکی) و سهند (سامانه هدایت نشانه‌های دیجیتال) ایجاد کرده‌ایم. نقش مانا نشان‌گذاری شماره کارت و کدگشایی از آن است و اگر مختصات فنی لازم را رعایت کنند، محدودیتی در تعداد ماناها وجود ندارد. سهند نیز نقش هدایت نشانه به مانا تهیه‌کننده آن نشانه و دریافت شماره کارت از آن را دارد؛ به‌عبارت‌دیگر سهند برای معرفی ماناها به شتاب تعریف شده است. سهند در مرکز شتاب مستقر خواهد شد ولی ماناها می‌توانند خارج از زیرساخت ملی پرداخت و در بانک‌ها یا شرکت‌های طرف قرارداد آن‌ها که روال‌های امنیتی و ارتباطی را طی کنند قرار گیرند.»
 
 
امنیت در فرآیند پرداخت همراه
مدیرکل فناوری اطلاعات بانک مرکزی با اشاره به ارتقای سطح امنیتی تراکنش‌ها از طریق فرایند نشان‌گذاری گفت: «در حال حاضر که با افشاء اطلاعات کارت‌های مغناطیسی امکان سوءاستفاده فراهم است، با فرایند نشان‌گذاری این مشکل رفع می‌شود زیرا که با نشان‌گذاری بخشی از اطلاعات از بین می‌رود و همچنین نشانه ایجاد شده قابلیت سوءاستفاده ندارد.»
 
وی افزود: «با نشان‌گذاری سه لایه امنیتی خواهیم داشت؛ اول قفل تلفن هوشمند است و در مراحل بعدی قفل نرم‌افزار پرداخت و رمز کارت امنیت را تأمین خواهند کرد؛ بنابراین به رمز کارت که تنها لایه امنیتی در پرداخت‌های کارتی به شمار می‌رود، در پرداخت همراه به شکل غیر از Tap&Go، دو لایه امنیتی دیگر اضافه خواهد شد و در صورت مفقود شدن تلفن همراه نیز امکان سوءاستفاده وجود نخواهد داشت. در مدل Tap&Go نیز که بدون رمز کارت بانکی انجام می‌شود، ایجاد یک سقف مبلغی تراکنش محدود نیز در همین راستا است که اگر به هر دلیل فردی به دو رمز دیگر دسترسی پیدا کرد، مبلغ سوءاستفاده محدود باشد؛ درست مانند پول نقدی که هنگام گم کردن کیف پول فیزیکی، فرد یابنده امکان سوءاستفاده از آن را دارد، با این وجود که در تلفن همراه دو رمز نیز سد راه وی خواهد بود.»
 
وی درخصوص سقف پرداخت موبایلی اظهار داشت: «در نمایشگاه کتاب که این شیوه برای بن کارت‌های نمایشگاه تعریف شده، سقف پرداخت ۲۰۰ هزار تومان است، اما برنامه داریم که تا ۶ ماه آینده این سقف به ۵۰۰ هزار تومان که همان سقف کنونی کارت‌های مغناطیسی است، افزایش یابد.»
 
 
مدل کارمزدی پرداخت‌های همراه
ناصر حکیمی مدیرکل فناوری اطلاعات بانکی مرکزی در پایان نیز درباره چگونگی مدل کارمزدی پرداخت‌های همراه گفت: «با توجه به اینکه در حال حاضر تأکید روی راه‌اندازی این سرویس و زیرساخت‌های لازم از سوی شبکه بانکی و پرداخت است، با وجود آماده بودن زیرساخت شیوه Tap&Go در شش ماه اول سال تمایل داریم پرداخت‌ها با رمز انجام شوند هرچند اگر بانکی تمایل داشته باشد می‌تواند در استفاده از شیوه Tap&Go پیش‌قدم شود. در این شش ماه فعلاً کارمزدها مانند همان تراکنش‌های کارتی خواهد بود. ولی در شش ماه دوم که تأکید بر توسعه شیوه Tap&Go خواهد بود، مطمئناً سازوکار کارمزدی تغییر خواهد کرد.»

وب‌سرویس باز باشگاه مشتریان بانک ایران‌زمین راه‌اندازی شد

باشگاه مشتریان بانک ایران‌زمین به‌منظور توسعه فضای کسب‌وکار دیجیتال و در راستای همکاری با شرکت‌های دانش‌بنیان و استارت‌آپی، وب‌سرویس باز خود را راه‌اندازی کرد.
 
وب‌سرویس‌های باز باشگاه مشتریان بانک ایران‌زمین این امکان را برای توسعه‌دهندگان فضای کسب‌وکار دیجیتال فراهم کرده است تا امتیاز اعضای این باشگاه، خارج از محیط باشگاه قابلیت هزینه شدن داشته باشد.
 
لذا از این پس این امکان وجود دارد که توسعه‌دهندگان کسب‌وکار دیجیتال، امتیاز مشتریان بانک ایران‌زمین را در محیط‌های نرم‌افزاری، اپلیکیشن و گیم خود بکار گرفته و بانک امتیازهای جمع‌آوری شده توسط توسعه‌دهنده را تسویه خواهد کرد. توسعه‌دهندگان با استفاده از این API می‌توانند از ظرفیت مشتریان بانک ایران‌زمین برای افزایش فروش خود استفاده کنند.
 
ویژگی‌های وب‌سرویس باز باشگاه مشتریان بانک ایران‌زمین:
ویترینی برای مشتریان ایران‌زمین
عدم دریافت کارمزد فروش محصول
افزایش درآمد
افزایش مشتری
تسویه‌حساب آسان
تسهیل در فروش محصول بدون کارت بانکی
جهت کسب اطلاعات بیشتر و دریافت مستندات وب‌سرویس به باشگاه مشتریان بانک ایران زمین مراجعه کنید.

تنوع شیوه‌های پرداخت موبایلی، لازمه بهبود فضای کسب و کار

تلفن همراه امروزه نقش فراتر و گسترده تری از یک ابزار ارتباطی برای ارتباطات تلفنی و متنی بازی می کند. این وسیله که در گذشته ای نه چندان دور یک ابزار لوکس و فانتزی در زندگی شمرده می شد...
 
تلفن همراه امروزه نقش فراتر و گسترده تری از یک ابزار ارتباطی برای ارتباطات تلفنی و متنی بازی می کند. این وسیله که در گذشته ای نه چندان دور یک ابزار لوکس و فانتزی در زندگی شمرده می شد، در حال حاضر به گونه ای خود را در چرخه فعالیت های روزمره جای داده است که بعضا جایگزین مطمئنی برای کامپیوترهای شخصی، لپ تاپ و تبلتها شده است. بدیهی است که صاحبان کسب و کار نیز به دلیل استقبال گسترده عموم مردم از این وسیله، سعی بر آن خواهند داشت که خدمات خود را جهت سهولت دسترسی و افزایش کارآیی مجهز به راهکارهای استفاده از موبایل نمایند. یکی از مهم ترین خدماتی که نیاز توسعه ای آن به شدت احساس می شود، ارائه خدمات حوزه بانک و پرداخت بر روی این بستر است.
 
با یک بررسی ساده در روندهای جهانی این راهکار دارندگان برندهای گوشی تلفن همراه مانند اپل و سامسونگ از یک طرف، اپراتورهای تلفن همراه از طرف دیگر، در کنار توسعه دهندگان خدمات پرداخت و راهکارهای نوین کسب وکار، اقدام به ایجاد و ارائه خدمات، مدل ها و شیوه های مختلفی نموده اند. برخی از این راهکارها صرفا از زیرساخت مخابراتی و در ساده ترین حالت آن از طریق اینترنت و بر روی Cloud  اقدام به توسعه خدمت نموده اند و برخی با استفاده از استفاده از فضای امن (Secure Element) روی سیم، انواع حافظه ها و حتی نرم افزارهای مختلف روی گوشی و با امکان بهره گیری از قابلیت های NFC در تعامل با پذیرندگان و ارتباطات دوطرفه. هر یک ازاین متدها، راهکارها و مدل ها در مقایسه با یکدیگر برای هدفی، جامعه مخاطبی و نوع رفتاری خاص بسیار مناسب و قطعا دارای مزیت ها و معایبی مقایسه ای فراوانی در حوزه قیاس می باشند.
 
طی هفته های گذشته اخبار متنوعی و نویدهای مستمری از توسعه راهکارهای قابل ارائه در این صنعت از طرف شرکتهای فین تک، شرکتهای خدمات پرداخت الکترونیک و بانک مرکزی بر روی صفحات روزنامه ها  و فضای مجازی منتشر گردید. مهم ترین آنها اعلام بانک مرکزی برای توسعه مدل پرداخت با استفاده از راهکار HCE و ارائه مستندات اجرایی و فنی آن در حوزه پرداخت بود.
 
شیوه مورد نظر بانک مرکزی در مقایسه با شیوه‌های دیگری که برای خدمات پرداخت و توسعه آن در حوزه خدمات دولت همراه در ایران وجود دارد مانند قیاس در هر یک از راهکارهای اشاره شده، از مزیت ها و کاستی هایی برخوردار است؛ به عنوان مثال در شیوه مبتنی بر حافظه امن یا همان Secure Element(SE) انواع رمزنگاری و احراز هویت دوطرفه وSecure Messaging مبتنی بر کارت‌های هوشمند وجود دارد که از لحاظ امنیتی بسیار بالاتر از روش های ایمن سازی تراکنش بر مبنای توکنیزیشن است که در مدل HCE مورد استفاده قرار می گیرد.
 
از مهم ترین تفاوت های NFC Solutions در مدل مبتنی بر حافظه امن (سیم کارت)، امکان تراکنش های برون خط (Offline)  با بهره مندی از بالاترین لایه های امنیتی است. این در حالی است که اکثر تراکنش هایی مبتنی بر HCE، آنلاین بوده و تنها با شرایط خاص امکان انجام تراکنش های آفلاین دارند. همینطور در مدل مبتنی بر حافظه امن امکان انجام تراکنش حتی هنگامی که گوشی خاموش است وجود دارد در حالی که در مدل HCE گوشی حتما باید روشن  و دارای ارتباط مطمئن با مرکز صادرکننده باشد.
 
از طرف دیگر، در مدل های تجاری که نیازی به حافظه امن وجود ندارد، مانند شبیه سازی کارتهای شتابی بانک ها، پیاده سازی NFC بر مبنای HCE از آنجا که با تبیق پذیری بیشتر ومتنوع‎تری با گوشی ها و سیستم های عامل دارد، براحتی امکان پذیر است.
 
علاوه بر این، شاید مهم ترین مزیت استفاده از بستر تلفن همراه و تکنولوژی های SWP مربوط به سیم کارتهای نوین، در هنگام تعویض گوشی نمود پیدا می کند که تنها با جا به جا کردن سیم کارت به گوشی جدید، تمام قابلیت ها، تعریف و امکانات قبل به سادگی در دسترس است. تمامی مزایای قبلی قابل استفاده است همچنین اگر گوشی دزدیده شود بدون اتصال به اینترنت از طریق OTA امکان قفل کردن اپلیکیشن روی سیمکارت و ممانعت از استفاده از آن وجود دارد.
 
با این حال تردیدی نیست که در مقام مقایسه میان راهکار HCE  که اکنون مجوز استفاده از آن با رمز دوم  و با شیوه توکنایز ارائه شده است،  ضمن در نظر داشتن ملاحظات بانک مرکزی به عنوان نهاد حاکمیتی ارشد در حوزه پرداخت الکترونیک برای انتخاب راهکار HCE ،نمی‌توان به معنای نادیده گرفتن نقاط قوت سایر روش‌ها از جمله روش مبتنی بر حافظه امن باشد.
 
واقعیت این است که هر کدام از این شیوه‌ها، قابلیت‌ها و محدودیت‌های خاص خود را دارند و بسته به مورد استفاده می‌توان هر کدام از آنها را به خدمت گرفت. محدود کردن شیوه ارائه NFC به یک روش خاص اگرچه از اختیارات رگولاتور به حساب می‌آید اما همواره اتکا به یک روش مناسب نیست و توجه ویژه داشتن به سایر شیوه هایی با امنیت بالاتر، بدون نیاز به افشای رمز دوم، کارکردها ی گسترده تر و جامع تری از ضرورویات می باشد. شکی نیست که تنوع بخشی به شیوه‌های ارائه یک سرویس علاوه بر اینکه امکان رقابت میان سرمایه‌گذاران بخش خصوصی را فراهم می‌آورد، روش مناسبی برای استفاده از مدل مناسب پرداخت مبتنی بر NFC با هر کسب و کاری خواهد بود که به بهره‌وری بیشتر و صرفه جویی در هزینه‌های عمومی منجر می‌شود.
 
*شهرام رشتی، کارشناس پرداخت و بانکداری الکترونیک

خدمات ۹۰ دستگاه اجرایی کشور شناسنامه‌دار شد

معاون دولت الکترونیک سازمان فناوری اطلاعات از شناسنامه‌دار شدن خدمات ۹۰ دستگاه از ۱۰۸ دستگاه اصلی کشور اعم از دستگاه‌های دولتی و عمومی غیردولتی، وزارت‌خانه‌ها و زیرمجموعه‌های آنها در راستای توسعه دولت الکترونیکی خبر داد.
 
رضا باقری اصل در گفت‌وگو با ایسنا با بیان اینکه پروژه‌ای‌ که در راستای توسعه دولت الکترونیک آغاز کردیم در سال ۱۳۸۹، مبتنی بر بند ج ماده ۴۶ قانون برنامه پنجم توسعه بود که ظرف یک سال نقشه جامع توسعه دولت الکترونیک نوشته و ابلاغ شود، افزود: نهایتا سند ضوابط فنی اجرایی و آیین‌نامه توسعه دولت الکترونیک تلفیق شد و نقشه دولت الکترونیک ایجاد شد.
 
وی ادامه داد: البته فرآیند تصویب آن که تقسیم کار بود شش ماه طول کشید، تا انتهای سال ۱۳۹۲ تدوین تمام شد اما در نهایت عملا از ۱۱ شهریور ۱۳۹۳ ابلاغ این نقشه‌ها صورت گرفت و شروع کار برای توسعه دولت الکترونیک از آن زمان کلید خورد. کل نقشه دولت الکترونیک نیز یک فرآیند سه ساله بود که شهریور ۱۳۹۶ تمام می‌شود.
 
معاون دولت الکترونیک سازمان فناوری اطلاعات با بیان اینکه ما مدل شبکه ملی اطلاعات را مبتنی بر معماری سرویس‌گرا چیدیم، که باید شناسنامه خدمات را ارائه می‌دادیم، توضیح داد: شناسنامه خدمات دستگاه‌ها مبتنی بر قوانین و مقررات مدون نشده بود، به همین خاطر دستگاه‌های اجرایی با همکاری سازمان فناوری اطلاعات شروع به احصای خدمات کردند و تا امروز ۹۰ دستگاه از ۱۰۸ دستگاه اصلی کشور دستگاه‌های دولتی و عمومی غیردولتی، از وزارت‌خانه‌ها و زیرمجموعه‌های آنها دارای شناسنامه خدمات هستند. این شناسنامه خدمات پویا و مبتنی بر تغییرات قوانین و مقررات است اما مردم می‌توانند آگاه شوند که یک دستگاه چه خدماتی ارائه می‌کند.
 
معاون دولت الکترونیک سازمان فناوری اطلاعات خاطرنشان کرد: اکنون دستگاه‌ها باید برنامه ارائه دهند که چطور می‌خواهند خدمات خود را الکترونیکی و خدمات خود را مبتنی بر قوانین و مقررات تصویب کنند. در حال حاضر ۲۶ برنامه مصوب از این دستگاه‌ها داریم که روبه‌رشد است. فعالیت‌هایی که دولت برای سرویس‌هایش انجام می‌دهد مشترک است، بنابراین هر اندازه دانه‌بندی سرویس‌ها درشت‌تر باشد و فعالیت‌های مشترک بیشتری احصا کنیم، هزینه اجرایی دولت برای دولت الکترونیک کاهش پیدا می‌کند.

بازار پرداخت همراه چین ۵۰ برابر بزرگ‌تر از همین بازار در ایالات متحده است

بازار پرداخت همراه چین با مبلغ ۵.۵ هزار میلیارد دلار، بیش از ۵۰ برابر بزرگ‌تر از بازار پرداخت همراه ایالات‌متحده است.
 
و حالا این بازار با ورود شرکت هلدینگ اینترنتی چینی تِنسِنت (Tencent)، که قصد دارد سهم بازار را از چنگ علی‌بابا بیرون آورد، دستخوش تغییراتی شده است.
 
علی‌پی را علی‌بابا در سال ۲۰۰۴ در چین راه‌اندازی کرد که تا امروز پرداخت همراه چین را در دست داشت. اما سهم بازار این شرکت در روزهای پایانی سال گذشته تقریباً به نصف رسید درحالی‌که سهم بازار شرکت رقیب یعنی تنسنت به بیش از یک‌سوم افزایش یافت.
 
به گزارش آخرین اطلاعات از مرکز Analysys، سهم بازار علی‌بابا در سه‌ماهه چهارم سال ۲۰۱۶، ۵۴ درصد بود که این مقدار در سال ۲۰۱۵، ۷۱ درصد بوده است. درحالی‌که در همین بازه زمانی، سهم بازار تنسنت از ۱۶ درصد به ۳۷ درصد رشد داشت.
 
کشور چین پیشرو در صنعت پرداخت‌های همراه در دنیا است. گزارش‌ها نشان می‌دهد که سال گذشته، پرداخت همراه چین به ۵.۵ هزار میلیارد دلار رسید که در مقایسه با بازار ۱۱۲ میلیارد دلاری ایالت متحده، حدود ۵۰ برابر بزرگ‌تر است.
 
وی‌چت که همان پلتفرم بازی و رسانه اجتماعی تنسنت است، یک دهه بعد از علی‌بابا و با ۸۹۰ میلیون کاربر وارد عرصه شد و به مدت دو سال، این دو شرکت رقابت بسیار پرهزینه‌ای با یکدیگر برای جذب مشتری داشتند.
 
به گفته مشاوران، دلیل رشد تنسنت استفاده فراگیر افراد از اپلیکیشن وی‌چت و همین‌طور خواسته فروشندگان برای برخورداری از ارائه‌دهندگان بیشتر است.
 
شرکت تنسنت امسال با فروشگاه‌های فیزیکی مانند استارباکس وارد همکاری شد و حالا دیگر تمامی ۲۶۰۰ کافه استارباکس در چین Weixin Pay، که همان پرداخت همراه وی‌چت است، را پذیرش می‌کنند.
 
علی‌بابا هم دست‌به‌کار شد و شبکه فیزیکی خودش را، حتی در خارج از کشور، راه‌اندازی کرد که طی آن ۱۱۰ هزار فروشگاه سرویس علی‌پی را پذیرش می‌کردند
 
Ant Financial که از شرکت‌های وابسته علی‌بابا است و علی‌پی را در اختیار دارد هم خدمات مالی مانند صندوق بازار پول Yu’e Bao ارائه کرده است. این صندوق در حال حاضر ۱.۱۴ هزار میلیارد رنمینبی (۱۶۵.۶ میلیارد دلار) سرمایه دارد.

مدیرعامل شاپرک تشریح کرد: پرداخت موبایلی برای تمام اپراتورها امکان پذیر است

مدیرعامل شرکت شاپرک گفت: طرح پرداخت با فناوری NFC که در نمایشگاه کتاب امسال پیاده‌سازی و اجرایی می‌شود به سیم‌کارت و اپراتور وابستگی ندارد و یک طرح جامع است که به‌طور کامل با استانداردهای بین‌المللی انطباق دارد.
محسن قادری در گفت و گو با ایبِنا درباره پرداخت های موبایلی که از امروز برای اولین بار در نمایشگاه کتاب اجرایی می‌شود، گفت: شرکت شاپرک به عنوان متولی نظارت بر حوزه پرداخت در روزهای پایانی سال 95، دستورالعمل اجرایی بهره‌گیری از این فناوری را به شرکت‌های پرداخت(PSP) ارائه کرد.
 
وی تصریح کرد:‌این شرکت با هدف حرکت به سمت استانداردها در حوزه پرداخت، پیاده‌سازی و رعایت آن‌ها و همچنین افزایش امنیت، دستورالعمل‌های فنی پرداخت با فناوری NFC بر اساس استانداردهای جهانی تدوین و در روزهای پایانی سال 95 در اختیار شرکت‌های پی اس پی قرارداده‌ شد.
 
قادری ادامه داد:‌ این شرکت با هدف ایفای وظایف خود همواره به دنبال توسعه صنعت پرداخت بر اساس استانداردها است از این‌رو در بخش فناوری NFC نیز طرحی را بر اساس استانداردهای جهانی تدوین کرد که با حمایت بانک مرکزی همراه شد.
 
مدیر عامل شاپرک افزود: مراحل تکمیلی این طرح در این شرکت دنبال و آزمایش‌هایی نیز بر آن انجام شد که نتیجه آن در نمایشگاه کتاب امسال که پرداخت با NFC برای اولین بار در آن پیاده‌سازی و اجرایی شده ، قابل‌مشاهده است.
 
وی تصریح کرد: هدف شرکت شاپرک در تدوین این طرح و دستورالعمل اجرایی آن، حرکت به سمت استانداردها، پیاده‌سازی و رعایت آن‌ در حوزه پرداخت و همچنین افزایش امنیت و ایجاد یک زیرساخت بدون ورود به فضای کسب‌وکار است.
 
مدیرعامل شاپرک با تأکید بر این‌که این شرکت در هیچ برهه‌ای از زمان برنامه‌ای برای ورود به حوزه کسب‌وکار نداشته و ندارد، خاطرنشان کرد: هدف این شرکت به‌عنوان متولی نظارت بر حوزه پرداخت در ارائه این زیرساخت در بخش فناوری NFC تنها ارائه سرویس‌های جدید به مردم بر اساس استانداردهای جهانی است.
 
وی با تأکید بر این‌که تمام استانداردها در این طرح رعایت شده‌ است، گفت: متأسفانه شرکت اپل به هیچ‌کس حتی شرکای تجاری خود اجازه استفاده از NFC گوشی‌های اپل را نمی‌دهد ازاین‌رو در حال حاضر پرداخت با NFC مختص به گوشی‌های اندرویدی که مجهز به این فناوری است، محدود می‌شود.
 
قادری ادامه‌داد: با این حال شرکت شاپرک برای پوشش گوشی‌های IOS در دستورالعملی که به شرکت‌های پی اس پی ارائه کرده یک دستورالعمل دیگر، بر اساس یکی از پروژه‌های شرکت ویزا عملیاتی کرده‌است به نام MVISA که توانایی خواندن QRCODE را دارا است. این شیوه به‌منظور پوشش این نوع از گوشی‌ها برای حرکت در این زیرساخت، ارائه شده است.
 
وی بابیان این‌که دستورالعمل‌های فنی پرداخت با فناوری NFC را شرکت شاپرک قبل از عید به شرکت‌های پی اس پی ارائه کرده بود، گفت: البته دستورالعمل و سیاست کلی در این بخش را بانک مرکزی ابلاغ می‌کند و شرکت شاپرک تنها دستورالعمل‌های فنی و بخشی از ضوابط در چارچوب سیاست‌های کلی را ارائه می‌کند.
 
وی در پاسخ به این پرسش که گفته می‌شود پرداخت در حوزه NFC در دستورالعملی که شرکت شاپرک ارائه کرده تنها مبتنی بر شرکت‌های پی اس پی است، گفت: شرکت‌ شاپرک تنها متولی نظارت در حوزه پرداخت و شرکت‌های پی اس پی است البته در این بخش بانک‌هایی نیز بودند که می‌خواستند از این زیرساخت به‌منظور بهره‌گیری از فناوری NFC استفاده کنند ولی این شرکت نمی‌تواند به این بخش ورود کند زیرا ورود به این بخش در حوزه وظایف بانک مرکزی است.
 
قادری با اشاره به این‌که زیرساخت و دستورالعمل اجرای در خصوص NFC خاص نیست و حالت فراگیر دارد، تصریح کرد: این طرح می‌تواند به‌سرعت حرکت کند زیرا تنها مختص به یک بانک و یک شرکت پی اس پی نیست.
 
وی در پاسخ به این پرسش که بسیاری از شرکت‌های فعال در حوزه پرداخت که پی اس پی نیز نیستند، فعالیت‌های بسیاری در حوزه NFC قبل از ارائه این دستورالعمل انجام داده‌اند و آیا با ارائه این دستورالعمل اجازه فعالیت به این شرکت‌ها در این بخش داده می‌شود یا خیر، گفت: شرکت شاپرک این حرکت را آغاز و نامه‌نگاری‌هایی نیز با بانک مرکزی در این راستا انجام داده است ولی بانک مرکزی باید در این خصوص مجوز فعالیت صادر کند که برای برخی نیز این مجوز صادرشده است.
 
 یادآورمی شود، فناوری ارتباطی میدان نزدیک یا اصطلاحاً NFC در سراسر دنیا برای اتصال دستگاه‌ها به هم و پرداخت هزینه از طریق برقراری ارتباط نزدیک کارت‌بانکی یا تلفن همراه بکار گرفته می‌شود و به عبارت ساده‌تر، اساس NFC بر مبنایجایگزینی کارت با موبایل‌های دارای دسترسی به اطلاعات حساب بانکی است بدین معنی که وقتی اطلاعات حساب بانکی خود در تلفن همراه وارد می‌شود در پرداخت‌ها با نزدیک کردن تلفن همراه به دستگاه ‌گیرنده، عملیات پرداخت بدون اتلاف وقت (واردکردن رمز و منتظرشدن برای تأییدیه) انجام می‌شود ولی با وجود گذشت بیش از یک دهه از رونمایی این فناوری در جهان و بکارگیری آن در کشورهای مختلف، زمینه و امکان ارائه و استفاده از این شیوه آن‌گونه که باید، در ایران فراهم نشده‌بود تا اینکه نهادهای ناظر حاکمیتی پس از تدوین و ابلاغ سیاست و دستورالعمل اجرایی، روز گذشته سرانجام به صورت رسمی از این شیوه پرداخت رونمایی کردند.