با آیدی پی درگاه پرداخت شخصی و کارت خوان مجازی خود را بسازید!

حساب خود در هر بانکی را تبدیل به آیدی‌ کنید و برای دریافت پول به جای شماره کارت یا شماره شبا، آیدی پِی خود را به دیگران بدهید.
 
شما صاحب یک سایت هستید اما فعلا درگاه پرداخت اینترنتی ندارید یا صفحه اینستاگرام یا کانال تلگرامی دارید، که در آن چیزی را بفروش می رسانید.
 
شما می‌توانید شماره کارت به مشتری‌های خود بدهید، اما مشتری‌ شما ممکن است حوصله وارد شدن به نت‌بانک یا مراجعه حضوری در محل عابربانک‌ها را نداشته باشد که طبق آمار این مسئله یکی از دلایل مهم کاهش فروش از طریق صفحات مجازی است.
 
وقتی با اكثر فروشنده‌هایی كه در شبکه‌های اجتماعی کالایی را می‌فروشند صحبت می‌كنید، به چند دلیل عمده اشاره می‌کنند که همیشه مانع افزایش ارقام فروش هستند. یکی از دلایل سخت بودن جابجایی و انتقال پول است. 
 
فرض کنید که در کانال تلگرام تان یک مجسمه تزئینی ۲۰ هزار تومانی می‌فروشید و شخصی از آن خوشش آمده است و قصد خرید آن را دارد، بعد از مذاکره، شما به وی یک شماره کارت ۱۶ رقمی را برای واریز وجه می‌دهید و ارسال کالا را منوط به واریز وجه می‌کنید. حالا خریدار چند راه پیش رو دارد، یا باید در اینترنت بانک یا موبایل بانکش لاگین کند و شماره کارت را وارد و پول را به حساب شما کارت به کارت می‌کند یا اینکه به عابر بانک می‌رود و کارت به کارت را انجام می‌دهد بعد از رسید عابر بانک عکس گرفته و برای شمای فروشنده ارسال می‌کند.
 
 این فرآیند خیلی سخت و زمان بر است و در هر مرحله ممکن است که خریدار از خرید صرف نظر کرده و یا خرید را به بعد موکول کند. در سناریو بالا عدم خرید از طرف شخص حدود ۲۰ تا ۳۰ درصد است و دلایل خریدار هم منطقی به نظر می‌رسد.
 
در عصری که همه چیز در سریع ترین و راحت ترین حالت ممکن خود قرار دارد، خریدار مجبور است برای یک کالای ۲۰ هزار تومانی فرآیند سختی را طی کند. 
 
در همین راستا، برای رفع این مشکلات و استفاده از یک سری مزیت‌های منحصر به فرد دیگر، ما به شما سیستم پرداخت آیدی پی -idpay.ir را پیشنهاد می‌کنیم.
 
آیدی پی چیست و چه كمكی می‌كند؟
 
آیدی پی یک سیستم کارت خوان مجازی و درگاه شخصی است که شما با استفاده از آن می‌توانید حساب خود در هر بانکی را تبدیل به آیدی‌ کنید و برای دریافت پول به جای شماره کارت یا شماره شبا آیدی پی خود را به دیگران بدهید مثلا IDPay.ir/ali
 
شما با ساخت یک درگاه شخصی و کارت خوان مجازی در آیدی پی، فرآیند خرید را بسیار ساده تر کرده‌اید و احتمال انصراف خریدار را فقط به خاطر سخت بودن فرآیند پرداخت را بسیار کاهش داده‌اید. در صورت استفاده شما از آیدی پی سناریو بالا به این صورت تغییر پیدا خواهد کرد: 
 
شما به جای شماره کارت فقط یک لینک برای خریدار ارسال می‌کنید، وی با کلیک بر روی آن به صفحه پرداخت شما و سپس صفحه درگاه پرداخت بانک منتقل شده و با استفاده از رمز دوم، خرید را به سادگی انجام داده و سپس یک پیامک رسید از آیدی پی که شامل کدرهگیری است دریافت می‌کند، شما نیز به عنوان فروشنده یک پیامک دریافت می‌کنید و از نام و نام خانوادگی خریدار و مبلغ پرداختی مطلع می‌شوید، به همین راحتی !!


با راحت‌تر شدن فرآیند پرداخت توسط آیدی پی، شما می‌توانید تعدادی از کسانی که ممکن است به خاطر فرآیند پرداخت و یا عدم اعتماد از خرید صرف نظر کرده‌اند را به جمع مشتریان خودتان اضافه کنید و به کسب و کارتان رونق بیشتری بدهید.
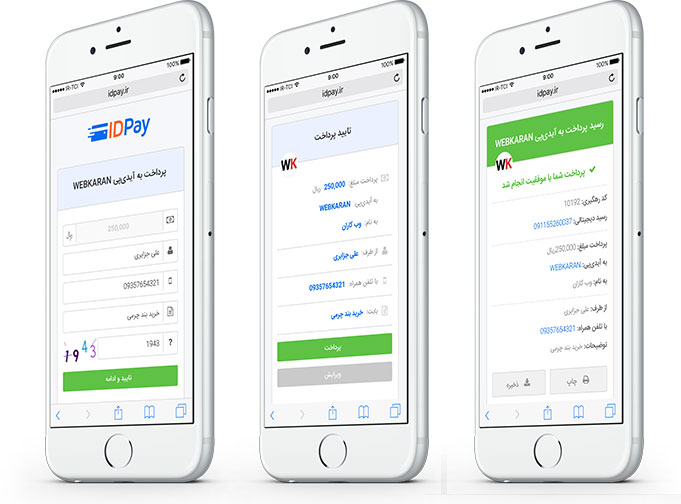
 
 
شیوه کار با آیدی پی چگونه است و چه مزایا و ویژگی هایی دارد؟
 
در اینجا گام‌به‌گام شیوه کار را توضیح می‌دهیم و در ضمن این توضیح، شما حتما متوجه کارآمدی و مزایای استفاده از این شیوه نوین پرداخت خواهید شد:
 
به سایت آیدی پی مراجعه کنید و مرحله آسان ثبت‌نام را انجام بدهید.
 
در اولین گام فرآیند ثبت نام، پس از ثبت حساب بانکی خود یک نام منحصر به فرد برای درگاه خودتان انتخاب کنید
 
اینک این نام کوچک و منحصربه فرد به جای شماره حسابها ، شماره کارتهای ۱۶ رقمی یا شماره شبای طول و دراز نچسب!!! هویت مالی شما می‌شود و کافی است طرف حسابتان همین نام را بداند تا بتواند به شما پرداخت کند!
 
نکته:شما برای ایجاد حساب باید شماره شبای خود را وارد کنید که روی دفترچه‌های بانکی اغلب نوشته می‌شود. البته شما می‌توانید با داشتن شماره کارت بانکی خود هم، شماره شبای خود را پیدا کنید. برای این کار، به این صفحه بروید.
 
شما می‌توانید اطلاعات چند حساب و اطلاعات پرداخت چند کارت بانکی خود را وارد سایت آیدی پی کنید و آنها را مدیریت کنید.
 
به این ترتیب می‌توانید مثلا برای دریافت پول اجاره منزل یا فروشگاه یک حساب را اختصاص بدهید و برای دریافت پول از دوستان، وام خانوادگی  یا مشتریان اینترنتی خود، حساب‌های دیگری داشته باشید که هر یک متصل به یک درگاه با آدرس منحصر به فرد است.
 
مشتری شما می‌تواند در صورت نیاز به توضیح، در قسمت مربوطه، توضیحات مربوطه را در مورد پرداخت برای شما درج کند که این هم مزیت بزرگی است.
 
پس از پرداخت هم برای شما و هم مشتری شما، پیامک پرداخت ارسال خواهد شد.
 
مشتری شما می‌تواند تا سقف ۱۵میلیون تومان حتی در روزهای تعطیل پرداخت داشته باشد.
 
با آیدی پی به راحتی یک فروشگاه با قابلیت پرداخت بسازید !
 
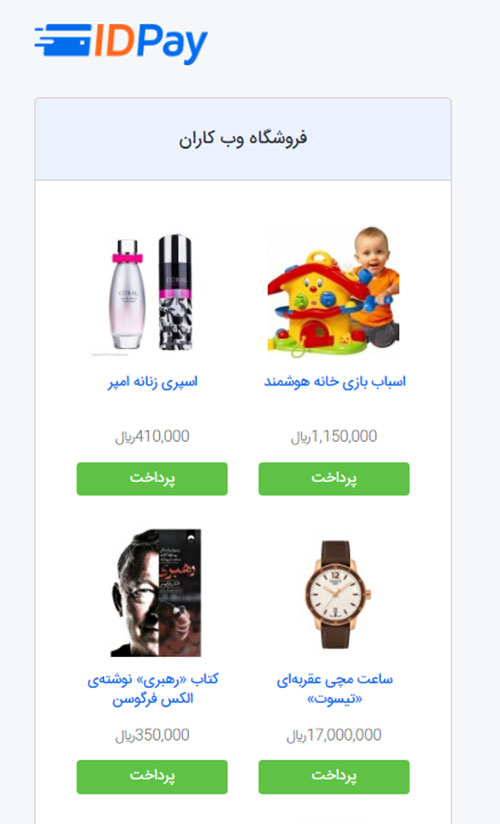
شما میتوانید پس از ایجاد درگاه پرداخت شخصی خود ، فروشگاه اینترنتی خود را با قابلیت لینک پرداخت مستقیم نیز داشته باشید. به داشبورد خود بروید و گزینه "کالا و خدمات" را انتخاب کنید و محصولات را یکی یکی همراه با عکس و توضیح و قیمت اضافه کنید.
 
حالا آدرس فروشگاه شما پس از نام درگاه شما به صورت زیر می‌آید(در لینک زیر آدرس درگاه webkaran است) : 


نکته:
 
همه چیز تحت کنترل شماست
 
با داشبردی که آیدی پی در اختیار شما قرار می‌دهد تمام تراکنش های ورودی و خروجی، تاریخ  آنها، واریزکنندگان و دریافت کنندگان و توضیحات در مورد تراکنش‌های انجام شده به صورت کامل و مشخص در دسترس شماست.
 
ترفند:
 
تصور کنید که دسترسی خوبی به اینترنت ندارید و می‌خواهید مشتری شما پولی برایتان واریز کند. چطور در این شرایط می‌توانید از آیدی پی استفاده کنید.
 
خیلی ساده! ساختن لینک پرداخت با توجه اندکی به فرمت لینک پرداخت، ممکن است.
 
این فرمت کلی لینک پرداخت است:
 
 
شما خیلی ساده کافی است، بعد از آیدی خود، مبلغ مورد نیاز را به ریال وارد کنید.
 
بعد می‌توانید این لینک پرداخت را برای شخص مورد نظر، پیامک کنید و طرف حساب شما فقط با کلیک بر روی این لینک وارد صفحه پرداخت می‌شود و مبلغ موردنظر شما را واریز میکند.
 
 توجه بفرمایید که اصلا لازم نیست که او در سایت ثبت‌نام کند، چیزی دانلود کند و کار خاصی انجام بدهد. او وارد یک صفحه یا درگاه پرداخت روتین می‌شود و می‌تواند کار پرداخت را به آسانی هر چه تمام‌تر و با امنیت کامل انجام بدهد.
 
به این ترتیب شما در بسیاری موارد اصلا لازم نیست وارد پنل خودتان در آیدی پی بشوید!
 
پاسخ به برخی از سؤالات:
 
برای استفاده از آیدی‌ پی چه مقدار هزینه باید پرداخت کنم؟
 
استفاده از آیدی‌ پی برای کسانی که در آن حساب کاربری ایجاد می کنند رایگان است.
 
اگر استفاده از آیدی‌ پی رایگان و بدون هزینه است  پس سود و درآمد شما از کجا حاصل می شود؟
 
از هر تراکنش مبلغ ۵,۰۰۰ ریال کارمزد دریافت می شود که بر عهده واریز کننده وجه می باشد، که معادل کارمزد پرداختی شتاب می‌باشد.
 
چگونه باید به شما و آیدی‌ پی اعتماد کنم؟
 
آیدی پی با اجازه فعالیت از سازمان ها و نهادهای مرتبط درحال ارائه خدمات به شما عزیزان می باشد و با ید بدانیم که این سرویس خلاقانه ارائه شده توسط شرکت وب کاران می باشد که سابقه بیش از ۱۰ سال در تولید سیستم های مالی تحت وب و ارائه خدمات آی تی دارد.
 
 همچنین آیدی‌ پی در سامانه ساماندهی پایگاه های اینترنتی ثبت شده است و با همکاری درگاه های معتبر بانکی کشور فعالیت می کند و کلیه مراحل اصلی پرداخت در درگاه اینترنتی بانک انجام می پذیرد و کلیه تراکنش ها و فعالیت ها در سیستم ثبت شده و به راحتی قابل پیگیری است.
 
امنیت سرویس آیدی‌پی چگونه تامین می‌شود؟
 
ما استفاده از تجربه بالایی که در زمنیه تولید سیستم‌های تحت وب داریم و همچنین با بهره گیری از پروتکل های بروز امنیتی مانند https، فضایی بسیار قابل اعتماد و ایمن را برای کاربران فراهم ساختیم و روز به روز با تست های مختلف و بررسی های سیستماتیک بر کلیه روندهای سیستم نظارت داریم.
 
برای استفاده از آیدی‌ پی در چه بانک‌هایی باید حساب داشته باشم؟
 
برای استفاده از آیدی پی فرقی نمی‌کند که در چه بانکی حساب داشته باشید، در هرکدام از بانک های کشور و هر نوع حسابی (جاری، پس انداز، سپرده و …) که داشته باشید می توانید از آیدی‌ پی استفاده کنید.
 
بعد از پرداخت توسط مشتری، پول چه زمانی به حساب من واریز می شود؟
 
پس از پرداخت، پول تا ۲۴ ساعت بعد به حساب شما واریز خواهد شد. باتوجه به سیستم شاپرک و سازکارهای بانک مرکزی، اگر پرداخت تا قبل از ساعت ۲۳ انجام شده باشد، پول حداکثر بین ساعت ۹:۳۰ تا ۱۱:۳۰ صبح روز بعد به حساب شما واریز خواهد شد.
 
اگر پرداخت در روزهای قبل از تعطیلات (مثلا پنجشنبه) انجام شده باشد، پول در اولین روز کاری (شنبه) به حساب شما واریز خواهد شد.
 
چرا ۲۴ ساعت بعد پول به حساب من واریز می شود؟
 
باتوجه به سیستم شاپرک که سیستم سراسری بانک مرکزی برای پرداخت‌های اینترنتی است، واریز تراکنش‌های درگاه‌های پرداخت اینترنتی ۲۴ بعد انجام می‌پذیرد و این قانون برای کلیه پذیرنده‌ها صادق است.

رونمایى از دستگاه‌های ایزی شارژ برای شارژ ۲۴ساعته کارت بلیت الکترونیک تهران

در جهت افزایش راه‌های شارژ کارت‌های بلیت حمل‌ونقل شهری تهران و تسهیل دسترسی همشهریان به نقاط شارژ این کارت‌ها، دستگاه‌های «ایزی شارژ» جهت افزایش رفاه حال شهروندان در نقاط پرتردد مسافران شهری نصب و راه‌اندازی شدند.
 
با توجه به صدور بیش از ۲۰ میلیون کارت بلیت الکترونیک شهری برای شهروندان تهرانی و استفاده روزانه این کارت‌ها در بزرگ‌ترین سیستم حمل‌ونقل شهری کشور در شهر تهران، محدودیت نقاط شارژ کارت بلیت الکترونیکی یکی از مهم‌ترین مسائل پیش روی این سیستم بوده است. با وجود تلاش‌های شهرداری تهران در خصوص افزایش نقاط شارژ کارت بلیت الکترونیک و افزایش رضایت همشهریان در خصوص بسترهای شارژ کارت بلیت الکترونیک، همچنان توسعه شبکه فروش شارژ کارت بلیت الکترونیک لازم به نظر می‌رسید که با ارائه راهکار جدید با عنوان «ایزی شارژ» این مسئله تا حد زیادی مرتفع خواهد شد.
 
شهروندان می‌توانند با مراجعه به دستگاه‌های ایزی شارژ که چندی است در ایستگاه‌های مترو و بی‌آرتی نصب شده‌اند، بدون نیاز به مراجعه به باجه‌های فروش و بدون نیاز به همراه داشتن پول نقد و تنها با استفاده از کارت بانکى خود، کارت بلیت الکترونیک خود را شارژ کنند.
 
به همین منظور از این دستگاه ها که در دو نوع مختلف مخصوص مترو و بى آرتى طراحى شده اند و در آینده در اغلب نقاط پرتردد شهر تهران در دسترس خواهند بود، در سومین نمایشگاه تامین کنندگان متروى تهران در بوستان گفتگو با حضور مقامات شهردارى تهران بزرگ رونمایى خواهد شد.
 
دستگاه ایزی شارژ یک دستگاه خودکار است که برای شارژ کارت بلیت الکترونیک تهران یا همان «کارت ایزی پِی» استفاده می‌شود و پراستفاده‌ترین کاربردهای این کارت در مترو، بی‌آرتی و پارکومترهای شهری است.
 
 
یکی از مزیت‌های دستگاه ایزی شارژ، ارائه خدمات ۲۴ ساعته به همشهریان تهرانی است که در هر ساعت از شبانه‌روز و حتی ایام تعطیل می‌توانند کارت بلیت الکترونیک خود را بدون نیاز به همراه داشتن پول نقد شارژ کنند.
 
در حال حاضر عملیات نصب ۱۰۰ دستگاه ایزی شارژ در ایستگاه‌های مترو و ۳۲۰ دستگاه در ایستگاه‌های بی‌آرتی انجام شده است و بخش قابل توجهی از تراکنش‌های شارژ کارت بلیت الکترونیک روی این دستگاه‌ها صورت می‌گیرد.

رییس سازمان فناوری اطلاعات خبر داد: معرفی خدمات دولت الکترونیکی بر بستر تلفن همراه در الکامپ

رییس سازمان فناوری اطلاعات ایران گفت: نمونه مقدماتی ارایه خدمات دولت الکترونیکی بر بستر تلفن همراه در نمایشگاه الکامپ معرفی می‌شود.
 
نصرالله جهانگرد در نشست خبری معرفی سالن دولت الکترونیکی در نمایشگاه الکامپ اظهار کرد: نمایشگاه الکامپ امسال در 25 هزار متر مربع برگزار می‌شود که 3 هزار متر مربع آن به دولت الکترونیکی اختصاص دارد. همچنین در در سالن دولت الکترونیکی عموم دستگاه‌ها خدمات خود را در قالب 50 غرفه ارایه می‌دهند.
 
وی با بیان اینکه در نمایشگاه امسال در کنار بخش خصوصی، سازمان فناوری اطلاعات دو گروه فعالیت را سامان داده است گفت: یک بخش مربوط به حضور استارتاپ‌ها در نمایشگاه امسال است. با تدبیر سازمان نظام صنفی رایانه‌ای از سال گذشته امکان حضور کسب و کارهای نوپا در نمایشگاه فراهم آمده و امسال با مشارکت سازمان فناوری اطلاعات شاهد حضور گسترده‌تر این کسب‌وکارها هستیم.
 
او ادامه داد: دومین کاری که امسال انجام می‌دهیم برپایی سالن اختصاصی برای معرفی خدمات یکپارچه دولت الکترونیکی بر بستر شبکه ملی اطلاعات است. اکنون با توسعه پیاده‌سازی شبکه ملی اطلاعات امکان عرضه خدمات دولت الکترونیکی بر بستر این شبکه برای شهروندان فراهم شده و در نمایشگاه امسال نمونه مقدماتی این خدمات معرفی می‌شود.
 
رییس سازمان فناوری اطلاعات گفت: امیدواریم در نمایشگاه امسال ارایه خدمات دولت الکترونیکی بر بستر تلفن همراه را نیز معرفی کنیم.
 
معاون وزیر ارتباطات با بیان اینکه به دنبال افزایش سهم فناوری اطلاعات در سبد خانوار و اقتصاد کشور هستیم، گفت: گسترش فناوری اطلاعات سبب افزایش بهره‌وری، تسهیل زندگی مردم، ارتقای کسب‌و‌کارها و توانمندسازی جامعه می‌شود. ما امیدواریم طی برنامه ششم توسعه سهم این حوزه در کل اقتصاد دو برابر و در بخش میزان توسعه فناوری اطلاعات و ارتباطات سه تا چهار برابر شود.
 
وی درباره نگرانی برخی شرکت‌ها درباره تعطیل بودن سه روز از چهار روز برگزاری الکامپ و حضور نیافتن مدیران دولتی در نمایشگاه گفت: این نگرانی درست است و متاسفانه تاریخ نمایشگاه از مدت‌ها پیش بسته شده بود. با این حال عموم دستگاه‌های کشور در نمایشگاه حضور دارند و علاوه بر این در تلاشیم مقامات تراز اول کشور نیز به بازدید از نمایشگاه بپردازند.
 
او گفت: فرصت بسیار خوبی برای ارزیابی دولت الکترونیکی در نمایشگاه فراهم است و امیدوارم نگاه نقادانه رسانه‌ها به ما در مراحل بعدی توسعه دولت الکترونیکی کمک کند.

انتقاد معاون وزیر ارتباطات از هزینه‌تراشی؛ کارت‌های هوشمند بی‌فایده چرا صادر می‌شوند؟

رئیس سازمان فناوری اطلاعات به انتقاد تلویحی از صدور برخی کارتها که با عنوان هوشمند برای مردم هزینه به دنبال دارند پرداخت.
 
نصراله جهانگرد صبح امروز در نشستی خبری به ارائه توضیحاتی درباره برگزاری نمایشگاه امسال الکامپ پرداخته و درباره فعالیت شرکت های فعال در حوزه اطلاعاتی ارائه کرد.
 
معاون وزیر ارتباطات با اشاره به ارائه خدمات متعدد بر بستر دولت همراه گفت: البته لازم است در ارائه این خدمات دقت نظر لازم وجود داشته باشد.
 
وی در ادامه با اشاره به کارت های مختلفی که از سوی سازمان‌ها و نهادهای مختلف با عنوان هوشمند صادر می شوند خاطرنشان کرد: ما خود در دولت در خصوص این موضوع و هزینه‌هایی که بر دوش مردم می‌گذارد مرافعه‌هایی داریم و در مواردی چندین بار هم مکاتبه داشته ایم.
 
جهانگرد ادامه داد: به عنوان مثال کارت‌هایی مانند سربازی یا برخی کارت‌های دیگر که تنها یک شماره را دربرمی‌گیرند هیچ نیازی به هوشمندسازی ندارند و هوشمندسازی آنها نفعی نخواهد داشت اما گاهی با هوشمندسازی این نوع کارتها هزینه‌هایی به مردم تحمیل و سرمایه ملی حرام می شود.
 
درآمدزایی از خدمات دولت الکترونیک
 
رئیس سازمان فناوری اطلاعات در بخشی از این نشست نیز در پاسخ به این سوال که قرار بوده خدمات دولت الکترونیک منجر به درآمدزایی برای دولت نشود اما در نهایت در لایحه بودجه بخش های متعددی تحت این عنوان دیده شده توضیح داد: قرار بر آن است که خدمات دولت الکترونیک امور را برای مردم تسهیل کند و ما با جدیت به دنبال این امر هستیم اما گاهی برای ارائه برخی خدمات تجهیزات و زیرساختهایی لازم است که هزینه به دنبال دارد و لازم است برای پایداری خدمت شرایطی فراهم شود که این هزینه ها تامین شود.
 
وی ادامه داد: ما خود نیز با این روند موافق نیستیم اما باید نهاد مربوطه پاسخگو باشد. بر این اساس آنچه از آن به عنوان درآمد یاد می شود درآمد افزوده به شمار نمی‌رود.
 
افزایش دوبرابری سهم اقتصاد از ICT
 
جهانگرد در بخش دیگری از صحبت های خود نیز به سهم ICT در اقتصاد کشور اشاره کرد و گفت: باید این سهم در اقتصاد افزایش پیدا کند و بر همین اساس تلاش می‌شود در برنامه توسعه آتی سهم فاوا در اقتصاد کشور رشدی دو برابری و در کل اقتصاد این حوزه رشدی سه تا چهار برابری داشته باشد.
 
۸۰ سازمان درگیر ارائه خدمات دولت الکترونیک
 
جهانگرد در بخشی از صحبت های خود نیز در پاسخ به سوال ایسنا درباره آخرین وضعیت ارائه خدمات دولت الکترونیک اظهار کرد:تحقق دولت الکترونیک نیازمند همکاری دستگاه های مرتبط است که گاهی تصورات بخشی و ناقص نسبت به آئین نامه های موجود مانع از همکاری کامل سازمانهای مختلف می شود.
 
وی درعین حال تاکید کرد: در حال حاضر از میان ۱۱۲ سازمان مرتبط حدود ۸۰ نهاد ارائه خدمات بر بستر دولت الکترونیک را آغاز کرده اند اما به تدریج این خدمات تکمیل و گاهی با یکدیگر تجمیع و در قالب بسته های جدید ارائه خواهند شد.
 
مشارکت ۴۵ درصدی مردم در سرشماری اینترنتی
 
معاون وزیر ارتباطات در خصوص مشارکت ایرانیان در سرشماری الکترونیکی سال ۱۳۹۵ نیز متذکر شد:مشارکت مردم در سرشماری الکترونیک رقمی بالغ بر ۴۵ درصد را شامل می شود.
 
نرم افزارهای رایگان همیشه خوب نیستند
 
جهانگرد در ادامه صحبت های خود به انتظار مردم برای دسترسی به نرم افزارهای رایگان اشاره کرد و افزود: گاهی تبلیغات متعددی برای دسترسی به نرم افزارهای رایگان صورت می گیرد اما در کل باید با حمایت های مالی مناسب چرخه حیات نرم افزارهای بومی استمرار داشته باشد.
 
وی ادامه داد: دسترسی رایگان به تمام نرم افزارها از مواردی است که مانع از رشد برنامه‌ها می شود و رایگان بودن به نوعی می تواند مانع رشد نرم افزارها باشد.
 
معاون وزیر ارتباطات در عین حال خاطرنشان کرد: اینکه ذائقه ها را به سمت رایگان بودن تمام امور پیش ببریم برداشت درستی نیست و گاهی پرداخت رقمی حدود هزار تومان برای یک نرم افزار موجب از بین رفتن اجحاف و عدم تعادل در بازار میشود.
 
هشدار برای نرم افزارهای قلابی
 
رئیس سازمان فناوری اطلاعات همچنین به بحث امنیت نرم افزارهای مختلف اشاره کرد و گفت: هر اپلیکیشن قلابی که کاربران بر روی دستگاه خود نصب می کنند می تواند به تمامی اطلاعاتی که فرد بر روی دستگاه خود دارد دسترسی داشته باشد به همین دلیل باید مردم دقت داشته باشند که آنچه اطلاعات شخصی و حریم خصوصی آنها به شمار می رود در فضای مجازی منتشر نکنند. زمانی که شما از یک اپلیکیشن استفاده می کنید در واقع اطلاعات شما از عکس ها گرفته تا متن پیامهایتان در چندین محل کپی می شود پس لازم است حتما اطلاعات خود را در محلی امن نگهداری کنید.
 
دلیل اهمیت شبکه ملی اطلاعات
 
جهانگرد در ارتباط با شبکه ملی اطلاعات هم اظهار کرد: آنچه در قالب شبکه ملی اطلاعات دیده شده دسترسی آزاد به اینترنت پهن باند در نقاط مختلف کشور است.
 
وی افزود: خوشبختانه اکنون درباره این موضوع بحث هایی که در گذشته مبنی بر ایجاد محدودیت این شبکه در دسترسی به اینترنت مطرح بود وجود ندارد. به عبارت دیگر با راه اندازی این شبکه شرایطی ایجاد شده است که ترافیک داخلی با قیمتی ارزانتر در اختیار مردم قرار گیرد.
 
معاون وزیر ارتباطات با تاکید بر لزوم توجه به امنیت نرم افزارهای مختلف در ارتباط با مشکلاتی که اصناف مختلف از جمله اصناف مرتبط با حمل و نقل شهری با فعالیت برخی نرم افزارهای رایگان پیدا کرده اند، توضیح داد: اینکه یک تکنولوژی موجب کساد شدن کسب و کارهای سنتی می شود موضوعی است که نمی توان از آن شکایت کرد و باید به گونه ای برنامه‌ریزی کرد که کسب و کارها به این سمت پیش روند.
 
وی ادامه داد: به عنوان مثال در حوزه نرم افزارهای مربوط به حمل و نقل شهری تاکسی‌رانان می توانند به همکاری با فضای جدید ایجاد شده پرداخته و بازار را توسعه دهند.

۴ روند مهم پرداخت در ایران را بشناسید/ آینده پرداخت در ایران چگونه است؟

ابتدا بین دو مفهوم که معمولاً اشتباه گرفته می‌شود یک خط جداکننده بکشیم: پرداخت و بانکداری. پرداخت یک چیز است بانکداری چیز دیگر. وقتی از بانکداری صحبت می‌کنیم خیلی ساده‌شده از جایی حرف می‌زنیم که پول‌های مردم را جمع می‌کند و با کنار هم گذاشتن حجم زیادی پول این توان را پیدا می‌کند که به دیگرانی که به پول احتیاج دارند بدهد. به کسانی که پولشان را در بانک می‌گذارند سود می‌دهد و از کسانی که پول از بانک می‌گیرند سود می‌دهد. به‌جز این ممکن است افراد با پول‌هایشان کارهایی دیگری انجام دهند؛ مثلاً آن را منتقل کنند. بانک‌ها بابت ارائه خدمات کارمزد می‌گیرند. پرداخت اما زمانی اتفاق می‌افتد که فرد در یک نقطه فروش، به هر طریق ممکن پول خدمت یا کالایی را پرداخت می‌کند. در این یادداشت کاری به آینده بانکداری نداریم. فعلاً می‌پردازیم به آینده پرداخت.
 
همان‌طور که گفته شد پرداخت در یک نقطه فروش اتفاق می‌افتد. نقطه فروش تا چند دهه پیش یک مکان فیزیکی بود و ابزار پرداخت هم پول نقد. به‌مرور فناوری رنگ نقاط فروش را تغییر داد. اینترنت به‌مرور به یک نقطه فروش مهم تبدیل شد؛ تلفن همراه هم همین‌طور. به‌طورکلی فناوری‌هایی که آینده پرداخت را تغییر می‌دهند دو دسته هستند: آنهایی که نقطه فروش را متحول می‌کنند و آنهایی که ابزار پرداخت را تغییر می‌دهند. ساده‌تر یعنی فناوری‌هایی که به‌کار خریدار می‌آیند و فناوری‌هایی که به‌کار فروشنده می‌آیند.
 
نکته مهم این است که چون پرداخت یک «تراکنش» است، اگر فناوری‌های فروشنده و خریدار با هم هماهنگ نباشند در عمل هیچ اتفاقی نمی‌افتد. مثلاً اگر یک فرد بتواند از طریق تلفن همراه هم پرداخت خودش را انجام دهد اما فروشنده یا پذیرنده ابزار مناسب را نداشته باشد، در عمل هیچ تغییری اتفاق نمی‌افتد. در ده سال گذشته در ایران تقریباً همه مردم صاحب کارت‌های بانکی متصل به شتاب و شاپرک شدند و پذیرنده‌ها هم دارای ابزارهای پذیرش یعنی کارت‌خوان‌های متصل به شتاب و شاپرک شدند. اما چند سالی است که در این نقطه مانده‌ایم و انگار کسی انتظار بیشتری ندارد!
 
 
۱- دیجیتال به‌جای الکترونیکی
همه آن فناوری‌هایی که نامشان «برهم زننده» است، در یک ویژگی مشترک هستند و آن دیجیتال بودنشان است. فناوری‌هایی که پرداخت را تغییر می‌دهند یک مرحله  بالاتر از «الکترونیکی» بودن هستند. اگر تا امروز فناوری‌های پرداخت الکترونیکی داشتیم، حالا باید به فکر فناوری‌های دیجیتال باشیم. بگذارید به یک نمونه اشاره‌کنیم. در حال حاضر در زمان پرداخت در نقطه‌های فروش فیزیکی برای پرداخت الکترونیکی فرد لازم است یک کارت‌بانکی داشته باشد و رمز چهار رقمی آن را بداند. همین برای پرداخت در ایران کافی است. در دنیا به علت استفاده از کارت‌های اعتباری فرایند کمی فرق می‌کند. اما در کل همین است.
 
حالا در فضای دیجیتال، رمز چهار رقمی به کنار می‌رود و شما از ویژگی‌های فیزیولوژیکی خود مثلاً اثرانگشت استفاده می‌کنید. همان‌طور که امروز برخی از تلفن‌های هوشمند مجهز به شناسایی از طریق اثرانگشت شده‌اند، شاهد رشد فناوری‌هایی هستیم که قرار است در نقطه فروش از ویژگی‌های فیزیولوژیکی فرد استفاده کنند. این‌یکی از جنبه‌های تغییر الکترونیکی به دیجیتال است.
 
 
۲- فناوری‌های جایگزین کارت
اپل‌پی، اندرویدپی و سامسونگ‌پی را این روزها دیگر خیلی‌ها شنیده‌اند. این‌ها ابزارهایی هستند که شرکت‌های بزرگ فناوری طراحی و ارائه کرده‌اند و قرار است جایگزین کارت‌های بانکی شود. اهمیت این ابزارها البته صرفاً به این نیست که افراد دیگر مجبور نیستند کارت‌های بانکی با خود همراه داشته باشند. جایگزین شدن کارت‌های فیزیکی با تلفن‌های هوشمند قدت پردازش فوق‌العاده‌ای برای تراکنش‌های پرداخت را به افراد می‌دهد. وقتی‌که وقتی تلفن همراه جایگزین دوربین‌های عکاسی دیجیتال شد، ما صرفاً شاهد یک جایگزینی ساده نبودیم. تلفن همراه شیوه عکاسی و تعامل افراد با عکس را تغییر داد. همین‌طور وقتی تلفن همراه جایگزین کارت‌های بانکی می‌شود این یک جایگزینی ساده نیست. به‌مرور افراد به کمک ده‌ها و صدها اپلیکیشن موجود می‌توانند برنامه مالی زندگی خود را دست بگیرند.
 
ابزارهای متعددی در این زمینه طراحی‌شده که به PFM یا برنامه‌های مدیریت مالی شخصی معروف هستند. وقتی از صحبت از جایگزینی تلفن همراه به‌جای کارت می‌شود، فناوری‌هایی مثل NFC و BLE که برای ارتباط بین تلفن همراه و ابزار پذیرش مورداستفاده قرار می‌گیرند، خودشان را نشان می‌دهند. جایگزینی تلفن همراه با کارت بانکی یک تغییر فکری نسبتاً سنگین است که شاید به این زودی‌ها مردم حاضر به پذیرش آن نباشند.
 
 
۳- ارتباط سیستم‌های پرداخت ایران با جهان
این‌یکی مختص ایران است. در سال‌های گذشته فناوری‌های پرداخت در ایران رشد زیادی داشته است. اما ما در یک زمینه دچار چالش جدی هستیم و آن ارتباط مالی با جهان است. در حال حاضر شبکه گسترده ویزا، مسترکارت، آمریکن اکسپرس و شرکت‌های پرداخت الکترونیکی دیگری جهان پرداخت را یکپارچه کرده است. ما در این سال‌ها از این شبکه جدا مانده‌ایم و اکنون صحبت‌هایی می‌شود که به‌مرور باید به این شبکه جهانی متصل شویم. الان برای پرداخت‌های بین‌المللی نیازمند استفاده از شبکه زیرزمینی فروش ویزاکارت و مسترکارت هستیم. توریست‌ها هم که اساساً نمی‌توانند از کارت‌های پرداخت‌شان  در ایران استفاده کنند. این موضوع بیشتر از این‌که فنی باشد، در لایه‌های سیاسی باید حل‌وفصل شود.
 
 
۴- پیچیده‌تر شدن تأمین امنیت
امنیت، ریسک، تقلب، استانداردهایی مثل EMV کلیدواژه‌هایی هستند که در فضای پرداخت مدام تکرار می‌شوند. عدد بسیار بزرگی هرسال هزینه می‌شود که پرداخت‌ها امن باشند، کم ریسک، به‌دوراز تقلب. استانداردهایی مانند EMV که درجایی مثل آمریکا با تأخیر زیاد نسبت به اروپا همین یکی دو سال پیش پیاده‌سازی آن شروع شد، برای این است که هنگام استفاده از فناوری‌های پرداخت آب در دل کسی تکان نخورد. هرچه که فناوری‌های هم پیچیده‌تر می‌شوند تأمین امنیت آن دشوارتر می‌شود. ما در ایران به دلیل بسته بودن سیستم پرداخت و همین‌طور عوامل دیگر، دچار مشکلات حاد امنیتی در پرداخت نشده‌ایم؛ اما تضمینی وجود ندارد که بعد از ارتباط با دنیا و همین‌طور پیچیده‌تر شدن ابزارها و روش‌های پرداخت، اوضاع همین‌طور باقی بماند.

آیا بالاخره تراکنش USSD و پیوند به هم می‌پیوندند؟

مدیرکل فناوری اطلاعات بانک مرکزی گفت: انجام تراکنش USSD خارج از سامانه پیوند از ۱۵ آبان مشمول جریمه شده و از اول دی‌ماه این خدمت برای متخلفین قطع می‌شود.
 
Naser-Hakimi-1000-way2pay-95-07-26-810x454.jpg
ناصر حکیمی امروز دوشنبه، با اشاره به ابلاغیه شرکت شاپرک به نمایندگی از بانک مرکزی در ابتدای امسال به تمامی شرکت‌های پرداخت الکترونیک مبنی بر ناامن بودن سرویس USSD گفت:‌ بر اساس این ابلاغیه شرکت‌های پرداخت موظف به تغییر روش به‌منظور استفاده از این سرویس شدند.
 
وی تصریح کرد: بانک مرکزی نیز بدین منظور از اول مهرماه سامانه پیوند را عملیاتی و رجیستری آن را کلید زد ازاین‌رو از ۱۵ آبان ماه امسال شرکت‌های پرداخت موظف به اتصال به سامانه پیوند و ثبت تراکنش‌های USSD از این مسیر شدند و برای متخلفین نیز جریمه در نظر گرفته شده است.
 
حکیمی ادامه داد: همچنین در صورت استمرار ثبت تراکنش USSD خارج‌ازمسیر سامانه پیوند، کانال موبایلی این خدمت برای متخلفین قطع خواهد شد.
 
مدیرکل فناوری اطلاعات بانک مرکزی اذعان داشت: در همین راستا جلسه‌ای با بانک‌ها و شرکت‌های ارائه‌کننده خدمات پرداخت قبل از ۱۵ آبان تشکیل و مراتب امر به آن‌ها ابلاغ و تأکید شد زمان‌بندی بانک مرکزی در این خصوص تغییر نخواهد کرد.
 
وی در پاسخ به سؤالی مبنی بر اینکه برخی از شرکت‌های ارائه‌دهنده خدمات پرداخت با اعلام آمادگی برای اتصال به سامانه پیوند اعلام کرده‌اند منتظر ابلاغ کتبی این مصوبه هستند، گفت: در اسفندماه سال گذشته این مصوبه به شرکت‌های PSP ابلاغ‌شده ازاین‌رو تمام شرکت‌های ارائه‌دهنده خدمات پرداخت موظف به اجرای آن هستند.
 
حکیمی با اشاره به جلسه‌ای که قبل از ۱۵ آبان برگزار شد، گفت: در این جلسه قراری مبنی بر صدور ابلاغیه جدید مطرح نشده به این دلیل که در ابلاغیه‌های قبلی هم این موضوع به‌صورت صریح و شفاف عنوان‌شده بود.
 
این مقام مسئول در بانک مرکزی گفت: در جلسه مذکور تنها تغییر نیافتن زمان‌بندی بانک مرکزی در این خصوص تأکید شد و به همین دلیل از ۱۵ آبان به بعد چنانچه شرکت‌های ارائه‌دهنده خدمات پرداخت به‌منظور انجام تراکنش USSD از سامانه پیوند استفاده نکنند، جریمه می‌شوند و از اول دی‌ماه این خدمت برای متخلفین قطع خواهد شد.
 
روش انجام رجیستری به‌این‌ترتیب است که چنانچه فردی قصد استفاده از سرویس USSD را دارد، باید با مراجعه به بانکی که در آن حساب دارد، مدارک هویتی خود را ارائه و شماره‌حساب مورداستفاده برای USSD را به مسئول مربوطه به‌منظور درخواست اتصال حساب به شماره موبایلش ارائه کند.
 
پس‌ازآن بانک موظف است اطلاعات شماره کارت مشتری را در سامانه پیوند بانک مرکزی ثبت و بعدازآن مشتری می‌تواند همانند گذشته به استفاده از این سرویس ادامه دهد.

آیا بالاخره تراکنش USSD و پیوند به هم می‌پیوندند؟

مدیرکل فناوری اطلاعات بانک مرکزی گفت: انجام تراکنش USSD خارج از سامانه پیوند از ۱۵ آبان مشمول جریمه شده و از اول دی‌ماه این خدمت برای متخلفین قطع می‌شود.
 
Naser-Hakimi-1000-way2pay-95-07-26-810x454.jpg
ناصر حکیمی امروز دوشنبه، با اشاره به ابلاغیه شرکت شاپرک به نمایندگی از بانک مرکزی در ابتدای امسال به تمامی شرکت‌های پرداخت الکترونیک مبنی بر ناامن بودن سرویس USSD گفت:‌ بر اساس این ابلاغیه شرکت‌های پرداخت موظف به تغییر روش به‌منظور استفاده از این سرویس شدند.
 
وی تصریح کرد: بانک مرکزی نیز بدین منظور از اول مهرماه سامانه پیوند را عملیاتی و رجیستری آن را کلید زد ازاین‌رو از ۱۵ آبان ماه امسال شرکت‌های پرداخت موظف به اتصال به سامانه پیوند و ثبت تراکنش‌های USSD از این مسیر شدند و برای متخلفین نیز جریمه در نظر گرفته شده است.
 
حکیمی ادامه داد: همچنین در صورت استمرار ثبت تراکنش USSD خارج‌ازمسیر سامانه پیوند، کانال موبایلی این خدمت برای متخلفین قطع خواهد شد.
 
مدیرکل فناوری اطلاعات بانک مرکزی اذعان داشت: در همین راستا جلسه‌ای با بانک‌ها و شرکت‌های ارائه‌کننده خدمات پرداخت قبل از ۱۵ آبان تشکیل و مراتب امر به آن‌ها ابلاغ و تأکید شد زمان‌بندی بانک مرکزی در این خصوص تغییر نخواهد کرد.
 
وی در پاسخ به سؤالی مبنی بر اینکه برخی از شرکت‌های ارائه‌دهنده خدمات پرداخت با اعلام آمادگی برای اتصال به سامانه پیوند اعلام کرده‌اند منتظر ابلاغ کتبی این مصوبه هستند، گفت: در اسفندماه سال گذشته این مصوبه به شرکت‌های PSP ابلاغ‌شده ازاین‌رو تمام شرکت‌های ارائه‌دهنده خدمات پرداخت موظف به اجرای آن هستند.
 
حکیمی با اشاره به جلسه‌ای که قبل از ۱۵ آبان برگزار شد، گفت: در این جلسه قراری مبنی بر صدور ابلاغیه جدید مطرح نشده به این دلیل که در ابلاغیه‌های قبلی هم این موضوع به‌صورت صریح و شفاف عنوان‌شده بود.
 
این مقام مسئول در بانک مرکزی گفت: در جلسه مذکور تنها تغییر نیافتن زمان‌بندی بانک مرکزی در این خصوص تأکید شد و به همین دلیل از ۱۵ آبان به بعد چنانچه شرکت‌های ارائه‌دهنده خدمات پرداخت به‌منظور انجام تراکنش USSD از سامانه پیوند استفاده نکنند، جریمه می‌شوند و از اول دی‌ماه این خدمت برای متخلفین قطع خواهد شد.
 
روش انجام رجیستری به‌این‌ترتیب است که چنانچه فردی قصد استفاده از سرویس USSD را دارد، باید با مراجعه به بانکی که در آن حساب دارد، مدارک هویتی خود را ارائه و شماره‌حساب مورداستفاده برای USSD را به مسئول مربوطه به‌منظور درخواست اتصال حساب به شماره موبایلش ارائه کند.
 
پس‌ازآن بانک موظف است اطلاعات شماره کارت مشتری را در سامانه پیوند بانک مرکزی ثبت و بعدازآن مشتری می‌تواند همانند گذشته به استفاده از این سرویس ادامه دهد.

مدیر یک کارخانه پژوهشی-تولیدی خبر داد: راه‌اندازی خط تولید دستگاه کارت‌خوان در کشور

یک شرکت پژوهشی – تولیدی با شراکت castles اقدام به انتقال تکنولوژی و تولید پایانه‌های فروش کرد.
 
کارخانه یک شرکت پژوهشی – تولیدی با تکیه بر توان داخلی و در راستای ایجاد اشتغال و افزایش توان داخلی از طریق انتقال تکنولوژی، اقدام به تولید پایانه فروش کرده است.
 
شاهین جوانمردی -مدیرعامل ارونتک- با اشاره به اهداف راه‌اندازی این کارخانه، گفت: نمی‌خواستیم وارد کننده محض باشیم یعنی کالاهای تولید شده متناسب با بازارهای های دیگران را وارد کنیم و تنها کار بازرگانی انجام دهیم بلکه می‌خواهیم محصولات را براساس نیاز بازار ایران، مناسب‌سازی و تولید کنیم.
 
وی افزود: تصورمان این است که می‌توانیم محصولات را با قیمت کمتر از  قیمت تمام شده واردات، تولید کنیم. همچنین آنها را مطابق با نیاز مشتری (از طراحی ظاهری تا تغییرات سخت افزاری) و با قیمت بهتری ارائه دهیم.
 
به گفته او پایین آمدن هزینه مواد اولیه و استفاده از ریال بجای دلار در فرایندهای تولید، از مهمترین تاثیرات راه‌اندازی این کارخانه در قیمت تمام شده محصول خواهد بود.
 
جوانمردی در توضیح فازبندی فعالیت کارخانه گفت: ظرفیت کارخانه در فاز اول، تولید سالانه 250 هزار پایانه فروش است که برای 100 نفر اشتغال مستقیم ایجاد می‌کند و حدود 2.5 تا سه میلیون دلار صرفه‌جویی ارزی خواهد داشت.
 
او تولید 40 درصدی قطعات و ملزومات در داخل کشور را فاز دوم دانست و بیان کرد: در فاز دوم می‌خواهیم تنها مونتاژ انجام ندهیم و برخی قطعات همچون آداپتور و دیگر قطعات را در داخل کشور تهیه کنیم. در این فاز برای 200 نفر اشتغال مستقیم ایجاد می‌کنیم و سالانه هشت میلیون دلار صرفه‌جویی ارزی خواهیم داشت.
 
ابزارهای حوزه پرداخت وسعت بسیاری دارد و طبق برنامه‌ریزی این کارخانه قرار است در فاز اول، تولید پایانه‌های فروش، کیوسک، ابزارهای پرداخت خرد، خودپردازهای غیر نقد و پایانه‌های کارتخوان unattended صورت گیرد و در فازهای بعدی به سراغ تولید محصولاتی نظیر set - top box و ... رود.
 
تولید ابزارهای پرداخت الکترونیکی در فاز اول قرار است با کمک شریک تجاری این برند یعنی شرکت castles صورت گیرد.

تماشا کنید/ کلاهبرداری میلیاردی در شعبه پست بانک “بیضا”

سرمایه گذاری یک میلیارد دلاری آمازون در غرب آسیا

سایت آمازون که بزرگترین ارائه دهنده خدمات فروش آنلاین انواع کالا و محصولات در جهان محسوب می شود قصد دارد با خرید سایت خرده فروشی سوق (بازار) یک میلیارد دلار در منطقه غرب آسیا هزینه کند.
این سایت که از جمله سایت های موفق خرده فروشی آنلاین در منطقه و به خصوص در میان کشورهای عربی است، مورد توجه آمازون قرار گرفته و این شرکت آمریکایی قصد دارد کنترل کامل آن را در دست بگیرد. هر چند مذاکرات در این زمینه هنوز ادامه دارد و قرارداد نهایی میان دو طرف منعقد نشده است.
 
مدیران سایت سوق از شرکت Goldman Sachs Group Inc. برای یافتن خریدارانی برای سهام خود کمک خواسته اند و مدتی بود که زمزمه هایی از سوی سرمایه گذاران اصلی سوق برای فروش آن شنیده می شد.
 
ارزش محصولاتی که این سایت به مشتریان خود در عربستان، امارات و مصر به صورت آنلاین به فروش می رساند بیش از ۱.۵ میلیون دلار است و سرمایه گذاری انجام شده در آن تا ماه فوریه بالغ بر ۲۷۵ میلیون دلار بوده است.
 
گفته می شود با توجه به اینکه انجام پرداخت های آنلاین در منطقه غرب آسیا با استفاده از کارت های اعتباری چندان معمول نیست، آمازون در تلاش برای استفاده از روش های دیگری مانند صدور کارت های پیش پرداخته یا دریافت هزینه کالاها در محل تحویل است.